Hem
» Hur
»
RUT-avdrag för trädgårdsarbete 2026 – det här får du dra av
RUT-avdrag för trädgårdsarbete 2026 – det här får du dra av
RUT-avdrag kan användas för många vanliga trädgårdsarbeten, men gränsen går inte alltid där man först tror. Du kan till exempel få avdrag för att fälla ett träd och fräsa bort stubben, men inte för att plantera ett nytt träd på samma plats. Du kan få avdrag för att samla ihop trädgårdsavfall inför bortforsling, men själva transporten av avfallet omfattas inte.
Den här genomgången är kontrollerad mot Skatteverkets aktuella information i september 2026. Grundregeln är att RUT ger skattereduktion med högst 50 procent av arbetskostnaden för godkända tjänster. Material, maskiner, resor och andra kringkostnader ingår normalt inte i underlaget. Den som vill kontrollera ett enskilt arbete kan använda Skatteverkets lista över arbeten som ger rätt till RUT-avdrag och Skatteverkets sida om hur RUT-avdraget fungerar.
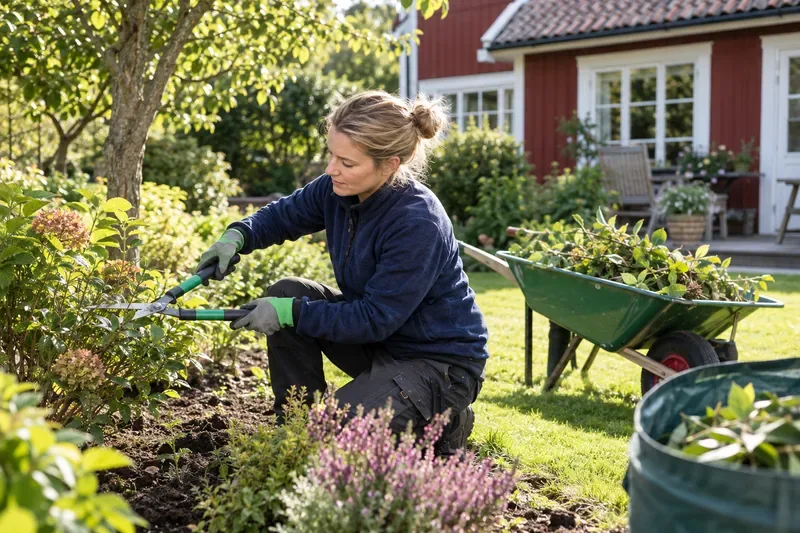
Beskärning av buskar är ett exempel på trädgårdsarbete som kan ge rätt till RUT-avdrag när arbetet utförs på tomten där bostaden finns.
Snabbguide: vilka trädgårdsarbeten ger RUT-avdrag?
Arbete
RUT?
Viktig begränsning
Gräsklippning
Ja
Arbetet ska utföras på tomten där bostaden står.
Häck-, ros- och buskklippning
Ja
Gäller själva underhållsarbetet.
Ogräsrensning och krattning
Ja
På tomten i anslutning till bostaden.
Vattning och gödsling
Ja
Godkänt som trädgårdsunderhåll.
Mossbekämpning
Ja
Arbetskostnaden kan omfattas.
Trädfällning och beskärning
Ja
Trädet ska stå på tomten där bostaden finns.
Stubbfräsning
Ja
Arbetskostnaden omfattas, inte maskinkostnaden.
Samla ihop trädgårdsavfall
Ja
Gäller arbetet inför bortforsling.
Bortforsling av trädgårdsavfall
Nej
Transport och avfallshantering är inte RUT-grundande.
Plantering och omplantering
Nej
Gäller även ersättningsplantering efter borttagna växter.
Anläggning av ny gräsmatta
Nej
Det finns ett smalt undantag för återställning efter borttagna buskar eller rötter.
Stenläggning, mur, staket eller uppfart
Nej
Det räknas inte som godkänt trädgårdsarbete för RUT.
Missförstånd 1: “Allt vanligt trädgårdsarbete ger RUT”
Verifierat: Så är det inte. Skatteverket räknar upp vissa typer av underhåll som godkända: klippning av gräs, häckar, rosor och buskar, krattning, vattning, gödsling, ogräsrensning och mossbekämpning. Även grävning i trädgårdsland, kompostering och vissa röjningsarbeten kan omfattas.
Samtidigt är plantering och omplantering av blommor, växter och träd uttryckligen undantagna. Detsamma gäller anläggning av gräsmatta, trädgårdsgångar, uppfarter, staket, grindar och murar.
Gör så här: Be utföraren specificera varje arbetsmoment separat i offerten. Om ett uppdrag innehåller både godkända och icke godkända delar blir det mycket lättare att se vilken arbetskostnad som kan ligga till grund för RUT.
Missförstånd 2: “Om trädfällning ger RUT måste även bortforslingen göra det”
Verifierat: Trädfällning, beskärning, stubbfräsning och borttagande av träd och buskar kan ge rätt till RUT-avdrag. Du kan också få avdrag för arbetet med att samla ihop trädgårdsavfall inför bortforsling.
Däremot ger själva bortforslingen inte rätt till RUT. Transporttid, fordon, drivmedel, avfallshantering och liknande kostnader är inte godkänd arbetskostnad i RUT-underlaget.
Det går också att få RUT för flistuggning samt för att klyva, kapa och stapla ved från träd som vuxit på den aktuella tomten.
Gör så här: Om en arborist fakturerar både fällning och borttransport, kontrollera att fakturan skiljer på arbetskostnaden för den godkända tjänsten och kostnaden för transport, maskiner och avfall.
Missförstånd 3: “Nyplantering är avdragsgill om den ersätter något som tagits bort”
Verifierat: Nej. Skatteverket anger att plantering eller omplantering av blommor, växter och träd inte ger RUT-avdrag, även om en ny växt ersätter en som just har tagits bort.
Det finns däremot en närliggande situation som lätt skapar förvirring. När ett träd, en buske eller rötter har tagits bort kan arbete med att fylla igen håligheten med jord och så gräs för att återställa markytan ge rätt till RUT. Det är inte samma sak som att anlägga en helt ny gräsmatta.
Gör så här: Beskriv återställningsarbetet konkret på fakturan, till exempel “återfyllning av hålighet efter borttagen buske och sådd för återställning”, i stället för den bredare formuleringen “anläggning av gräsmatta”. Formuleringen måste förstås motsvara det arbete som faktiskt utförts.
Missförstånd 4: “Maskinerna ingår eftersom de behövs för jobbet”
Verifierat: RUT-avdraget gäller den godkända arbetskostnaden, inte kostnaden för verktyg eller maskiner. Skatteverket nämner bland annat traktorer, skyliftar och gräsklippare som exempel på utrustning som inte får räknas in i underlaget.
Det här är särskilt relevant vid trädfällning, stubbfräsning och större röjningsarbeten där maskindelen kan vara betydande. Att arbetet i sig är godkänt betyder alltså inte att hela fakturan kan reduceras med 50 procent.
Gör så här: Be om en faktura där arbetstid, maskiner, resor, material och administration redovisas var för sig. RUT ska bara beräknas på den del som faktiskt är godkänd arbetskostnad.
Missförstånd 5: “RUT-avdrag är alltid exakt halva totalpriset”
Verifierat: Nej. Företaget får göra RUT-avdrag med högst 50 procent av arbetskostnaden inklusive moms för godkända arbeten. Om en faktura till exempel består av 6 000 kronor arbetskostnad och 4 000 kronor för maskin, resa och avfall kan RUT-underlaget som utgångspunkt bara vara arbetsdelen, inte hela fakturan.
Det slutliga avdraget beror dessutom på om du har tillräckligt mycket skatt att räkna av skattereduktionen mot och hur mycket RUT- och ROT-avdrag du redan har använt under året.
Gör så här: Kontrollera ditt utnyttjade utrymme i Skatteverkets tjänst för skattereduktioner innan ett större arbete. Räkna inte med att 50 procent av hela offerten automatiskt försvinner.
Hur stort RUT-avdrag kan du få 2026?
För 2026 gäller att ROT- och RUT-avdrag tillsammans får uppgå till högst 75 000 kronor per person och år. Av den summan får högst 50 000 kronor vara ROT-avdrag. Om du enbart använder RUT kan RUT-delen därmed uppgå till som mest 75 000 kronor, förutsatt att övriga villkor är uppfyllda och att du har tillräcklig skatt att reducera.
Om flera personer i hushållet uppfyller villkoren kan de dela på RUT-avdraget. Det sammanlagda avdraget för ett visst arbete får dock aldrig överstiga 50 procent av den godkända arbetskostnaden.
Gör så här: Om två personer ska dela på avdraget, se till att fördelningen framgår tydligt av fakturan och att båda uppfyller kraven.
Var måste trädgårdsarbetet utföras?
Verifierat: För de aktuella trädgårdstjänsterna ska arbetet utföras på tomten där bostaden står. Arbete på skogsmark eller gemensamma ytor i en samfällighet ger inte rätt till RUT. För trädfällning anger Skatteverket dessutom att arbete på tomt utan bostadsbyggnad inte omfattas.
Du behöver däremot inte nödvändigtvis äga bostaden för att få RUT. Den allmänna RUT-regeln är att du ska använda bostaden helt eller delvis som ditt hem. En permanentbostad, fritidsbostad och i vissa fall en hyrd bostad kan omfattas. I praktiken måste du förstås också ha rätt att beställa arbete på marken.
Gör så här: Om arbetet ska ske nära en tomtgräns, på gemensam mark eller på en separat fastighet, kontrollera platsen innan beställning. Det är platsen där arbetet faktiskt sker som är avgörande för den här delen av bedömningen.
Vad gäller för sly, vass och invasiva växter?
Verifierat: Röjning av sly kan ge RUT. Skatteverkets aktuella lista omfattar även röjning av vass och tång på tomten eller vid en strandkant som tillhör tomten.
Verifierat: Bekämpning av skadedjur och invasiva växter, med parkslide som uttryckligt exempel, ger däremot inte RUT-avdrag enligt Skatteverkets lista.
Gör så här: Om uppdraget gäller en viss växt eller bekämpningsmetod, kontrollera tjänsten mot Skatteverkets aktuella lista innan du accepterar en offert med RUT.
Vad gäller för trädgårdsdesign och rådgivning?
Verifierat: Rådgivning omfattas inte bara för att den handlar om trädgården. Skatteverket anger trädgårdsdesign och trädstatusbedömning som exempel på tjänster som inte ger RUT-avdrag.
Det innebär att samma företag kan utföra både en icke avdragsgill konsultation och ett avdragsgillt praktiskt arbete. De delarna måste då hållas isär.
Gör så här: Be företaget dela upp konsultation och praktiskt utförande i offerten och på fakturan.
F-skatt och elektronisk betalning är också viktiga
Det räcker inte att själva trädgårdsarbetet finns på listan över godkända tjänster. Företaget ska normalt vara godkänt för F-skatt när avtalet ingås eller när du betalar. Dessutom måste betalningen vara elektroniskt spårbar för att du ska få RUT. Skatteverket nämner bland annat kortbetalning, Swish och bankbetalning som exempel.
Kontanter, check eller presentkort uppfyller inte kravet på elektronisk betalning för RUT.
Gör så här: Kontrollera företagets F-skatt innan arbetet startar och betala på ett spårbart sätt. Spara faktura och betalningsunderlag.
En praktisk kontroll före beställning
Kontrollera att arbetsmomentet finns bland de godkända trädgårdstjänsterna.
Säkerställ att arbetet sker på tomten där bostaden står och inte på skogsmark eller samfälld yta.
Be företaget skilja arbetskostnad från maskiner, material, resor, avfall och administration.
Kontrollera F-skatt.
Kontrollera hur mycket ROT- och RUT-utrymme du har kvar.
Betala elektroniskt och spårbart.
Se till att namn och personnummer för den som ska använda avdraget finns på fakturan eller att betalningen tydligt kan styrkas.
När är svaret beroende av omständigheterna?
Vissa uppdrag går inte att bedöma säkert bara utifrån ett kort tjänstenamn. “Trädgårdsskötsel” kan exempelvis innehålla både häckklippning, som är godkänd, och nyplantering, som inte är det. “Trädfällning” kan innehålla både godkänd arbetskostnad och icke godkänd maskin- och transportkostnad.
Det avgörande är därför inte vad paketet marknadsförs som utan vilka konkreta arbetsmoment som utförs, var de utförs och hur kostnaderna är uppdelade.
Gör så här: Vid ett blandat eller ovanligt uppdrag, be företaget specificera moment och kostnader innan arbetet startar. Om tjänsten fortfarande är oklar bör du kontrollera den direkt mot Skatteverket i stället för att utgå från en generell benämning.
Sammanfattning
RUT-avdrag för trädgårdsarbete 2026 omfattar framför allt löpande skötsel och vissa borttagningsarbeten: gräsklippning, häck- och buskklippning, ogräsrensning, krattning, vattning, gödsling, mossbekämpning, trädfällning, beskärning, stubbfräsning och viss röjning. Däremot omfattas inte nyplantering, anläggning av gräsmatta, stenläggning, staket, murar, trädgårdsdesign eller bortforsling av avfall.
Den viktigaste ekonomiska gränsen är också enkel: högst 50 procent av den godkända arbetskostnaden kan ge RUT. Maskiner, material, resor, administration och avfallshantering ska normalt betalas fullt ut. Är ett arbete en blandning av flera moment är en tydligt specificerad offert och faktura det bästa sättet att undvika missförstånd.