Hem
» Hur
»
RUT-avdrag för flytt 2026: vilka kostnader räknas – och vilka gör det inte?
RUT-avdrag för flytt 2026: vilka kostnader räknas – och vilka gör det inte?
RUT-avdrag för flytt kan sänka den del av kostnaden som avser arbete, men det gäller inte hela flyttfakturan. För att resultatet ska bli rätt behöver du kunna se en tydlig gräns mellan arbetskostnad och sådant som flyttbil, drivmedel, material eller magasinshyra.
Skatteverkets aktuella vägledning för 2026 bekräftar att RUT fortfarande kan ges med högst 50 procent av den debiterade arbetskostnaden inklusive moms. Rot- och rutavdrag får tillsammans uppgå till högst 75 000 kronor per person och år, och hur mycket du faktiskt kan utnyttja beror bland annat på hur mycket skatt du har att räkna av mot. Se Skatteverkets information om hur RUT-avdraget fungerar.
Det finns ingen verifierad större förändring under 2026 som gör att själva flyttjänsterna bedöms på ett helt nytt sätt. Därför är den viktigaste uppgiften fortfarande att kontrollera vad företaget faktiskt har gjort och hur kostnaderna har specificerats.
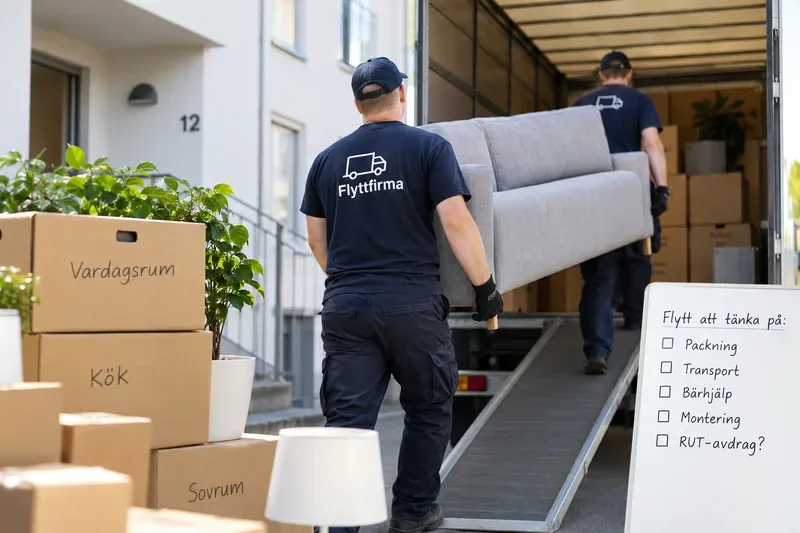
RUT-avdrag vid flytt gäller arbetskostnaden för exempelvis packning, bärhjälp, lastning och själva transportarbetet mellan bostäder eller till och från magasinering. Kostnader för flyttbil, drivmedel och magasinshyra ska däremot hållas utanför underlaget.
Det här ska du kunna se när flytten är rätt upplagd för RUT
Ett bra resultat är inte bara att fakturan visar ett stort RUT-belopp. Det viktiga är att den avdragsgrundande arbetskostnaden motsvarar arbete som faktiskt omfattas av reglerna och att övriga kostnader ligger separat.
När du granskar offerten eller fakturan bör du kunna svara ja på tre frågor: Framgår det vilka arbetsmoment som utförts? Är kostnader för bil, drivmedel, material och magasinering separerade från arbetskostnaden? Är flytten en sådan transport av bohag som reglerna omfattar?
Vilka flyttkostnader ger RUT-avdrag?
Skatteverkets rättsliga vägledning anger att flytt av bohag och annat lösöre mellan bostäder samt till och från magasinering kan räknas som rutarbete. Bohag betyder i praktiken möbler, hushållsmaskiner och annat lösöre som hör till hushållet.
Följande arbetsmoment kan normalt omfattas när de hör direkt ihop med flytten:
packning av bohag före transporten,
uppackning efter transporten,
lastning och lossning,
bärhjälp och andra förberedelser som behövs för transporten,
arbetstiden för den personal som kör och transporterar bohaget mellan de platser som omfattas av flytten,
demontering av möbler som inte kan transporteras hela,
återmontering av sådana möbler i direkt samband med uppackningen,
nedtagning och upphängning av exempelvis tavlor, gardiner och armaturer när det sker som ett direkt led i flytten.
Det är här många missförstånd uppstår. RUT-avdraget gäller arbetskostnaden, inte hela priset för flytten. Kostnader för själva flyttbilen, drivmedel, maskiner, annan utrustning och magasinshyra ger inte RUT-avdrag.
Kostnad eller moment
RUT?
Kommentar
Packning och uppackning
Ja
Arbetskostnaden kan omfattas när arbetet hör till flytten.
Bärhjälp, lastning och lossning
Ja
Arbetskostnaden kan räknas in.
Chaufförens arbetstid mellan bostäder
Ja
Det är arbetstiden, inte bilen eller bränslet, som kan ge RUT.
Demontering och återmontering av flyttade möbler
Ja
Gäller när arbetet är en direkt del av flytten.
Flyttbil
Nej
Fordonskostnaden ska inte ingå i RUT-underlaget.
Drivmedel
Nej
Räknas inte som avdragsgrundande arbetskostnad.
Flyttkartonger och annat material
Nej
Materialkostnader ger inte RUT.
Magasinshyra
Nej
Själva hyran för förvaringen omfattas inte.
Bortforsling till återvinningsstation
Nej
Att köra skräp och uttjänta möbler till återvinning omfattas inte som flytt av bohag.
Skatteverket är tydligt med att en flyttfirma måste skilja arbetskostnaden från övriga poster. Det räcker därför inte att ta ett totalpris och kalla en stor del av det för arbete utan att kunna visa hur arbetskostnaden har beräknats.
Transporten kan ge RUT – men inte hela transportkostnaden
Det kan låta motsägelsefullt att transportarbetet kan ge RUT samtidigt som flyttbilen inte gör det. Skillnaden är att reglerna skiljer mellan arbete och övriga kostnader.
Om en anställd kör ditt bohag från den gamla bostaden till den nya är den personens avdragsgrundande arbetstid en arbetskostnad. Bilens kostnad, bränslet och andra fordonskostnader är däremot inte arbetskostnad och ska inte ingå i RUT-underlaget.
Skatteverkets rättsliga vägledning anger också att det är arbetet på den relevanta sträckan som räknas. Flyttfirmans resa från sin egen lokal till din bostad och tillbaka till lokalen omfattas inte på samma sätt. Därför är det en styrka om fakturan visar hur företaget har separerat avdragsgrundande tid från annan restid.
Flytt till eller från magasinering
Arbete med att flytta bohag till och från magasin eller andra förvaringsställen kan omfattas av RUT. Däremot är själva magasinshyran inte avdragsgrundande.
Det betyder att en faktura kan innehålla både avdragsgilla och icke avdragsgilla poster för samma flytt. Exempelvis kan bärhjälp, lastning och transportarbete till magasinet vara RUT-grundande, medan hyran för förrådet ska ligga utanför.
Flytt mellan vilka bostäder?
RUT för flyttjänster gäller inte bara en klassisk flytt från en permanentbostad till en annan. Skatteverkets vägledning anger att flytt mellan egna bostäder kan omfattas även när det gäller fritidsbostad eller bostad vid dubbelt boende.
Arbetet ska höra till ditt hushåll eller, i vissa fall, din förälders hushåll. Flytten ska ske inom Sverige eller inom EES-området inklusive Schweiz enligt Skatteverkets nuvarande vägledning.
Transport från exempelvis en möbelbutik till din bostad är däremot inte samma sak som flytt av ditt befintliga bohag mellan bostäder. Det är en viktig gränsdragning när en transporttjänst marknadsförs som en “flytt”.
Specialarbete kan hamna utanför flytt-RUT
En flyttfirma kan ta ner en vanlig lampa eller demontera en möbel när det behövs för transporten. Men om uppgiften kräver elektriker eller annan specialistkompetens är arbetet inte längre bara en del av flyttjänsten.
Det betyder att du bör be om en separat bedömning när arbetet går över från normal flytthantering till installation, reparation eller annat specialistarbete. I vissa fall kan ett annat avdrag vara relevant, men det ska då bedömas enligt reglerna för den tjänsten och inte automatiskt räknas som flytt-RUT.
Så bedömer du om fakturan håller tillräcklig kvalitet
En bra faktura gör det möjligt att förstå beräkningen utan att gissa. Den bör visa total arbetskostnad, andra kostnader och det preliminära RUT-avdraget på ett sätt som går att följa.
Var särskilt vaksam om flyttfirman presenterar ett paketpris där nästan hela beloppet plötsligt anges som arbetskostnad trots att tjänsten uppenbart innehåller flyttbil, drivmedel och andra kostnader. Skatteverket har särskild vägledning om hur arbetskostnaden vid flyttjänster ska beräknas och kan begära underlag från utföraren. Se Skatteverkets vägledning om beräkning av arbetskostnad vid flyttjänster.
Tecken på att upplägget är rimligt
arbetskostnaden är tydligt särredovisad,
bil, material, drivmedel och magasinshyra ligger på egna rader eller är tydligt separerade,
det framgår vilka arbetsmoment som utförts,
RUT-avdraget beräknas endast på den avdragsgrundande arbetskostnaden,
företaget kan förklara hur arbetstiden och arbetskostnaden har räknats fram.
När bör du ändra upplägg eller fråga flyttfirman igen?
Be om en ny eller tydligare offert innan du accepterar arbetet om arbetskostnaden inte går att skilja från fordon, bränsle och material. Detsamma gäller om företaget säger att “allt på fakturan ger 50 procent RUT” utan att kunna förklara vilka delar som är arbete.
Det är också klokt att kontrollera ditt kvarvarande utrymme för RUT innan en större flytt. Den preliminära reduktionen på fakturan betyder inte automatiskt att du har rätt till hela beloppet i den slutliga skatten. Skatteverket förklarar att den slutliga skattereduktionen begränsas av bland annat hur mycket skatt du har att räkna av mot.
Betalningen behöver dessutom vara elektroniskt spårbar för att RUT-avdrag ska kunna medges enligt de nuvarande reglerna.
Exempel: så kan en flyttfaktura delas upp
Anta att en flyttfirma tar 12 000 kronor inklusive moms. Av detta avser 8 000 kronor avdragsgrundande arbete för packning, bärning, lastning, körarbete mellan bostäderna och uppackning. Resterande 4 000 kronor avser bil, drivmedel och material.
Det preliminära RUT-avdraget kan då som mest beräknas på de 8 000 kronorna i arbetskostnad. Med 50 procent blir det 4 000 kronor, förutsatt att du uppfyller villkoren och har tillräckligt skatteutrymme. De andra 4 000 kronorna påverkas inte av RUT.
Exemplet visar varför ett tydligt kostnadsunderlag är viktigare än ett lockande totalpris. Två flyttfirmor kan offerera samma totalsumma men ge olika korrekt RUT-belopp beroende på hur stor del som faktiskt är arbetskostnad.
Kontrollera resultatet efter flytten
När arbetet är klart bör du jämföra den slutliga fakturan med offerten. Kontrollera att avdraget inte har flyttats över på poster som bil eller material och att eventuella tillägg fortfarande är korrekt klassificerade.
Du kan också kontrollera hur mycket RUT och ROT som registrerats för dig via Skatteverkets tjänster. Kom ihåg att uppgifterna där bygger på ärenden som har kommit in och behandlats, så de är inte alltid en realtidsbild direkt efter betalningen.
Sammanfattning: rätt RUT handlar om rätt arbetskostnad
RUT-avdrag för flytt 2026 kan omfatta arbetskostnaden för packning, uppackning, bärhjälp, lastning, lossning, relevant körarbete samt viss demontering och återmontering som hör direkt till flytten. Däremot ska kostnader för flyttbil, drivmedel, material och magasinshyra hållas utanför.
Den bästa kontrollen är därför enkel: du ska kunna förstå exakt vilken arbetskostnad avdraget bygger på och varför just den delen omfattas. Om det inte går att se på offerten eller fakturan är det bättre att be flyttfirman specificera underlaget innan betalning än att utgå från att ett automatiskt RUT-belopp är korrekt.