Hem
» Hur
»
ROT eller RUT – vad är skillnaden? Så väljer du rätt avdrag 2026
ROT eller RUT – vad är skillnaden? Så väljer du rätt avdrag 2026
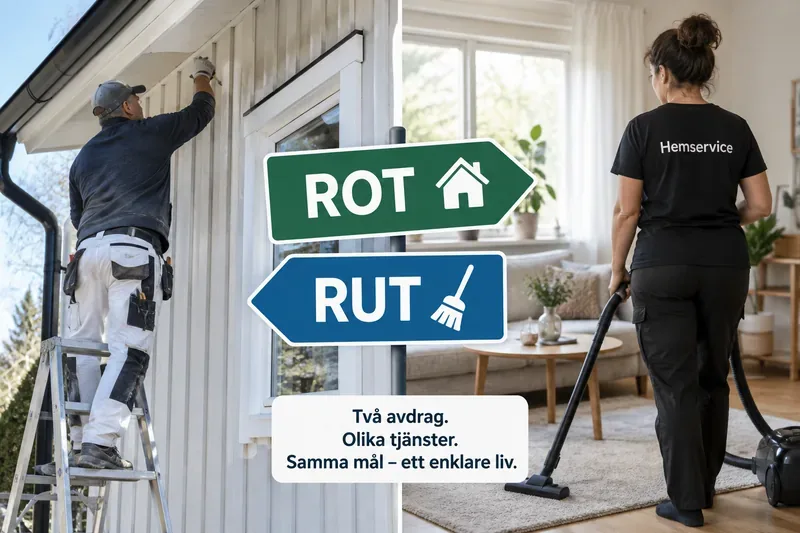
ROT och RUT är två olika skattereduktioner för arbetskostnad. ROT gäller i huvudsak reparation, underhåll samt om- och tillbyggnad av en bostad som du äger. RUT gäller i stället vissa hushållsnära tjänster, till exempel städning, trädgårdsarbete, flyttjänster och vissa it-tjänster. För 2026 är reduktionen högst 30 procent av arbetskostnaden för ROT och högst 50 procent för RUT.
Det viktigaste innan du bokar en tjänst är därför inte att fråga vilket avdrag som är ”bäst”, utan vilken typ av arbete det faktiskt är, var arbetet utförs och om du uppfyller kraven för just den skattereduktionen. Nedan går vi igenom de frågor som oftast avgör saken.
ROT förknippas med arbete på bostaden, medan RUT gäller utvalda tjänster i eller nära hushållet. Vilket avdrag som gäller styrs av arbetets art och villkoren – inte av vad företaget råkar kalla tjänsten.
Vad är den viktigaste skillnaden mellan ROT och RUT?
ROT gäller arbete på själva bostaden. RUT gäller i huvudsak tjänster som utförs för hushållet. Skatteverket beskriver ROT som reparation, underhåll samt om- och tillbyggnad av småhus, ägarlägenheter och bostadsrätter som uppfyller villkoren. RUT omfattar hushållsarbete som normalt utförs av hushållen själva, men även vissa särskilt angivna tjänster som flytt, it-tjänster och reparation av vitvaror.
En enkel kontrollfråga är därför: förändrar eller reparerar tjänsten bostaden, eller hjälper den hushållet med en tjänst? Det är ingen juridisk definition, men den hjälper dig att hitta rätt kategori innan du kontrollerar detaljerna hos Skatteverket.
Renovering, reparation, underhåll, om- och tillbyggnad
Städning, trädgård, flytt, barnpassning, vissa it- och andra hushållstjänster
Det gemensamma taket är alltså 75 000 kronor per person och beskattningsår. Av detta får högst 50 000 kronor vara ROT. Det innebär exempelvis att en person som redan har fått 50 000 kronor i rotavdrag som mest har 25 000 kronor kvar inom det gemensamma utrymmet för RUT samma år, förutsatt att övriga villkor är uppfyllda.
Varför ser jag uppgifter om 50 procent ROT på andra sidor?
Det beror sannolikt på den tillfälliga höjningen under 2025. ROT höjdes då från 30 till 50 procent för färdigställda arbeten som betalades under perioden 12 maj–31 december 2025. Den höjningen var uttryckligen tillfällig.
För 2026 är nivån åter 30 procent av den debiterade arbetskostnaden inklusive moms. Om du jämför offerter eller läser äldre guider är det därför viktigt att kontrollera vilket år informationen gäller. Skatteverket beskriver den tidigare tillfälliga höjningen på sin sida om skattereduktioner.
Måste jag äga bostaden för att få ROT?
Ja, ägandet är centralt för ROT. Arbetet ska normalt utföras på ett småhus, en ägarlägenhet eller en bostadsrätt som ägs av den person som begär skattereduktionen. Du ska dessutom använda bostaden på det sätt som reglerna kräver, till exempel som permanentbostad eller fritidsbostad.
För bostadsrätt finns ytterligare begränsningar. Arbetet ska utföras inne i lägenheten och avse sådant som bostadsrättshavaren ansvarar för. Arbete på exempelvis föreningens fasad ger därför normalt inte ROT för den enskilde bostadsrättshavaren, även om arbetet ligger nära bostaden.
Inte på samma sätt som för ROT. RUT är knutet till tjänsten och hushållet snarare än till att du måste äga byggnaden. Rutarbete ska i de flesta fall utföras i eller i nära anslutning till en bostad där du bor eller använder som fritidsbostad. Det finns dessutom särskilda regler för bland annat tjänster i en förälders hushåll.
Det här är en av de mest praktiska skillnaderna. En person som hyr sin bostad kan exempelvis ha rätt till RUT för städning om övriga villkor är uppfyllda, medan samma person inte kan använda ROT för att renovera hyresvärdens bostad.
Vilka vanliga jobb är ROT?
Vanliga exempel på arbeten som kan vara ROT är att måla om, byta golv eller väggmaterial, byta köksinredning, modernisera elinstallationer och utföra vissa reparationer eller installationer. Om- och tillbyggnad kan också omfattas, men reglerna varierar beroende på bostadstyp och byggnadens ålder.
Det betyder inte att allt en hantverkare gör automatiskt är ROT. Arkitektkostnader, bygglov, besiktning, material, maskinkostnader och resor ger exempelvis inte rätt till rotavdrag. Nybyggnation omfattas inte heller på samma sätt som reparation och ombyggnad.
Exempel: badrumsrenovering
Om ett företag renoverar ditt badrum kan den del av fakturan som avser godkänt arbete vara underlag för ROT. Kaklet, tätskiktsmaterialet, blandare och andra varor är däremot inte arbetskostnad och ger därför inte skattereduktion i sig.
Vilka vanliga jobb är RUT?
RUT omfattar fler typer av vardagstjänster än bara städning. Skatteverket räknar bland annat upp städ- och rengöringsarbete, viss kläd- och textilvård, snöskottning, trädgårdsarbete, barnpassning och personlig omsorg. Reglerna omfattar även vissa flyttjänster, it-tjänster och reparation av vitvaror.
Även här finns tydliga gränser. För en flytt kan arbetskostnaden för att flytta bohaget omfattas, medan exempelvis kostnad för flyttbil och magasinshyra inte automatiskt är avdragsgrundande. För varje tjänst bör du därför kontrollera exakt vad Skatteverket räknar som arbete.
Ja, i vissa projekt kan olika delar falla inom olika regler, men samma arbetskostnad kan inte användas dubbelt. Ett tydligt exempel är rengöring: vanlig hemstädning är typiskt RUT, medan viss avancerad rengöring av tak eller fasad kan räknas som ROT om övriga villkor är uppfyllda.
Det säkraste är att företaget specificerar tjänsterna och arbetskostnaderna tydligt. Be om en offert eller faktura där arbete, material, resor och andra kostnader är separerade. Då blir det enklare både för dig och utföraren att bedöma rätt skattereduktion.
Är det företaget eller jag som gör avdraget?
När fakturamodellen används gör företaget normalt den preliminära skattereduktionen direkt på fakturan och begär sedan utbetalning från Skatteverket när arbetet är utfört och betalat. För RUT kan företaget dra av högst 50 procent av arbetskostnaden; motsvarande högsta nivå för ROT 2026 är 30 procent.
Men du bär fortfarande risken om du inte har rätt till hela skattereduktionen. Det kan till exempel bero på att du redan har använt årets utrymme eller inte har tillräckligt mycket slutlig skatt att reducera. Ett avdrag på fakturan är därför inte samma sak som en garanti för att du får behålla hela beloppet när skatten fastställs.
Vilka grundkrav bör jag kontrollera innan jag beställer?
Du ska normalt ha fyllt 18 år senast vid beskattningsårets utgång.
Du måste uppfylla skattereglerna för att kunna få skattereduktion i Sverige.
Tjänsten måste vara en godkänd ROT- eller RUT-tjänst.
Det är arbetskostnaden som ligger till grund för reduktionen, inte material eller resor.
Vid ROT måste ägar- och bostadsvillkoren vara uppfyllda.
Utföraren måste uppfylla reglerna, normalt bland annat vara godkänd för F-skatt när fakturamodellen används.
Betalningen måste vara elektroniskt spårbar.
Du behöver ha tillräcklig skatt att räkna av reduktionen mot.
Skatteverkets regler anger att elektronisk betalning är ett krav. Det kan exempelvis vara en betalning via bank, kort eller annan elektroniskt spårbar metod. Kontant betalning uppfyller inte kravet för ROT/RUT på samma sätt.
Hur vet jag om jag har tillräckligt avdrag kvar?
Det räcker inte att titta på maxbeloppet. Ditt faktiska utrymme beror både på hur mycket ROT och RUT du redan har använt under året och hur mycket skatt du slutligen har att reducera.
Exempel: om du har rätt till 20 000 kronor i preliminärt ROT på flera fakturor men din slutliga skatt efter andra skattereduktioner inte räcker till hela beloppet, kan du behöva betala tillbaka en del av den preliminära reduktionen. Skatteverket varnar uttryckligen för detta i informationen om skattereduktioner.
Inför ett större projekt är det därför klokt att kontrollera ditt använda ROT/RUT-belopp och göra en rimlig uppskattning av årets skatt innan du räknar reduktionen som en säker besparing.
Spelar betalningsdatumet någon roll?
Ja. Det är betalningsdatumet som styr vilket beskattningsår skattereduktionen hör till. Detta är särskilt viktigt runt årsskiftet. En faktura daterad i december men betald i januari hör normalt till det senare betalningsåret enligt fakturamodellens regler.
För att reduktionen ska kunna genomföras måste också arbetet vara utfört och företaget följa tidsfristerna för att begära utbetalning från Skatteverket. Planerar du ett större projekt nära årsskiftet bör du därför stämma av både betalningsdatum och när arbetet faktiskt färdigställs.
ROT eller RUT – vilket ska jag välja?
I praktiken ”väljer” du sällan fritt mellan dem. Arbetets karaktär avgör vilken regel som kan användas. Ska någon reparera, underhålla eller bygga om en bostad du äger är ROT ofta den relevanta kategorin. Ska du köpa en godkänd hushållstjänst, som städning eller trädgårdsskötsel, är RUT normalt rätt kategori.
Om tjänsten ligger nära gränsen – exempelvis rengöring, installation, trädgårdsarbete i samband med byggprojekt eller arbete i en bostadsrätt – bör du kontrollera den specifika tjänsten i Skatteverkets listor innan du accepterar offerten.
En snabb beslutsordning
Identifiera tjänsten: är det arbete på bostaden eller en hushållstjänst?
Kontrollera bostaden: vid ROT, äger du bostaden och omfattas just den delen av bostaden?
Kontrollera tjänstekategorin: slå upp den konkreta tjänsten hos Skatteverket.
Separera kostnader: arbetskostnad ska skiljas från material, resor och andra kostnader.
Kontrollera årets utrymme: kom ihåg det gemensamma taket på 75 000 kronor per person, varav högst 50 000 kronor får vara ROT.
Kontrollera betalningen: betala elektroniskt och tänk på vilket beskattningsår betalningen hamnar i.
Sammanfattning
Skillnaden mellan ROT och RUT är framför allt vad du köper för tjänst och vilka krav som gäller för bostaden. ROT 2026 ger högst 30 procent av arbetskostnaden och gäller främst reparation, underhåll samt om- och tillbyggnad av en bostad som du äger. RUT ger högst 50 procent av arbetskostnaden för godkända hushållsnära tjänster och kräver inte samma ägarförhållande.
ROT och RUT delar ett gemensamt maximalt utrymme på 75 000 kronor per person och år, och högst 50 000 kronor av detta får vara ROT. Material, resor och annan icke-arbetskostnad ger normalt ingen skattereduktion.
Kontrollerat mot Skatteverkets information och rättsliga vägledning för 2026 den 16 september 2026. Exakt rätt till skattereduktion beror på din situation, tjänstens innehåll och hur kostnaderna är specificerade. Vid ett gränsfall bör den aktuella tjänsten kontrolleras direkt i Skatteverkets regler innan arbetet beställs.