Hem
» Hur
»
ROT-avdrag för värmepump 2026 – så beräknas arbetskostnaden
ROT-avdrag för värmepump 2026 – så beräknas arbetskostnaden
Du har fått en offert på en värmepump med ett enda fast totalpris. Pump, rör, installation, resor och kanske borrning ingår – men hur mycket av priset är egentligen arbetskostnad som kan ligga till grund för ROT-avdrag? Det är en vanlig praktisk fråga, eftersom ROT 2026 är 30 procent av den godkända arbetskostnaden, inte 30 procent av hela värmepumpsaffären.
För värmepumpsinstallationer finns en förenkling som är särskilt användbar vid totalentreprenad till fast pris. Skatteverket godtar en schablon där arbetskostnaden normalt kan beräknas till 35 procent av totalpriset för vätska-vattenvärmepump, exempelvis bergvärme, och 30 procent för luftvärmepump, inklusive luft-vatten, luft-luft och frånluft. Därefter beräknas själva ROT-avdraget till 30 procent av den framräknade arbetskostnaden. Reglerna framgår av Skatteverkets aktuella lista över arbeten som ger rätt till ROT-avdrag.
Vid en värmepumpsinstallation är det inte hela priset på anläggningen som är ROT-grundande; avdraget beräknas på arbetskostnaden.
Varför blir ROT-beloppet lägre än 30 procent av offerten?
ROT är en skattereduktion för arbete. Kostnaden för själva värmepumpen, annat material, maskiner och resor ska inte behandlas som arbetskostnad. Om en luft-vattenvärmepump med installation kostar 120 000 kronor betyder ”30 procent ROT” därför inte att fakturan automatiskt minskar med 36 000 kronor.
Från den 1 januari 2026 återgick ROT-avdraget till 30 procent av arbetskostnaden efter den tillfälliga höjningen under 2025. Det bekräftas av Skatteverkets information om nya regler 2026.
Steg 1: Kontrollera vilken typ av värmepump offerten gäller
Det första du behöver göra är att identifiera systemtypen. Det avgör vilken schablon som kan användas vid en totalentreprenad till fast pris.
Installation
Schablon för arbetskostnad
ROT 2026 på schablonbeloppet
Vätska-vattenvärmepump, till exempel bergvärme
35 % av total entreprenadkostnad
30 % av den beräknade arbetskostnaden
Luft-vattenvärmepump
30 % av total entreprenadkostnad
30 % av den beräknade arbetskostnaden
Luft-luftvärmepump
30 % av total entreprenadkostnad
30 % av den beräknade arbetskostnaden
Frånluftvärmepump
30 % av total entreprenadkostnad
30 % av den beräknade arbetskostnaden
Schablonen är alltså inte själva ROT-procenten. Den används först för att uppskatta vilken del av ett fast totalpris som är arbete. ROT-procenten appliceras därefter på arbetskostnaden.
Installation av en värmepump innehåller arbetsmoment som kan vara ROT-grundande, medan material, utrustning och resor inte ingår i ROT-underlaget.
Steg 2: Kontrollera att schablonen faktiskt får användas
Schablonen gäller när företaget utför en totalentreprenad till fast pris. Med det menas här ett i förväg bestämt totalpris där kostnader för entreprenaden, exempelvis arbete, material, maskinkostnader och resor, ingår.
Skatteverkets rättsliga vägledning för 2026 anger dessutom att värmesystemschablonen kan användas för installation i småhus och ägarlägenheter, men inte i bostadsrätter. Den kan användas både vid installation av ett nytt värmesystem och vid utbyte. Se Skatteverkets rättsliga vägledning om vad som räknas som ROT-arbete.
Om entreprenaden inte passar in på schablonregeln behöver arbetskostnaden i stället kunna styrkas på annat godtagbart sätt. Ett företag som begär utbetalning baserat på en högre arbetskostnad än schablonen måste vid en förfrågan kunna visa hur den verkliga arbetskostnaden har räknats fram.
Steg 3: Räkna arbetskostnaden först – ROT därefter
Exempel: luft-vattenvärmepump för 120 000 kronor
Anta att ett småhus får en luft-vattenvärmepump genom totalentreprenad till fast pris på 120 000 kronor. Schablonen för en luftvärmepump är 30 procent:
Det motsvarar i detta exempel 9 procent av hela entreprenadpriset. Det är en användbar snabbkontroll: när både arbetskostnadsschablonen och ROT-nivån är 30 procent blir 0,30 × 0,30 = 0,09.
Exempel: bergvärme för 180 000 kronor
För en vätska-vattenvärmepump, exempelvis bergvärme, är installationsschablonen 35 procent. Om den relevanta totalentreprenaden kostar 180 000 kronor blir beräkningen:
Exemplen visar beräkningsmetoden, inte ett löfte om vilket avdrag en viss kund slutligen får. Din egen skattesituation och ditt återstående ROT/RUT-utrymme påverkar hur stor skattereduktion du faktiskt kan utnyttja.
Steg 4: Läs fakturan på rätt sätt
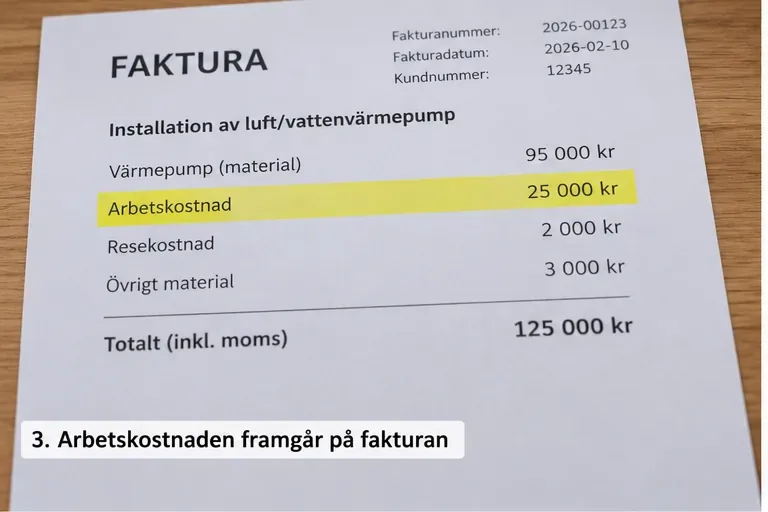
På fakturan ska du kunna förstå vad företaget har lagt till grund för ROT. Om arbetskostnaden är specificerad bör du kontrollera att material, utrustning och resor inte har bakats in som arbete. Skatteverkets rättsliga vägledning säger uttryckligen att resor inte får ingå i underlaget för skattereduktion.
En tydlig faktura gör det enklare att se vilken arbetskostnad företaget använder som underlag för ROT och vilka kostnader som ligger utanför.
Om företaget använder schablonen vid fast totalentreprenad är principen annorlunda än att summera varje faktisk arbetstimme. Schablonen bestämmer den beräknade arbetsdelen av totalpriset. Om företaget i stället hävdar en högre arbetskostnad måste det kunna dokumentera beräkningen om Skatteverket frågar. Bristfälligt underlag kan leda till att utbetalning vägras helt eller delvis eller att redan utbetalt belopp återkrävs.
Steg 5: Blanda inte ihop installation, reparation och service
Installation, reparation och service behandlas inte alltid likadant. Skatteverket anger att installation, reparation och byte av värmepumpar kan vara ROT-arbete. Däremot ger ren service, kontroll eller översyn av maskiner och inventarier inte ROT-avdrag.
Det betyder att en faktura märkt ”värmepumpsservice” inte automatiskt blir ROT-grundande bara för att samma företag tidigare installerade pumpen. Om ett besök innehåller flera moment bör företaget beskriva vad som faktiskt är reparation och vad som är service.
Steg 6: Var extra noggrann vid bergvärme och borrning
Bergvärme kan innehålla både värmepumpsinstallation och mark- eller borrarbete. Här är det lätt att räkna fel genom att stapla flera schabloner på samma kostnad. Skatteverkets ställningstagande om värmepumpentreprenader säger att schablonen för värmepumpens arbetskostnad inte kan kombineras med andra beräkningar av arbetskostnad på samma totalentreprenad, exempelvis en separat schablonberäkning för borrning.
Skatteverket har samtidigt en särskild schablon för borrning vid entreprenad till fast pris: arbetskostnaden kan då beräknas till 35 procent av kostnaden för den entreprenaden. Om din bergvärmeoffert är uppdelad i flera avtal eller entreprenader bör du därför be utföraren förklara exakt vilket underlag och vilken beräkningsmetod som används för varje del, i stället för att själv kombinera procentsatser.
Steg 7: Kontrollera ditt personliga ROT-utrymme
Även en korrekt beräknad arbetskostnad innebär inte att du säkert kan utnyttja hela beloppet. ROT-avdraget får uppgå till högst 50 000 kronor per person och år, och ROT och RUT får tillsammans uppgå till högst 75 000 kronor per person och år. Du behöver dessutom ha tillräckligt med skatt att reducera och uppfylla övriga villkor för avdraget.
Vid fakturamodellen gör företaget normalt ett preliminärt avdrag på fakturan och begär sedan motsvarande utbetalning från Skatteverket efter att du har betalat din del. Det är därför klokt att kontrollera ditt utrymme innan en större installation genomförs.
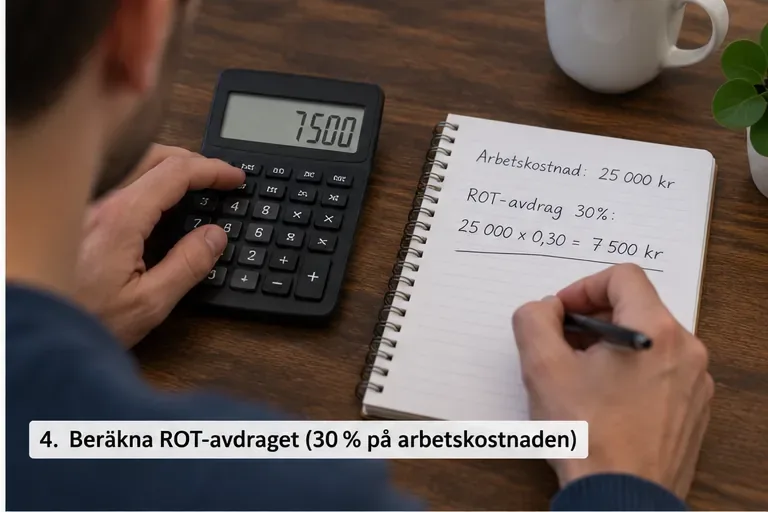
Räkna i två led: fastställ först den godkända arbetskostnaden och beräkna sedan ROT som 30 procent av den arbetskostnaden.
Vanliga fel som gör ROT-kalkylen missvisande
30 procent dras från hela offerten. ROT 2026 är 30 procent av arbetskostnaden, inte av värmepump, material och övriga kostnader.
30- och 35-procentsschablonerna tolkas som ROT-nivåer. De används för att beräkna arbetskostnaden vid den aktuella typen av fast totalentreprenad.
Samma schablon används för alla värmepumpar. Vätska-vatten har 35 procent medan luft-vatten, luft-luft och frånluft har 30 procent.
Schablonen används för en bostadsrätt. Skatteverkets värmesystemschablon gäller småhus och ägarlägenheter, inte bostadsrätter.
Service räknas som installation eller reparation. Ren service och översyn ger inte ROT.
Flera schabloner läggs ovanpå varandra. Be entreprenören redovisa beräkningsgrunden när installation och exempelvis borrning ingår i projektet.
Slutkontroll: stämmer ditt ROT-avdrag?
Du kan göra en snabb egenkontroll innan du betalar. Börja med att kontrollera att arbetet faktiskt är ROT-grundande och att rätt bostadstyp omfattas. Kontrollera sedan om priset är en totalentreprenad till fast pris och vilken värmepumpstyp som installeras. För en sådan entreprenad i småhus eller ägarlägenhet använder du 35 procent som arbetskostnad för vätska-vattenvärmepump eller 30 procent för luftvärmepump. Multiplicera därefter arbetskostnaden med 30 procent för ROT-nivån 2026.
Jämför resultatet med företagets offert eller faktura. Om företagets angivna arbetskostnad ligger över schablonen, fråga vilket dokumenterat underlag som används. Kontrollera också att rena servicekostnader inte har räknats med och att du själv har tillräckligt ROT-utrymme.
Det viktigaste är alltså att hålla isär två procentsatser: schablonen beräknar arbetskostnaden, medan ROT-procenten beräknar skattereduktionen på arbetskostnaden. När den skillnaden är tydlig blir en värmumpsoffert betydligt enklare att kontrollera.