Hem
» Hur
»
ROT-avdrag för takarbete – vilka arbeten omfattas 2026?
ROT-avdrag för takarbete – vilka arbeten omfattas 2026?
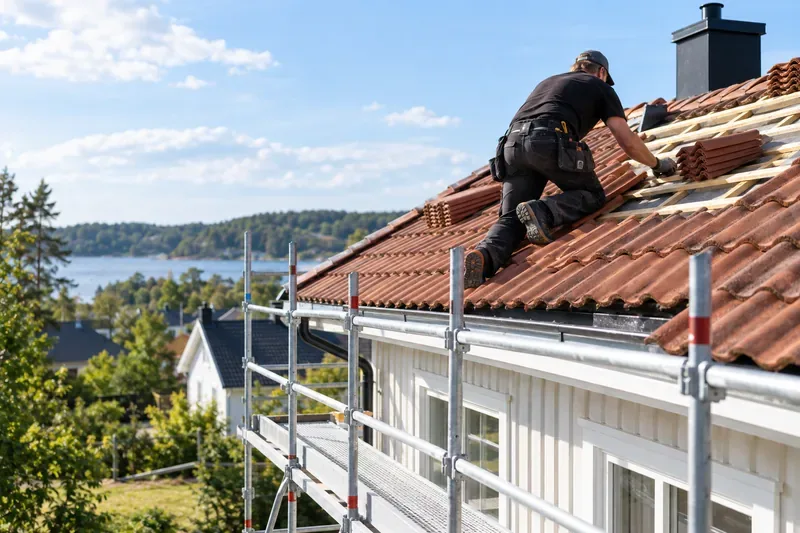
Du ska lägga om taket och offerten innehåller rivning, nya takpannor, hängrännor, byggnadsställning, material och bortforsling. Får du ROT-avdrag på hela paketet? Nej. Men flera delar av själva takarbetet kan omfattas.
Den viktigaste skillnaden är mellan arbete som ger rätt till ROT och kostnader som ligger utanför avdraget. Skatteverkets regler för 2026 anger uttryckligen att byte och reparation av bland annat takpannor och hängrännor på småhus kan ge ROT-avdrag. Även takrengöring och byggnadsställning i samband med ett godkänt ROT-arbete kan omfattas. Däremot får material, resor, maskiner och avfallshantering inte räknas in i avdragsunderlaget.
Arbetskostnaden för att byta eller reparera takpannor på ett småhus kan ge ROT-avdrag när övriga villkor är uppfyllda.
Vad är bekräftat för ROT-avdrag på tak 2026?
Enligt Skatteverkets lista över arbeten som ger ROT-avdrag kan du för ett småhus få avdrag för arbetskostnaden när hantverkaren byter eller reparerar fasad, hängrännor och takpannor. Skatteverkets rättsliga vägledning klassar dessutom reparation och underhåll som åtgärder som återställer eller bibehåller en byggnad i skick.
Gör så här: Be takföretaget dela upp offerten i tydliga arbetsmoment och separera arbete från material och övriga kostnader redan före beställningen.
Vilka takarbeten kan omfattas?
Arbete
ROT?
Kommentar
Byta eller reparera takpannor
Ja
Uttryckligen godkänt för småhus.
Byta eller reparera hängrännor
Ja
Uttryckligen godkänt för småhus.
Rengöra tak och takpannor
Ja
Skatteverket räknar sådan rengöring som ROT-arbete.
Montera och demontera byggnadsställning
Ja, i samband med ROT-arbete
Ställningsarbetet måste höra samman med ett godkänt ROT-arbete.
Reparation och underhåll av tak
Normalt ja
Förutsätter att åtgärden och bostaden uppfyller ROT-villkoren.
Material till taket
Nej
Materialkostnader ger inte ROT-avdrag.
Resor, maskiner och avfallshantering
Nej
Räknas som övriga kostnader.
Yttertak på bostadsrätt
Normalt nej
ROT för bostadsrätt kräver att arbetet utförs inne i bostaden och att bostadsrättshavaren ansvarar för det.
Missförstånd 1: ”Hela takbytet ger 30 procent rabatt”
Det stämmer inte. För 2026 får företaget dra av högst 30 procent av arbetskostnaden för godkända ROT-arbeten. Material och resekostnader omfattas inte. Skatteverket anger också att bara arbetad tid på plats hos dig får ligga till grund för ROT-avdraget.
Det innebär att en dyr takentreprenad kan innehålla en betydligt mindre ROT-grundande del än totalsumman antyder. Takpannor, plåt, virke, underlag, infästningar och annat material ska betalas fullt ut. Detsamma gäller exempelvis restid, maskiner, utrustning, administration och avfallshantering.
Gör så här: Titta inte på offertens totalsumma när du uppskattar ROT. Utgå från den särredovisade arbetskostnaden för godkända moment. Läs Skatteverkets aktuella villkor och kostnadsfördelning innan du accepterar offerten.
Missförstånd 2: ”Byggnadsställningen ger aldrig ROT”
Det är för kategoriskt. Skatteverket anger att arbete med att montera och montera ner byggnadsställningar i samband med ROT-arbete kan ge avdrag. Det är alltså kopplingen till det godkända arbetet som är central.
Det betyder däremot inte att varje kostnad som på fakturan kallas ”ställning” automatiskt är arbetskostnad som ger avdrag. Hyrd utrustning och andra material- eller utrustningskostnader är inte ROT-grundande.
Gör så här: Be företaget skilja på arbetskostnaden för montering/demontering och kostnaden för själva ställningen eller utrustningen.
Missförstånd 3: ”Taktvätt är bara vanlig rengöring och ger inte ROT”
För småhus är det fel. Skatteverket anger uttryckligen rengöring av tak och takpannor som arbete som kan ge ROT-avdrag. I den rättsliga vägledningen nämns taktvätt som underhåll.
Men bostadstypen spelar roll. Reglerna för bostadsrätter är betydligt snävare eftersom arbetet måste utföras i bostaden och avse något bostadsrättshavaren ansvarar för.
Gör så här: Kontrollera först om bostaden är småhus, bostadsrätt eller ägarlägenhet. Samma fysiska takarbete kan få olika skattemässig behandling beroende på ägandeformen.
Missförstånd 4: ”Jag bor i ett bostadsrättsradhus, alltså får jag ROT på yttertaket”
Det är inte så reglerna fungerar. Skatteverket anger att du i en bostadsrätt bara får ROT för arbeten som utförs inne i bostaden och som du ansvarar för enligt föreningens stadgar. Myndigheten förtydligar att arbete på fasaden inte ger ROT även när bostadsrätten är ett radhus eller parhus. Yttertaket ligger på motsvarande sätt utanför lägenhetens tak, väggar och golv.
För en ägarlägenhet kan arbeten på delar som samfälligheten ansvarar för, exempelvis yttertaket, inte heller ge ägaren ROT-avdrag.
Gör så här: Kontrollera upplåtelseformen och vem som faktiskt ansvarar för yttertaket innan du räknar med något avdrag.
Spelar husets ålder någon roll?
Ja, men inte på det sätt som ibland påstås. Skatteverket anger att reparation och underhåll ger rätt till ROT oavsett hur gammalt huset är. Femårsregeln blir däremot relevant för ombyggnad och tillbyggnad. För ett småhus som är yngre än fem år får arbetet bara syfta till att återställa byggnaden till dess ursprungliga skick; vid materialbyte ska det nya materialet vara likvärdigt med det gamla.
Gränsen mellan reparation och en faktisk ombyggnad kan därför få betydelse i ett större takprojekt. Ett vanligt underhållsbyte av uttjänta delar är enklare att bedöma än ett projekt där takets konstruktion eller byggnadens utformning förändras.
Gör så här: Om takprojektet förändrar konstruktionen snarare än bara reparerar den, kontrollera husets värdeår och låt entreprenören specificera vad som är reparation respektive ombyggnad.
Vad gäller för tak på garage och andra komplementhus?
Här beror svaret på byggnadens relation till bostaden. Skatteverkets rättsliga vägledning anger att ett komplementhus som funktionellt hör samman med småhuset, exempelvis garage eller förråd, kan omfattas av ROT för reparation, underhåll samt om- och tillbyggnad.
Det är alltså missvisande att säga att ”tak på garage aldrig ger ROT”. Men byggnaden måste kvalificera sig inom reglerna och övriga villkor måste vara uppfyllda.
Gör så här: Be om en separat bedömning av komplementhuset om entreprenaden omfattar både bostadens och garagets tak.
Hur mycket ROT kan du få 2026?
ROT-avdraget är högst 30 procent av den godkända arbetskostnaden. ROT och RUT får tillsammans uppgå till högst 75 000 kronor per person och år, varav högst 50 000 kronor får vara ROT. Det faktiska avdraget beror också på hur mycket skatt du har betalat och vilka andra skattereduktioner du använder.
Om två personer äger och använder bostaden kan avdraget under vissa förutsättningar fördelas mellan dem, men det sammanlagda ROT-avdraget för arbetet kan aldrig bli högre än 30 procent av den totala godkända arbetskostnaden.
Gör så här: Kontrollera ditt redan använda ROT- och RUT-belopp i Skatteverkets e-tjänst innan ett stort takarbete faktureras.
Exempel: så ska du tänka kring en takoffert
Anta att en offert innehåller arbete för takomläggning, nya takpannor och annat material, ställningshyra, arbete med att montera ställningen, resor och bortforsling. Det är inte korrekt att ta 30 procent av hela fakturan.
Den ROT-grundande delen kan omfatta den godkända arbetstiden för takarbetet och arbetsmomentet att montera och demontera ställningen. Material, ställningshyra, resor och avfallshantering ska däremot hållas utanför. Exakt belopp måste baseras på den verkliga kostnadsfördelningen i din faktura; en schabloniserad gissning är inte tillräcklig.
Gör så här: Kräv en faktura där arbetad tid, material och övriga kostnader redovisas var för sig.
Betalningen kan avgöra om avdraget fungerar
Det räcker inte att arbetet i sig är godkänt. Du ska bland annat äga bostaden när arbetet utförs och använda den som permanentbostad, fritidsbostad eller liknande. Företaget ska normalt vara godkänt för F-skatt. För ROT krävs dessutom elektroniskt spårbar betalning.
Företaget gör normalt avdraget på fakturan och ansöker därefter om utbetalning från Skatteverket. Arbetet måste vara utfört och betalt innan företaget kan begära utbetalningen.
Gör så här: Kontrollera F-skatt, se till att fakturan identifierar fastigheten och betala elektroniskt – inte kontant.
Det här går inte att avgöra bara från ordet ”takarbete”
En offert kan innehålla specialmoment som inte framgår av de generella exemplen hos Skatteverket. Då bör du inte anta att allt som sker ”på taket” automatiskt omfattas. Bedömningen beror på vad som faktiskt utförs, vilken bostadstyp det gäller och om momentet är reparation, underhåll, ombyggnad, installation eller något annat.
Gör så här: Vid ovanliga arbeten, be entreprenören specificera momentet och jämför det med Skatteverkets aktuella lista. Om det fortfarande är oklart bör du få frågan bedömd innan arbetet och betalningen genomförs.
Kontrollista innan du beställer takarbetet
Kontrollera att du äger och använder bostaden enligt ROT-villkoren.
Fastställ om det är ett småhus, en bostadsrätt eller en ägarlägenhet.
Be om tydlig uppdelning mellan takarbete, material och övriga kostnader.
Kontrollera särskilt arbetskostnaden för takpannor, hängrännor, rengöring och eventuell ställningsmontering.
Räkna inte in material, resor, maskiner, ställningshyra eller avfallshantering i ROT-underlaget.
Kontrollera femårsregeln om projektet innebär ombyggnad eller tillbyggnad.
Kontrollera företagets F-skatt.
Betala elektroniskt och spara offert, avtal och faktura.
Kontrollera hur mycket ROT-utrymme du har kvar för året.
Slutsats
ROT-avdrag kan alltså användas för många vanliga takarbeten på småhus. Byte och reparation av takpannor och hängrännor, takrengöring och arbetskostnaden för ställningsmontering i samband med ett ROT-arbete är tydliga exempel. Det vanligaste misstaget är att räkna avdrag på hela entreprenaden i stället för enbart på godkänd arbetskostnad. Nästa viktiga kontroll är bostadstypen: reglerna för yttertak på en bostadsrätt eller gemensamt tak i en ägarlägenhetsfastighet är inte desamma som för ett eget småhus.
Utgå därför från arbetsmomenten, inte från projektets namn. En specificerad offert och en kontroll mot Skatteverkets rättsliga vägledning för ROT-arbete 2026 gör det betydligt lättare att se vad som faktiskt kan dras av.