Hem
» Hur
»
Ger avloppsrensning rätt till ROT-avdrag? Reglerna du behöver känna till 2026
Ger avloppsrensning rätt till ROT-avdrag? Reglerna du behöver känna till 2026
Kort svar: Ja, avloppsrensning kan ge rätt till ROT-avdrag, men inte i alla bostadstyper eller för alla typer av avloppsarbete. För 2026 är ROT-avdraget åter 30 procent av den godkända arbetskostnaden. Det viktigaste är därför att först kontrollera vilken bostad du har, var rensningen ska göras och om arbetet faktiskt räknas som ROT.
ROT är en skattereduktion för vissa arbeten med reparation, ombyggnad och tillbyggnad i en bostad som du äger. Det är alltså inte ett avdrag för hela fakturan. Material, utrustning och resor ingår normalt inte i underlaget. Skatteverket anger uttryckligen att rensning av avlopp kan vara ROT-arbete, men reglerna skiljer sig mellan småhus, bostadsrätt och ägarlägenhet. Se Skatteverkets beskrivning av hur ROT-avdraget fungerar.
Kontrollera bostadstyp, arbetskostnad och vad företaget faktiskt ska göra innan du accepterar offerten.
Steg 1: Ta reda på vilken bostadstyp du har
Det här är den viktigaste kontrollen för en nybörjare. Samma praktiska tjänst kan behandlas olika beroende på om den utförs i ett småhus, en bostadsrätt eller en ägarlägenhet.
Småhus
För ett småhus kan rengöring och rensning av avlopp ge ROT-avdrag när arbetet utförs i bostaden eller på tomten i nära anslutning till bostaden, under förutsättning att övriga ROT-villkor är uppfyllda. Ett småhus kan exempelvis vara en villa eller ett fritidshus som du äger och använder.
Bostadsrätt
Här finns en viktig begränsning som är lätt att missa. Skatteverkets aktuella lista över godkända arbeten anger att avloppsrensning inte ger ROT-avdrag för bostadsrätt. För bostadsrätter är ROT i huvudsak begränsat till arbeten inne i bostaden som bostadsrättshavaren ansvarar för enligt föreningens stadgar, och Skatteverket räknar uttryckligen upp avloppsrensning bland arbeten som inte ger avdrag i denna kategori.
Ägarlägenhet
En ägarlägenhet ägs direkt som en fastighet, till skillnad från en bostadsrätt där du har nyttjanderätt genom föreningen. För ägarlägenhet anger Skatteverket att rensning av avlopp kan ge ROT-avdrag på den del av byggnaden som kunden äger och har underhållsansvar för. Arbete på gemensamma delar eller sådant som samfälligheten ansvarar för ger däremot inte avdrag.
Steg 2: Skilj avloppsrensning från andra avloppstjänster
Ordet ”avloppsarbete” är för brett för att avgöra ROT-rätten. Avloppsrensning innebär i praktiken att ett stopp eller en beläggning i ett avlopp tas bort, exempelvis med mekanisk rensutrustning. Det är inte samma sak som slamsugning, tömning av septiktank eller arbete på en avloppsanläggning.
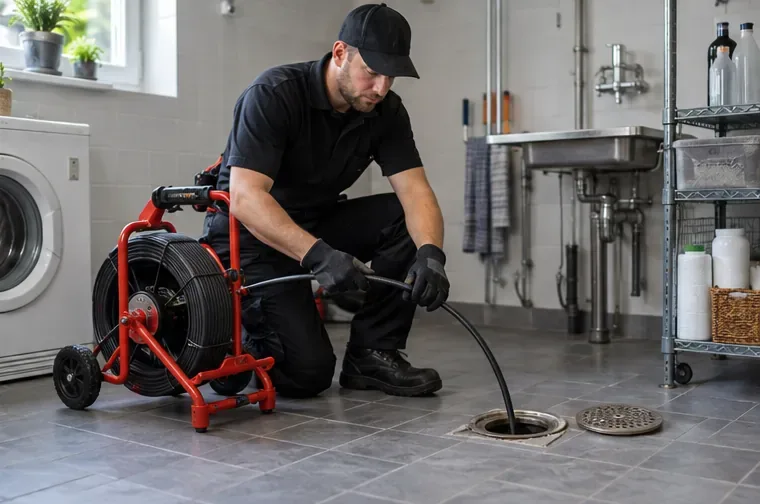
Be företaget beskriva tjänsten tydligt: rensning av ett avlopp bedöms inte på samma sätt som exempelvis tömning av en septiktank.
Skatteverkets regler gör flera tydliga avgränsningar. För småhus anges rengöring av avlopp som godkänt ROT-arbete. Däremot ger exempelvis tömning av septiktank och slamsugning inte ROT-avdrag. Inte heller arbete med själva avloppsanläggningen, såsom infiltrationsbäddar och trekammarbrunnar, ska automatiskt behandlas som avdragsgill avloppsrensning.
Det är därför klokt att undvika en offert där allt bara står som ”avloppsservice”. Be i stället om en konkret beskrivning av vad som ska utföras. Det gör det lättare både för dig och företaget att bedöma vilka arbetsmoment som får ingå i ROT-underlaget.
Steg 3: Kontrollera att du själv uppfyller villkoren
Att arbetet är av rätt typ räcker inte. ROT-avdraget är knutet till personen som köper tjänsten och till bostaden. I normalfallet behöver du äga bostaden när arbetet utförs och själv bo där eller använda den som fritidsbostad. Du behöver också ha tillräckligt med skatt att reducera.
Under 2026 är ROT-avdraget högst 30 procent av arbetskostnaden inklusive moms. ROT får uppgå till högst 50 000 kronor per person och beskattningsår. ROT och RUT tillsammans får vara högst 75 000 kronor per person och år. Den tillfälliga nivån på 50 procent som gällde för vissa betalningar under 2025 är alltså inte den normala nivån 2026. Skatteverket bekräftar återgången från den 1 januari 2026 på sidan Nya lagar och regler 2026.
Steg 4: Be om en offert där arbetskostnaden är separat
ROT beräknas på arbetskostnaden, inte på hela priset. Material, utrustning och resekostnader ger inte rätt till ROT-avdrag. Därför bör offerten och fakturan göra det möjligt att se vad som är arbete och vad som är andra kostnader.
Ett förenklat exempel: om den ROT-godkända arbetskostnaden inklusive moms är 4 000 kronor kan den preliminära skattereduktionen som mest vara 1 200 kronor vid en ROT-nivå på 30 procent. Om fakturan dessutom innehåller exempelvis resa eller material räknas dessa poster inte in i just den beräkningen. Det slutliga utfallet för dig beror också på hur mycket ROT/RUT du redan har använt och hur mycket skatt du har att reducera.
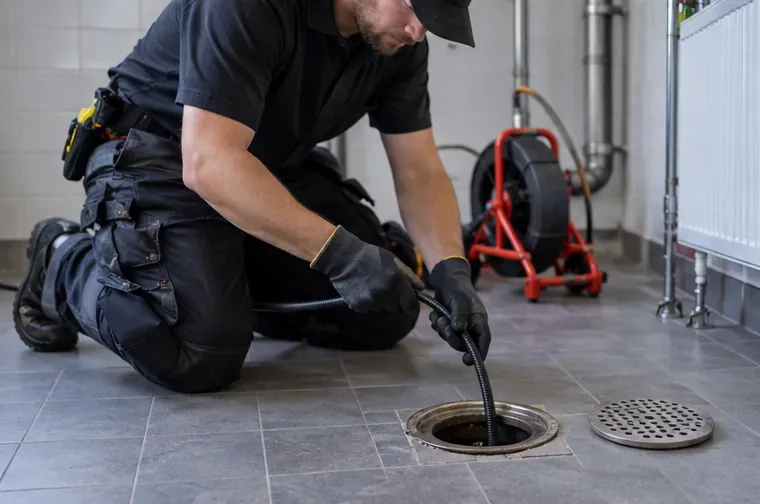
Själva arbetsmomentet bör beskrivas konkret på underlaget så att det går att skilja rensningsarbetet från andra tjänster och kostnader.
Steg 5: Låt företaget hantera fakturamodellen
Vid den vanliga fakturamodellen drar företaget av den preliminära skattereduktionen på fakturan. När du har betalat din del ansöker företaget om utbetalning från Skatteverket. Du ska alltså normalt inte först betala hela beloppet och sedan själv skicka in en vanlig ansökan om ROT för tjänsten.
Betalningen måste uppfylla reglerna för ROT. Skatteverket kräver elektronisk betalning, vilket innebär att betalningen ska kunna spåras till betalaren och mottagaren. Följ därför företagets betalningsinstruktioner och spara faktura och betalningsunderlag.
Snabbtabell: när kan avloppsrensning ge ROT?
Situation
ROT?
Vad du bör kontrollera
Rensning av avlopp i småhus
Kan ge ROT
Ägande, användning av bostaden, arbetsmoment och arbetskostnad.
Avloppsrensning i bostadsrätt
Nej enligt Skatteverkets aktuella arbetslista
Blanda inte ihop med andra VVS-arbeten som kan ha andra regler.
Rensning i ägarlägenhet
Kan ge ROT
Arbetet ska avse den del du äger och ansvarar för, inte gemensamma delar.
Slamsugning eller tömning av septiktank
Nej
Skilj tjänsten från vanlig avloppsrensning.
Material, utrustning och resa
Nej
Endast godkänd arbetskostnad ligger till grund för ROT.
Vanliga misstag att undvika
Misstag 1: att utgå från att alla VVS-tjänster ger ROT. Skatteverket bedömer olika arbetsmoment separat. Be därför om en specifikation innan arbetet börjar.
Misstag 2: att anta att reglerna är identiska för villa och bostadsrätt. Just avloppsrensning är ett tydligt exempel där bostadstypen kan ändra svaret.
Misstag 3: att räkna 30 procent på totalsumman. ROT 2026 är högst 30 procent av den godkända arbetskostnaden, inte av material, resa och andra kostnader.
Misstag 4: att använda gamla uppgifter om 50 procent. Den tillfälliga höjningen gällde under en del av 2025. Från 1 januari 2026 är nivån åter 30 procent.
Misstag 5: att inte kontrollera sitt kvarvarande utrymme. Även om tjänsten kvalificerar kan din faktiska skattereduktion bli lägre om du redan har använt ROT/RUT eller inte har tillräcklig skatt att reducera.
Så gör du innan du beställer
En enkel kontrollordning minskar risken för överraskningar: fastställ bostadstypen, beskriv exakt vilket avlopp som ska rensas, fråga företaget om just arbetsmomentet är ROT-grundande för din bostad och be om arbetskostnaden separat. Kontrollera sedan ditt eget ROT-utrymme och betala elektroniskt enligt fakturan.
Elektronisk betalning är ett av villkoren för fakturamodellen; spara faktura och betalningsunderlag efter betalningen.
Slutsats: ja för vissa bostäder, men kontrollera bostadstypen först
För den som äger ett småhus kan avloppsrensning normalt omfattas av ROT när arbetet och övriga villkor passar in i Skatteverkets regler. Även en ägarlägenhet kan omfattas för arbete på den del som ägaren ansvarar för. För bostadsrätt anger Skatteverkets aktuella arbetslista däremot att avloppsrensning inte ger ROT-avdrag.
Den säkraste vägen är därför inte att fråga enbart ”är avloppsrensning ROT?”, utan ”är just den här rensningen, i min bostadstyp och på den här delen av avloppet, ROT-grundande?”. Kontrollera alltid den aktuella informationen hos Skatteverket om arbetet ligger nära en gränsdragning eller om flera tjänster kombineras på samma faktura.