Hjem
» Hvordan
»
Skal bonus regnes med i feriepengegrunnlaget? Slik vurderer du det i 2026
Skal bonus regnes med i feriepengegrunnlaget? Slik vurderer du det i 2026
Kort svar: Ja, bonus skal som hovedregel tas med i feriepengegrunnlaget når bonusen er betaling for arbeid du selv har utført. Arbeidstilsynet sier uttrykkelig at det skal beregnes feriepenger av bonus og provisjonsbasert lønn når godtgjørelsen er et resultat av personlig arbeidsinnsats. Det betyr samtidig at ikke enhver utbetaling som kalles «bonus» automatisk gir rett til feriepenger.
De offisielle kildene som er kontrollert 22. september 2026 viser fortsatt den samme hovedregelen: Feriepenger beregnes av arbeidsvederlag som er utbetalt i opptjeningsåret, med enkelte lovbestemte unntak. For bonus er den praktiske nøkkelen derfor å finne ut hva bonusen faktisk belønner.
Det avgjørende er ikke hva utbetalingen kalles, men om bonusen i realiteten er vederlag for arbeid og dermed skal med i feriepengegrunnlaget.
Hovedregelen i ferieloven
Ferieloven § 10 sier at feriepenger fra arbeidsgiver skal beregnes på grunnlag av arbeidsvederlag som er utbetalt i opptjeningsåret. «Arbeidsvederlag» omfatter i utgangspunktet penger du får som betaling for arbeid.
Selve lovteksten finner du hos Lovdata – ferieloven § 10. Arbeidstilsynet presiserer dessuten at bonus og provisjonsbasert lønn skal inngå når ytelsen er et resultat av personlig arbeidsinnsats. Se Arbeidstilsynet – feriepenger.
Det betyr at navnet på ordningen ikke avgjør saken. En arbeidsgiver kan kalle en utbetaling «årsbonus», «resultatbonus», «salgsbonus», «incentiv», «provisjon» eller noe annet. Det sentrale spørsmålet er om utbetalingen har tilstrekkelig sammenheng med arbeidstakerens arbeidsinnsats.
En rask oversikt: Skal det beregnes feriepenger?
Type utbetaling
Typisk vurdering
Hvorfor
Individuell salgsbonus
Som regel ja
Beløpet følger normalt direkte av egen salgsinnsats.
Utbetalingen er vanligvis knyttet til personlig prestasjon.
Team- eller avdelingsbonus
Må vurderes konkret
Det må vurderes hvor sterkt bonusen er knyttet til den enkeltes arbeid.
Ren selskapsbonus basert på samlet resultat
Ikke automatisk
Hvis ytelsen ikke kan knyttes til personlig arbeidsinnsats, kan den falle utenfor.
Andel av nettoutbytte
Nei etter loven
Dette er uttrykkelig unntatt i ferieloven § 10.
Sign-on- eller retentionbonus
Må vurderes konkret
Formål, vilkår og tilknytning til arbeidsforholdet er avgjørende.
Tabellen er en praktisk tommelfingerregel, ikke en full juridisk klassifisering. To bonusordninger med samme navn kan få ulik vurdering dersom vilkårene er forskjellige.
Når bonus normalt skal med
Bonus som belønner din egen prestasjon
Den klareste situasjonen er når bonusen beregnes ut fra din personlige produksjon, omsetning, salg, fakturering, leveranser eller måloppnåelse. Har du for eksempel rett til 5 prosent bonus på eget salg over et bestemt nivå, er sammenhengen med personlig arbeidsinnsats tydelig. Da vil bonusen normalt være arbeidsvederlag som inngår i feriepengegrunnlaget.
Det samme gjelder normalt provisjon. Arbeidstilsynet nevner uttrykkelig provisjonsbasert lønn sammen med bonus når godtgjørelsen følger av personlig arbeidsinnsats.
Bonus der din arbeidsinnsats påvirker selskapets resultat
Grensen blir mindre tydelig når bonusen beregnes på virksomhetens eller avdelingens samlede resultat. Det er ikke nødvendigvis nok å si at «bonus på bedriftsresultat er utenfor». Rettspraksis viser at også resultatbaserte ordninger kan være nært knyttet til en bestemt arbeidstakers innsats.
I et offentlig tilgjengelig rundskriv på Lovdata omtales blant annet en lagmannsrettsdom der bonus til en administrerende direktør ved salg av selskapet ble ansett direkte knyttet til hans arbeidsinnsats, fordi bonusordningen skulle motivere ham til å lede virksomheten slik at den oppnådde gode resultater. Se Lovdata – rundskriv til lønnsgarantiloven.
Poenget er praktisk viktig: En bonus som bygger på konsern-, selskaps- eller avdelingsresultat må vurderes ut fra ordningens reelle formål og vilkår, ikke bare formelen som brukes for å beregne beløpet.
Når bonus kan falle utenfor feriepengegrunnlaget
Ferieloven lister flere ytelser som ikke inngår. Blant annet gjelder dette:
feriepenger som allerede er utbetalt i opptjeningsåret
andel av nettoutbytte
fast godtgjøring som opptjenes og utbetales uavhengig av fravær på ferie
verdien av varer, tjenester og andre naturalytelser, med et særskilt unntak for kost som mottas som del av arbeidsvederlaget
refusjon av utgifter til blant annet bilhold, kost og losji
For bonus er særlig skillet mellom arbeidsvederlag og andre typer utbetalinger viktig. En ren eierutdeling eller utbytteandel er noe annet enn bonus for utført arbeid. På samme måte kan en betaling som i realiteten kompenserer en utgift, falle utenfor selv om den står på samme lønnsslipp.
Hva med bonus som bare avhenger av at du blir i jobben?
Sign-on-bonus og retentionbonus bør ikke klassifiseres automatisk. En slik bonus kan være avtalt for å få en person til å begynne i en stilling, eller for at arbeidstakeren skal bli værende i et bestemt tidsrom. Da må man se på om beløpet i realiteten er vederlag for arbeidsforholdet eller har en annen karakter.
Borgarting lagmannsrett har behandlet en sak om feriepenger på en bonus på 2,5 millioner kroner som ble utbetalt ved tiltredelse og var betinget av at arbeidstakeren sto i stillingen i to år. Saken illustrerer nettopp at denne typen bonus kan kreve en konkret juridisk vurdering. Den offentlige registreringen finnes hos Lovdata – rettsavgjørelser, LB-2013-169910.
For vanlige arbeidstakere er det derfor tryggest å be arbeidsgiver forklare skriftlig hvorfor en sign-on- eller retentionbonus eventuelt er holdt utenfor feriepengegrunnlaget.
Hvilket år skal bonusen tas med?
En detalj som ofte skaper forvirring er tidspunktet. Ferieloven knytter feriepengegrunnlaget til arbeidsvederlag som er utbetalt i opptjeningsåret.
Eksempel: Du opptjener en resultatbonus for arbeid utført i 2025, men arbeidsgiver utbetaler bonusen i mars 2026. Dersom bonusen er feriepengepliktig, vil den normalt inngå i feriepengegrunnlaget for 2026 og dermed påvirke feriepengene som opptjenes i 2026 og normalt utbetales i ferieåret 2027.
Det er derfor ikke alltid riktig å se på hvilket år bonusen «gjelder». Utbetalingstidspunktet er sentralt etter ordlyden i § 10.
Hvor mye feriepenger utløser en bonus?
Etter ferieloven er den ordinære minimumssatsen 10,2 prosent av feriepengegrunnlaget. Arbeidstakere over 60 år med rett til ekstraferie har minimum 12,5 prosent. Mange arbeidstakere har gjennom tariffavtale eller annen avtale fem ukers ferie; da er satsen normalt 12 prosent, og for arbeidstakere over 60 år normalt 14,3 prosent. Arbeidstilsynet forklarer disse satsene på sin side om feriepenger.
Et enkelt eksempel: Hvis du får en feriepengepliktig bonus på 50 000 kroner, vil bonusdelen alene gi:
5 100 kroner i feriepenger ved 10,2 prosent
6 000 kroner ved 12 prosent
6 250 kroner ved 12,5 prosent
7 150 kroner ved 14,3 prosent
Dette er bare feriepengeeffekten av bonusen isolert. Den samlede utbetalingen av feriepenger vil også avhenge av resten av feriepengegrunnlaget og hvordan virksomheten håndterer lønnstrekk for ferie.
Ikke bland feriepengegrunnlag og skatt/arbeidsgiveravgift
At en bonus er skattepliktig eller inngår i grunnlaget for arbeidsgiveravgift betyr ikke i seg selv at spørsmålet om feriepenger er avgjort. Reglene har ulike formål og bruker ikke nødvendigvis samme avgrensning.
Skatteetaten opplyser for eksempel at blant annet tantieme/bonus og provisjon inngår i grunnlaget for arbeidsgiveravgift. Dette kan du kontrollere hos Skatteetaten – avgiftsgrunnlaget for arbeidsgiveravgift. For retten til feriepenger er det likevel ferielovens regler om arbeidsvederlag som er utgangspunktet.
Slik kontrollerer du om bonusen er tatt med
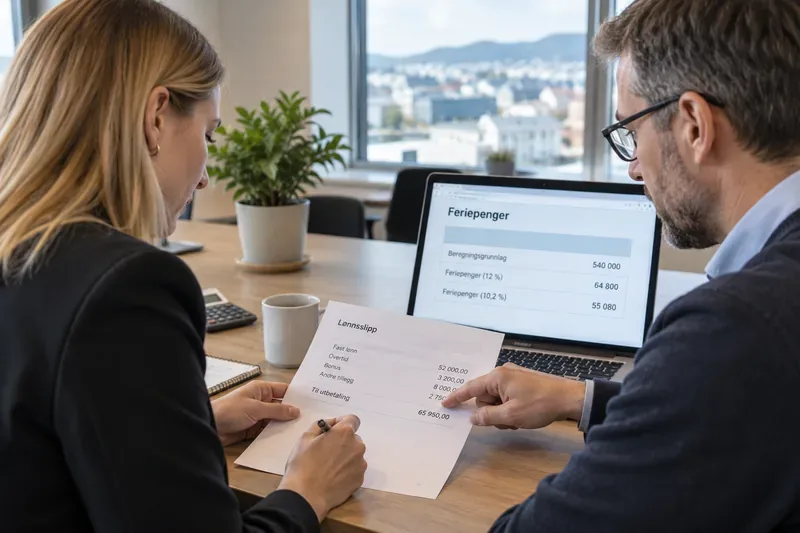
Feriepengegrunnlaget skal fremgå av den årlige sammenstillingen du mottar fra arbeidsgiver. Hvis du er usikker, kan du gjøre en enkel kontroll:
Finn bonusutbetalingen på lønnsslippen og noter hvilket år den faktisk ble utbetalt.
Les bonusavtalen eller bonusvilkårene: Belønner den egen innsats, egne mål, salg eller produksjon?
Sammenlign årets rapporterte feriepengegrunnlag med samlet feriepengepliktig lønn og bonus.
Kontroller hvilken feriepengesats som gjelder hos deg: 10,2 prosent, tariff-/avtalefestet sats eller seniorsats.
Be lønn/HR om en spesifisert beregning dersom bonusen mangler.
Arbeidstilsynet anbefaler at arbeidstakere som er usikre ber personalansvarlig eller tillitsvalgt om et oppsett som gjør det mulig å kontrollere beregningen. Arbeidstilsynet kan gi generell veiledning, men avgjør normalt ikke konkrete pengekrav mellom arbeidsgiver og arbeidstaker.
Tre eksempler
Eksempel 1: Individuell årsbonus
Maria får 80 000 kroner fordi hun har nådd sine personlige salgsmål. Bonusen er direkte koblet til hennes arbeidsinnsats. Dette er et typisk tilfelle der bonusen skal med i feriepengegrunnlaget.
Eksempel 2: Felles bonus for hele virksomheten
Alle ansatte får 20 000 kroner hvis konsernet når et bestemt årsresultat, uavhengig av den enkeltes stilling, mål eller prestasjoner. Her er koblingen til personlig arbeidsinnsats svakere. Det må vurderes konkret om utbetalingen er arbeidsvederlag i ferielovens forstand.
Eksempel 3: Bonus til leder ved salg av virksomheten
En leder får bonus dersom selskapet oppnår bestemte resultater og blir solgt til en god pris. Selv om bonusen bygger på selskapets resultat, kan den likevel være knyttet direkte til lederens arbeidsinnsats dersom ordningen nettopp er ment å belønne ledelsen av virksomheten. Rettspraksis viser at dette ikke kan avvises som en «selskapsbonus» uten nærmere vurdering.
Praktisk sjekkliste
Er bonusen utbetalt som penger fra arbeidsgiver?
Er den betaling for arbeid eller prestasjon?
Er den knyttet til dine egne mål, salg eller resultater?
Hvis den er kollektiv: hvilken rolle spiller din egen innsats i bonusordningen?
Er det i realiteten utbytte, utgiftsrefusjon eller en annen ytelse som loven unntar?
Hvilket år ble bonusen faktisk utbetalt?
Står beløpet med i feriepengegrunnlaget på årsoppgaven/sammenstillingen?
Hva sier arbeidsavtalen, bonusavtalen og eventuell tariffavtale?
Konklusjon
Bonus skal altså som hovedregel regnes med i feriepengegrunnlaget når den er vederlag for personlig arbeidsinnsats. Individuell resultatbonus og provisjon er de klareste eksemplene. Bonus som bare følger av selskapets samlede resultat, sign-on-bonus og retentionbonus kan kreve en mer konkret vurdering.
Det viktigste er å se på realiteten bak utbetalingen: Hva måtte du gjøre for å få bonusen, og hva var arbeidsgivers formål med ordningen? Hvis bonusen er belønning for arbeid, kan arbeidsgiver normalt ikke holde den utenfor feriepengegrunnlaget bare ved å gi den et annet navn.
Kilder kontrollert 22. september 2026. Ved tvil om en konkret bonusordning bør arbeidsavtalen, bonusvilkårene og eventuell tariffavtale vurderes samlet. Et konkret pengekrav kan kreve bistand fra tillitsvalgt, fagforening eller juridisk rådgiver.