Hjem
» New Trends
»
AI-svindeldeteksjon i sanntidsbetalinger: Avveiningene bankene må håndtere
AI-svindeldeteksjon i sanntidsbetalinger: Avveiningene bankene må håndtere
Svindeldeteksjon i sanntid er ikke én enkelt modell som avgjør om en betaling er «god» eller «dårlig». I produksjon kombinerer finansinstitusjoner vanligvis flere lag: deterministiske regler, risikoscore for maskinlæring, identitets- og enhetssignaler, relasjons- eller grafanalyse, intelligens på nettverksnivå og et orkestreringslag som avgjør om autentiseringen skal godkjennes, avvises, holdes tilbake eller økes. Den beste designen er den som oppfyller institusjonens mål for tapstoleranse og kundeopplevelse innenfor tidsbudsjettet til betalingslinjen.
Denne avveiningen er viktigere etter hvert som betalingshastigheten øker. En umiddelbar overføring kan skje før en menneskelig etterforsker har tid til å gjennomgå den, så risikobeslutningen må tas før eller under autorisasjon. Samtidig skaper for aggressiv blokkering falske avslag, kundeklager, avbrutt kjøp og dyre manuelle gjennomganger. AI bidrar til å utvide settet med signaler som kan evalueres raskt, men det eliminerer ikke behovet for regler, menneskelig tilsyn eller klare risikogrenser.
Hva skjer egentlig før en transaksjon blir godkjent?
En typisk beslutningsflyt i sanntid starter når institusjonen mottar en transaksjon eller betalingsinstruksjon. Systemet beriker den med kontekst som kontohistorikk, nylig transaksjonshastighet, enhets- eller øktkarakteristikker, informasjon om selger eller mottaker, plassering, autentiseringshendelser og kjente forhold mellom enheter. Regler og modeller produserer deretter signaler eller poengsummer. En beslutningsmotor kombinerer disse resultatene med policy: lavrisikoaktivitet kan godkjennes, middels risikoaktivitet kan utløse ytterligere autentisering eller gjennomgang, og høyrisikoaktivitet kan avvises eller stoppes når betalingsordningen og gjeldende regler tillater det.
Denne lagdelte designen er i samsvar med hvordan store betalingsnettverk beskriver dagens svindelforebygging. Visa sier at svindelsystemene deres kombinerer sanntidsanalyse, AI-drevet poengsum, regler, atferdsinformasjon og autorisasjonskontroller i stedet for å stole på én statisk svarteliste. Se Visas offisielle oversikt over AI-svindeldeteksjon . Mastercard beskriver også sanntidsbeslutningstaking som bruker transaksjonskontekst, kortinnehaveratferd, selgerforhold, grafteknikker og AI i sin Decision Intelligence-dokumentasjon .
Hvilken metode for å oppdage svindel er best for hvilken jobb?
Nærme
Der den er sterkest
Hovedavveining
Beste passform
Regler og terskler
Kjente mønstre, policygrenser, hastighetskontroller, blokkerte enheter
Lett å forklare, men skjørt når angripere endrer atferd
Grunnleggende kontroller, sikkerhetstiltak for umiddelbar betaling, regulatoriske eller politiske begrensninger
Veiledet maskinlæring
Rangering av transaksjoner etter lært sannsynlighet for svindel
Sterk når etikettene er gode; svakere under etikettforsinkelse, drift eller nye angrepstyper
Kortautorisasjon, modne betalingsporteføljer, kanaler med høyt volum
Anomalideteksjon
Finne atferd som avviker fra en kunde- eller jevnaldrende gruppe
Kan avdekke nye trusler, men skaper ofte flere falske positiver
Oppdager tilkoblede kontoer, enheter, selgere, muldyrnettverk eller koordinerte ringer
Kraftig kontekst, men mer kompleks datateknikk og latenshåndtering
Organisert svindel, syntetiske identiteter, muldyrnettverk, risiko på tvers av enheter
Atferds- og enhetssignaler
Oppdage uvanlige påloggings-, økt-, enhets-, plasserings- eller interaksjonsmønstre
Nyttig før betaling, men personvern, samtykke og kanaldekning må håndteres
Digital bankvirksomhet, kontoovertakelse, høyrisikoøkter
Nettverks- eller konsortiumintelligens
Å se risiko som én institusjon ikke kan observere ut fra sin egen historie
Bredere synlighet kommer med spørsmål om ekstern avhengighet, datadeling og integrasjon
Øyeblikkelige utbetalinger, nye mottakere, sparsom lokalhistorie
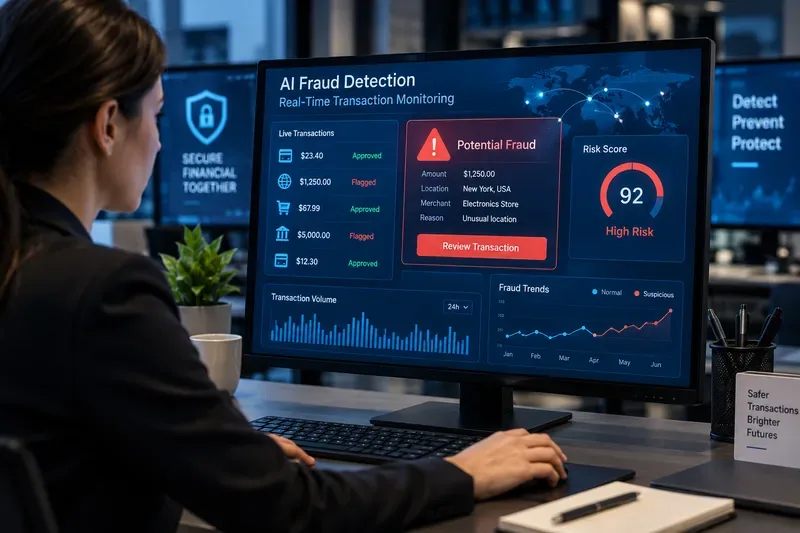
En svindelanalytiker gjennomgår transaksjonssignaler og et høyrisikovarsel under sanntidsovervåking. Skjermen representerer en generell arbeidsflyt for svindelovervåking i stedet for et spesifikt bank- eller leverandørgrensesnitt.
Hvorfor er regler fortsatt nødvendige hvis AI er mer tilpasningsdyktig?
Regler er fortsatt nyttige fordi noen kontroller bør være deterministiske. Hvis en konto er på en verifisert avslagsliste, hvis transaksjonshastigheten overstiger en definert terskel, eller hvis retningslinjene forbyr en spesifikk handling, kan institusjonen ønske et forutsigbart utfall snarere enn en sannsynlighetsbasert poengsum. Regler er også enklere å revidere og endre raskt under en aktiv svindelkampanje.
Svakheten er vedlikehold. Store regelsett kan akkumulere unntak, samhandle på uventede måter og generere overdreven mange varsler. De har også en tendens til å oppdage hva institusjonen allerede vet. Av den grunn beholder en praktisk arkitektur vanligvis regler for harde begrensninger og åpenbare mønstre mens den bruker maskinlæring til å rangere den tvetydige midten.
Federal Reserves driftsprosedyrer for FedNow fra 2026 illustrerer denne lagdelte ideen. FedNow tilbyr deltakerkonfigurerbare negative lister og terskler for kontoaktivitet som ytterligere kontroller for svindelforebygging, samtidig som de eksplisitt posisjoneres som verktøy som forsterker en deltakers egen svindelpraksis. De nåværende prosedyrene er tilgjengelige i FedNow Service Operating Procedures, februar 2026, versjon 3.5 .
Når blir veiledet maskinlæring kjernemotoren?
Overvåket maskinlæring er mest nyttig når en institusjon har nok representative historiske transaksjoner og rimelig pålitelige svindelresultater. Modellen kan lære kombinasjoner som er vanskelige å uttrykke som regler: for eksempel et beløp som er normalt for én kunde, men uvanlig for en annen, eller en transaksjon som virker harmløs isolert sett, men som er risikabel gitt nylige enhetsendringer og betalingshastighet.
Den operative utfordringen er at svindeletiketter er ufullkomne og forsinkede. Tilbakeføringer, kunderapporter, svindelegransakelser og bekreftede kontoovertakelsessaker kan ankomme dager eller uker etter autorisasjon. Det betyr at en modell som er trent på gårsdagens etiketter, kan lære et ufullstendig bilde. Institusjoner trenger derfor modellovervåking, backtesting, testing av forkjempere/utfordrere og en definert prosess for å reagere på avvik i stedet for å anta at en modell vil "kontinuerlig lære" på en trygg måte på egenhånd.
Hvor tilfører grafanalyse og nettverksintelligens verdi?
Modeller på transaksjonsnivå svarer: «Ser denne betalingen risikabel ut?» Grafmodeller kan stille et annet spørsmål: «Hva er denne betalingen koblet til?» Delte enheter, mottakerkontoer, telefonnumre, adresser, selgere, IP-områder eller finansieringskilder kan avsløre koordinert atferd som ville være vanskelig å se transaksjon for transaksjon.
Dette er spesielt nyttig for muldyrnettverk og organisert svindel. Avveiningen er infrastruktur. Graffunksjoner kan kreve enhetsløsning, oppdateringer av strømmerelasjoner og nøye kontroller for å forhindre at foreldede eller svake tilknytninger forurenser beslutninger. Institusjoner med små transaksjonsvolumer kan få mer verdi ved å konsumere nettverksintelligens fra en betalingsleverandør enn ved å bygge en stor grafplattform selv.
Et aktuelt eksempel er Federal Reserves FedNow Network Intelligence API, lansert for tidlige brukere 28. april 2026. Det gir avsenderinstitusjoner data på mottakerkontonivå observert over FedNow-tjenesten for å utfylle deres egne risikoprosesser. Federal Reserve beskriver verktøyet i sin offisielle Network Intelligence API-kunngjøring . Det viktige designpoenget er ikke at nettverksdata erstatter lokale modeller; det legger til informasjon som avsenderen ellers kanskje ikke ville hatt.
Hva med avviksdeteksjon og atferdsanalyse?
Avviksdeteksjon er attraktivt fordi det ikke krever at alle svindelmønstre merkes på forhånd. Et system kan sammenligne en betaling med kundens normale oppførsel, jevnaldrendes oppførsel eller en lært representasjon av typisk aktivitet. Det kan bidra til å oppdage nye angrepsmønstre.
Kostnaden er presisjon. Uvanlig betyr ikke automatisk svindel. En kunde som reiser, kjøper et dyrt apparat, sender penger til et nytt familiemedlem eller bytter enheter kan se anomal ut, samtidig som den er legitim. Anomaliscore er derfor ofte mest nyttige som én funksjon i et ensemble, eller som en utløser for trinnvis autentisering, snarere enn som den eneste grunnen til å avvise en betaling.
Bør generativ AI ta avgjørelser om godkjenning eller avslag?
Generativ AI kan hjelpe svindelteam med å oppsummere saker, hente frem relaterte bevis, forklare modellsignaler på et analytikervennlig språk og akselerere etterforskning. Noen kommersielle svindelprodukter begynner også å innlemme generative teknikker i beslutningsprosesser; Mastercard beskriver for eksempel generative komponenter og grafteknikker i sine nåværende Decision Intelligence Pro-materialer.
Det betyr ikke at en generell språkmodell bør plasseres direkte i den kritiske autorisasjonsbanen. Betalingsbeslutninger krever begrenset latens, stabile utganger, reproduserbarhet, sikkerhet og målbare feilrater. For de fleste institusjoner er det tryggere å bruke deterministiske tjenester og validerte prediktive modeller for transaksjonsbeslutningen, mens man bruker generative systemer i analytikerassisterte arbeidsflyter, med mindre den generative komponenten er spesifikt konstruert, testet, overvåket og styrt for den bruken.
Hvorfor er det vanskeligere å sikre umiddelbare betalinger?
Tradisjonelle svindeloperasjoner var ofte avhengige av tid: en batch kunne gjennomgås, en overføring kunne holdes tilbake, eller en mistenkelig gjenstand kunne undersøkes før endelig oppgjør. Øyeblikkelige betalinger komprimerer dette vinduet. Systemet må samle bevis, vurdere risiko og anvende kontroller raskt nok til at sikkerheten ikke omstyrter formålet med sanntidsbetalinger.
Dette gjør kontroller før transaksjoner viktigere. En nyttig stabel kan inkludere mottakerverifisering der det er tilgjengelig, konto- og enhetshistorikk, hastighetskontroller, signaler på nettverksnivå, indikatorer for svindelrisiko og målrettet kundebekreftelse for overføringer med høyere risiko. Beslutningen bør være proporsjonal: å legge til friksjon i hver betaling kan redusere svindel, men kan gjøre tjenesten ubrukelig.
Den bredere trusselen er også i endring. Visas trusselrapport fra våren 2026 sa at kriminelle i økende grad vektla svindel og sosial manipulering, der offeret kan autorisere betalingen. Dette er viktig fordi en transaksjon kan se teknisk gyldig ut selv når kunden har blitt lurt. Se Visas kunngjøring om trusselrapporten fra mai 2026 .
Hvordan bør ulike finansinstitusjoner velge en stabel?
For en mindre bank eller kredittforening
Prioriter administrert risikovurdering, sterke regler, mottaker- og enhetskontroller, nettverksbasert intelligens og et lite sett med veljusterte vurderingskøer. Det er kanskje ikke berettiget å bygge en tilpasset dyplærings- eller grafplattform hvis datavolum og spesialbemanning er begrenset. Nøkkelen er integrasjonskvalitet og evnen til å justere terskler til institusjonens egne kunder.
For en stor kortutsteder
Bruk overvåket maskinlæring som et sentralt scoringslag, beriket av nettverksfunksjoner, atferdshistorikk, enhetssignaler og målrettede regler. Store utstedere har vanligvis nok volum til å støtte segmentering, utfordrermodeller og kontinuerlig ytelsesovervåking. Utfordringen skifter fra «Kan vi bygge en modell?» til «Kan vi holde falske nedganger og modellavvik under kontroll på tvers av porteføljer?»
For en leverandør av umiddelbare betalinger
Legg vekt på forhåndsbetalingssignaler, hastighetskontroller, mottakerrisiko, nettverksintelligens og orkestrering som kan returnere en beslutning innenfor strenge latensgrenser. Grafsignaler er verdifulle når de kan beregnes eller hentes raskt nok. Manuell gjennomgang bør forbeholdes flyter som faktisk kan tolerere en hold.
For en raskt voksende fintech
En hybrid leverandør-pluss-intern tilnærming gir ofte det beste avveiningspunktet mellom hastighet og kontroll. Eksterne tjenester kan gi enhets-, identitets- eller nettverksintelligens, mens interne modeller fanger opp produktspesifikk atferd. Unngå å opprette en avhengighet av en enkelt ugjennomsiktig poengsum: behold ditt eget policylag, logging og reservelogikk.
Hvordan vet du om systemet faktisk er bra?
Nøyaktighet alene er ikke nok, fordi svindel vanligvis er sjeldent i forhold til legitim aktivitet. Et nyttig produksjonsresultatkort bør inneholde:
Svindelfangst eller tilbakekalling: hvor mye bekreftet svindel systemet fanger opp.
Presisjon: hvor mange flaggede transaksjoner som faktisk er svindel.
Falsk-positive og falsk-avslagsrater: hvor ofte legitime kunder blir forstyrret.
Godkjenningsrate: om svindelkontroller undertrykker gode transaksjoner.
Tapsrate: tap knyttet til svindel i forhold til transaksjonsvolum eller -verdi.
Manuell gjennomgangsrate og avkastning: hvor mye analytikerkapasitet som forbrukes og hvor produktive disse gjennomgangene er.
Beslutningslatenstid: om systemet konsekvent holder seg innenfor betalingsskinnens tidsbudsjett, inkludert halelatenstid i stedet for bare gjennomsnitt.
Kalibrering og stabilitet: om risikoscore betyr omtrent det samme over tid og på tvers av kundesegmenter.
Disse målene bør evalueres sammen. En modell som fanger opp mer svindel ved å doble falske avslag kan være verre for virksomheten. En modell som forbedrer gjennomsnittlig ventetid, men av og til får tidsavbrudd under trafikktopper, kan være uegnet for sanntidsautorisasjon. Riktig driftspunkt avhenger av produktøkonomi, kundenes forventninger, betalingstype og institusjonens risikoappetitt.
Hvordan bør AI-svindelsystemer styres?
Svindelmodeller påvirker kunder direkte, så styring må dekke mer enn bare modellens ytelse. Institusjoner bør dokumentere datakilder, tiltenkt bruk, terskler, overstyringer, overvåking, omskoleringsutløsere, sikkerhetskontroller og menneskelige eskaleringsveier. Krav til forklaringsevne kan variere mellom et analyseverktøy og en automatisert kunderettet avvisning, men begge trenger sporbarhet.
NISTs rammeverk for risikostyring innen kunstig intelligens er fortsatt en nyttig tverrfaglig referanse for å håndtere AI-risiko gjennom styring, kartlegging, måling og administrasjon. Per september 2026 oppgir NIST at AI RMF 1.0 er under revisjon, så institusjoner bør behandle det som et gjeldende rammeverk med løpende oppdateringer snarere enn en fryst samsvarsstandard.
Hva kan AI-svindeldeteksjon ikke løse alene?
AI kan ikke gjøre alle risikable betalinger om til et sikkert svar. Sparsom historikk, førstegangsmottakere, kompromitterte identiteter, syntetiske kontoer, forsinkede etiketter, fiendtlig oppførsel og legitim, men uvanlig kundeaktivitet skaper alle tvetydighet. Autoriserte svindelforsøk er spesielt vanskelige fordi kunden kan bestå autentisering og med vilje sende inn betalingen etter å ha blitt manipulert.
Derfor er sterk svindelforebygging et system, ikke en modell. Den mest robuste tilnærmingen kombinerer rask prediktiv scoring med deterministiske kontroller, nettverkskontekst, autentisering, kundekommunikasjon, etterforskning etter transaksjoner og tilbakemeldingsløkker. Målet er ikke å maksimere antallet blokkerte transaksjoner. Det er å redusere svindeltap samtidig som man bevarer den legitime betalingsflyten og holder alle automatiserte beslutninger innenfor en forklarbar, overvåket risikoprosess.
Konklusjon
Det finnes ingen universelt beste arkitektur for svindeldeteksjon med kunstig intelligens. Regler er best for harde begrensninger og kjente mønstre. Overvåket maskinlæring er sterkest når det finnes etiketter og volum av høy kvalitet. Anomalideteksjon bidrar til å avdekke ukjent atferd, men trenger rekkverk. Grafanalyse er verdifull for tilkoblede svindelringer. Atferds- og enhetssignaler forbedrer konteksten rundt kontoovertakelse. Nettverksintelligens fyller hull som en enkelt institusjon ikke kan se.
For de fleste finansinstitusjoner er den praktiske anbefalingen en lagdelt stabel med en policystyrt beslutningsmotor i sentrum. Mål svindelregistrering, falske avslag, godkjenningsrater, tap, vurderingsbyrde og ventetid sammen. Legg til mer kompleks AI bare når den gir en målbar forbedring under disse begrensningene. Det er slik svindeldeteksjon i sanntid blir en pålitelig kontroll i stedet for bare en sofistikert poengsum.