Kezdőlap
» Hírek
»
Hogyan segíthet az AI és a digitális eszköz a megtakarításban? Gyakorlati útmutató túlzó ígéretek nélkül
Hogyan segíthet az AI és a digitális eszköz a megtakarításban? Gyakorlati útmutató túlzó ígéretek nélkül
Az AI-ról és a pénzügyi appokról könnyű úgy beszélni, mintha önmagukban „pénzt termelnének”. A valóság jóval prózaibb – és hasznosabb. Egy digitális eszköz akkor segít megtakarítani, ha láthatóbbá teszi a pénzmozgásokat, csökkenti a rutinból fakadó hibákat, vagy rendszeressé tesz egy jó döntést. Nem helyettesíti a költségvetést, és nem tudja garantálni, hogy egy AI-javaslat valóban a legjobb pénzügyi döntés lesz.
A Magyar Nemzeti Bank (MNB) fogyasztóvédelmi anyagai szerint a tudatos pénzügyi tervezés alapja a háztartási költségvetés: célkitűzés, adatgyűjtés és az eredmények értékelése. Ez azért fontos kiindulópont, mert az AI is csak abból tud mintázatot keresni, amit mérünk vagy megadunk neki. Az MNB háztartási költségvetésről szóló útmutatója ezt a logikát követi.
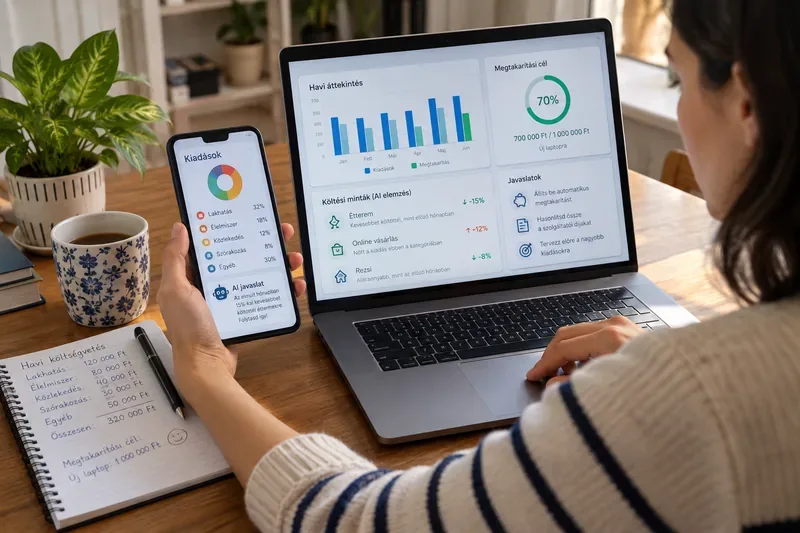
Digitális költségkövetésnél az AI leginkább a minták felismerését és a rendszeres ellenőrzést segítheti; a döntéseket érdemes saját költségvetéssel és független forrásokkal ellenőrizni.
Mit tud ténylegesen hozzáadni az AI a megtakarításhoz?
Ellenőrzött állítás: az AI jó lehet nagy mennyiségű tranzakció, számla vagy költségkategória gyors összefoglalására, ismétlődő minták felismerésére és kérdések megfogalmazására. Például észreveheti, hogy egy szolgáltatás díja hónapról hónapra nő, vagy hogy egy adott kategóriában rendszeresen túllépjük a saját keretünket.
Ami helyzetfüggő: az, hogy ebből lesz-e valódi megtakarítás. Ha a rendszer azt jelzi, hogy sokat költünk étteremre, attól még nem biztos, hogy ez felesleges kiadás. Lehet tudatos prioritás is. Az AI a mintát látja, de a céljainkat, családi helyzetünket és a kiadások valódi értékét csak annyira ismeri, amennyire pontosan leírjuk neki.
Ami nem tudható előre: hogy egy AI-javaslat mennyi pénzt fog megtakarítani egy adott háztartásnak. Erre nincs általános, minden felhasználóra érvényes százalék.
Hasznos következő lépés: exportáljunk egy teljes havi tranzakciólistát, és először AI nélkül jelöljük meg az állandó, változó és egyszeri kiadásokat. Ezután használjuk az AI-t második ellenőrzésként: kérdezzük meg, milyen ismétlődő tételeket vagy szokatlan változásokat lát.
A digitális költségkövető app önmagában spórol?
Nem. A költségkövető eszköz értéke abban van, hogy visszajelzést ad. Az MNB szerint a háztartási költségvetés akkor használható jól, ha nemcsak tervet készítünk, hanem rendszeresen összevetjük a tervet a tényleges kiadásokkal. A digitális eszköz ezt a visszamérést gyorsíthatja fel.
Érdemes külön választani a „láthatóvá tételt” a „beavatkozástól”. Egy grafikon megmutathatja, hogy a szórakozásra fordított összeg három hónap alatt emelkedett. A megtakarítás azonban csak akkor jelenik meg, ha döntünk egy keretről, módosítunk egy előfizetést, olcsóbb szolgáltatást választunk vagy változtatunk egy szokáson.
Hasznos következő lépés: ne tíz kategóriával kezdjünk. Válasszunk három olyan kiadási csoportot, amelyen valóban tudunk változtatni – például előfizetések, ételrendelés, banki díjak –, és egy hónapig csak ezeket figyeljük.
Hol lehet a legkönnyebben kézzelfogható eredményt elérni?
Digitális eszköz
Mire jó?
Mire figyelj?
Költségkövető / banki kategorizálás
Ismétlődő kiadások és trendek felismerése
A kategorizálás lehet téves; ellenőrizd a nagy tételeket
Automatikus átvezetés megtakarításba
Rendszeressé teszi a félretételt
Ne veszélyeztesse a havi likviditást
Díj- és termék-összehasonlító
Segít olcsóbb számlacsomagot vagy megtakarítási terméket keresni
Ne csak az első havi díjat nézd, hanem a teljes használati költséget
AI-asszisztens
Összefoglal, kérdéseket generál, mintát keres
Nem tekinthető automatikusan személyre szabott, hibamentes pénzügyi tanácsnak
Magyarországon jó példa a független összehasonlításra az MNB Pénzügyi Navigátor alkalmazáscsaládja. Az MNB Bankszámlaválasztója a számlahasználati szokások alapján teszi összehasonlíthatóvá a konstrukciókat. A jegybank korábban arra is felhívta a figyelmet, hogy a megfelelő számlacsomag kiválasztása és a felesleges szolgáltatások megszüntetése érdemi éves megtakarítást hozhat egyes ügyfeleknek; ez azonban mindig az egyéni használattól és a banki díjaktól függ. Az MNB bankszámlaköltségekről szóló tájékoztatója részletesen bemutatja ezt a megközelítést.
Hasznos következő lépés: évente legalább egyszer hasonlítsuk össze a tényleges bankszámlaköltségünket a jelenleg elérhető alternatívákkal. A múlt évi számladíj jó, konkrét kiindulópont.
Működik az automatikus megtakarítás?
Van rá kutatási jel: az amerikai Consumer Financial Protection Bureau egy 2022-es, egy megtakarítási alkalmazás felhasználói adataira épülő vizsgálatban azt találta, hogy a garantált, rendszeres szabályok – például minden fizetéskor félretenni egy összeget – nagyobb megtakarítási egyenleggel jártak együtt, mint a költéshez kötött szabályok, például a vásárlások felkerekítése. A jelentés ugyanakkor kifejezetten jelzi, hogy ez összefüggés, nem bizonyított oksági hatás. A CFPB eredeti kutatási összefoglalója ezért inkább iránymutatás, mint univerzális recept.
Ami helyzetfüggő: az automatikus átvezetés összege. Túl magas beállítás esetén könnyen vissza kell nyúlni a megtakarításhoz, vagy átmenetileg pénzhiány alakulhat ki. A stabil rendszer jobb, mint a látványos, de fenntarthatatlan összeg.
Hasznos következő lépés: állítsunk be fizetésnap utáni automatikus átvezetést egy külön megtakarítási számlára, de az első két-három hónapban kezeljük próbaüzemként. Ha rendszeresen vissza kell utalni a pénzt, csökkentsük az összeget.
Az AI megtalálja helyettünk a „legjobb” pénzügyi terméket?
Erre nem érdemes így tekinteni. Egy generatív AI képes szempontokat összegyűjteni, kérdéslistát készíteni és közérthetően elmagyarázni fogalmakat, de a termékfeltételek gyorsan változhatnak. Egy régi kamat, díj vagy promóció már néhány hét múlva is hibás lehet.
Ezért a végleges ellenőrzést mindig a szolgáltató aktuális hirdetményében vagy független, naprakész összehasonlítóban kell elvégezni. Magyar termékeknél az MNB hivatalos keresői erre jó kiindulópontok; például a betét- és megtakarításkereső közvetlenül összehasonlításra szolgál.
Hasznos következő lépés: AI-tól ne azt kérdezzük, „melyik a legjobb betét?”, hanem ezt: „Milyen szempontok alapján hasonlítsam össze a betéteket: kamat, EBKM, lekötési idő, feltörés, díjak, hozzáférés?” A konkrét számokat ezután ellenőrizzük hivatalos forrásból.
Biztonságos-e bankszámla-adatokat bemásolni egy AI-chatbe?
Nem érdemes automatikusan biztonságosnak feltételezni. Az Európai Adatvédelmi Testület hangsúlyozza, hogy az AI-rendszerek személyesadat-kezelése adatvédelmi kérdéseket vet fel. Az EDPB AI-val és adatvédelemmel foglalkozó oldala ezért jó kiindulópont, ha egy szolgáltatás adatkezelését szeretnénk megérteni.
Az Európai Unió AI-rendeletének egyes átláthatósági szabályai 2026. augusztus 2-től alkalmazandók. Ez azonban nem jelenti azt, hogy minden AI-szolgáltatás ugyanúgy tárol adatot, ugyanazokkal a garanciákkal vagy ugyanazzal a felhasználási céllal. A szolgáltató adatkezelési tájékoztatóját külön kell ellenőrizni. Az Európai Bizottság AI Act átláthatósági tájékoztatója a szabályok aktuális alkalmazását foglalja össze.
Hasznos következő lépés: elemzés előtt töröljünk vagy maszkoljunk minden olyan adatot, amelyre nincs szükség: név, számlaszám, kártyaadat, közleményben szereplő személynév, pontos cím. Ha az eszköz közvetlenül bankszámlához kapcsolódik, nézzük meg, milyen engedélyeket kér és visszavonhatók-e.
A digitális fizetés mindig segít a spórolásban?
Nem feltétlenül. A digitális fizetés kényelmes és jól nyomon követhető, de a könnyű fizetés bizonyos helyzetekben megkönnyítheti az impulzusvásárlást is. Az OECD 2025-ös digitális fizetési pénzügyi műveltségről szóló szakpolitikai anyaga külön kiemeli, hogy a digitális fizetések előnyei mellett túlköltési, csalási és adatbiztonsági kockázatok is megjelenhetnek. Az OECD eredeti kiadványa ezért nem a technológia önmagában vett előnyeit, hanem a pénzügyi és digitális tudatosság szerepét hangsúlyozza.
Hasznos következő lépés: kapcsoljuk be a tranzakciós értesítéseket, és állítsunk saját heti vagy havi költési limitet. Az értesítés nem tiltja meg a vásárlást, de megszakítja az „észrevétlen költés” folyamatát.
Mikor hasznos az AI, és mikor jobb egy egyszerű szabály?
Az AI akkor ad valódi hozzáadott értéket, amikor sok adatból kell mintát keresni vagy egy bonyolult döntést kell kisebb kérdésekre bontani. Nem kell AI ahhoz, hogy fizetésnapon automatikusan félretegyünk 20 000 forintot, vagy hogy lemondjunk egy nem használt előfizetést. Sokszor egy egyszerű banki beállítás megbízhatóbb és átláthatóbb.
Az OECD 2026-os Consumer Finance Risk Monitor jelentése arra is figyelmeztet, hogy a digitális pénzügyi környezet új kockázatokat hoz: csalásokat, nehezen átlátható algoritmikus döntéseket és olyan helyzeteket, amikor a felhasználó nem érti pontosan, hogyan született egy javaslat. Az OECD 2026-os kockázati jelentése ezért jó emlékeztető arra, hogy a „digitális” nem automatikusan jelent „jobb döntést”.
Hasznos következő lépés: minden pénzügyi automatizálásnál tegyünk fel három kérdést: értem, mi alapján működik; bármikor le tudom állítani; és észreveszem, ha hibázik?
Egy egyszerű rendszer, amelyet AI-val is lehet támogatni
Mérj: gyűjts össze legalább egy hónapnyi bevételt és kiadást.
Rendezz: válaszd külön a kötelező, rugalmas és egyszeri tételeket.
Keress ismétlődést: előfizetések, banki díjak, gyakori kis vásárlások.
Automatizálj egy dolgot: például fix megtakarítást fizetésnap után.
Ellenőrizz havonta: az AI segíthet eltéréseket és trendeket összefoglalni.
Független forrásból validálj: pénzügyi termék díját, kamatát vagy feltételét ne csak AI-válasz alapján fogadd el.
Az AI tehát nem egy „spóroló gomb”. Jó esetben elemzősegéd: gyorsabban megmutatja, hol érdemes kérdezni, mit kell összehasonlítani, és mely szokások ismétlődnek. A valódi megtakarítás továbbra is abból születik, hogy a mért adat alapján konkrét szabályt állítunk fel, azt rendszeresen betartjuk, majd ellenőrizzük az eredményt.
Önellenőrzés egy hónap múlva: nézzük meg, hogy nőtt-e a ténylegesen félretett összeg, csökkent-e legalább egy felesleges vagy túl drága tétel, és van-e olyan automatizmus, amely működik anélkül, hogy pénzhiányt okozna. Ha ezek közül egyik sem történt meg, nem újabb app kell elsőként, hanem egyszerűbb cél vagy jobban mérhető szabály.