Αρχική
» New Trends
»
Ανίχνευση απάτης μέσω τεχνητής νοημοσύνης σε πληρωμές σε πραγματικό χρόνο: Οι ανταλλαγές που πρέπει να διαχειριστούν οι τράπεζες
Ανίχνευση απάτης μέσω τεχνητής νοημοσύνης σε πληρωμές σε πραγματικό χρόνο: Οι ανταλλαγές που πρέπει να διαχειριστούν οι τράπεζες
Η ανίχνευση απάτης σε πραγματικό χρόνο δεν είναι ένα μόνο μοντέλο που αποφασίζει εάν μια πληρωμή είναι «καλή» ή «κακή». Στην παραγωγή, τα χρηματοπιστωτικά ιδρύματα συνήθως συνδυάζουν πολλά επίπεδα: ντετερμινιστικούς κανόνες, βαθμολογίες κινδύνου μηχανικής μάθησης, σήματα ταυτότητας και συσκευής, ανάλυση σχέσεων ή γραφημάτων, νοημοσύνη σε επίπεδο δικτύου και ένα επίπεδο ενορχήστρωσης που αποφασίζει εάν θα εγκρίνει, θα απορρίψει, θα κρατήσει ή θα ενισχύσει τον έλεγχο ταυτότητας. Ο καλύτερος σχεδιασμός είναι αυτός που πληροί τους στόχους ανοχής ζημιών και εμπειρίας πελατών του ιδρύματος εντός του χρονικού προϋπολογισμού της γραμμής πληρωμών.
Αυτή η αντιστάθμιση έχει μεγαλύτερη σημασία καθώς αυξάνεται η ταχύτητα πληρωμής. Μια άμεση μεταφορά μπορεί να πραγματοποιηθεί πριν ένας ανθρώπινος ερευνητής προλάβει να την εξετάσει, επομένως η απόφαση για τον κίνδυνο πρέπει να ληφθεί πριν ή κατά τη διάρκεια της εξουσιοδότησης. Ταυτόχρονα, ο πολύ επιθετικός αποκλεισμός δημιουργεί ψευδείς απορρίψεις, παράπονα πελατών, εγκαταλελειμμένες αγορές και δαπανηρές μη αυτόματες αξιολογήσεις. Η Τεχνητή Νοημοσύνη βοηθά στη διεύρυνση του συνόλου των σημάτων που μπορούν να αξιολογηθούν γρήγορα, αλλά δεν εξαλείφει την ανάγκη για κανόνες, ανθρώπινη εποπτεία ή σαφή όρια κινδύνου.
Τι συμβαίνει στην πραγματικότητα πριν εγκριθεί μια συναλλαγή;
Μια τυπική ροή αποφάσεων σε πραγματικό χρόνο ξεκινά όταν το ίδρυμα λαμβάνει μια εντολή συναλλαγής ή πληρωμής. Το σύστημα το εμπλουτίζει με περιεχόμενο όπως το ιστορικό λογαριασμού, η ταχύτητα πρόσφατης συναλλαγής, τα χαρακτηριστικά της συσκευής ή της συνεδρίας, οι πληροφορίες εμπόρου ή δικαιούχου, η τοποθεσία, τα συμβάντα ελέγχου ταυτότητας και οι γνωστές σχέσεις μεταξύ οντοτήτων. Στη συνέχεια, οι κανόνες και τα μοντέλα παράγουν σήματα ή βαθμολογίες. Μια μηχανή λήψης αποφάσεων συνδυάζει αυτά τα αποτελέσματα με την πολιτική: η δραστηριότητα χαμηλού κινδύνου μπορεί να εγκριθεί, η δραστηριότητα μεσαίου κινδύνου μπορεί να ενεργοποιήσει πρόσθετο έλεγχο ταυτότητας ή έλεγχο και η δραστηριότητα υψηλού κινδύνου μπορεί να απορριφθεί ή να διακοπεί όταν το επιτρέπουν το σύστημα πληρωμών και οι ισχύοντες κανόνες.
Αυτός ο πολυεπίπεδος σχεδιασμός είναι συνεπής με τον τρόπο που τα μεγάλα δίκτυα πληρωμών περιγράφουν την τρέχουσα πρόληψη της απάτης. Η Visa αναφέρει ότι τα συστήματα απάτης της συνδυάζουν αναλύσεις σε πραγματικό χρόνο, βαθμολόγηση με τεχνητή νοημοσύνη, κανόνες, πληροφορίες συμπεριφοράς και ελέγχους εξουσιοδότησης αντί να βασίζονται σε μία στατική μαύρη λίστα. Δείτε την επίσημη επισκόπηση ανίχνευσης απάτης με τεχνητή νοημοσύνη της Visa . Η Mastercard περιγράφει επίσης τη λήψη αποφάσεων σε πραγματικό χρόνο που χρησιμοποιεί το πλαίσιο συναλλαγών, τη συμπεριφορά του κατόχου κάρτας, τις σχέσεις με τους εμπόρους, τις τεχνικές γραφημάτων και την τεχνητή νοημοσύνη στην τεκμηρίωση της Νοημοσύνης Αποφάσεων .
Ποια προσέγγιση ανίχνευσης απάτης είναι η καλύτερη για ποια εργασία;
Βλέποντας κινδύνους που ένα ίδρυμα δεν μπορεί να παρατηρήσει από την ιστορία του
Η ευρύτερη ορατότητα συνοδεύεται από ερωτήσεις σχετικά με την εξωτερική εξάρτηση, την κοινή χρήση δεδομένων και την ενσωμάτωση
Άμεσες πληρωμές, νέοι δικαιούχοι, αραιή τοπική ιστορία
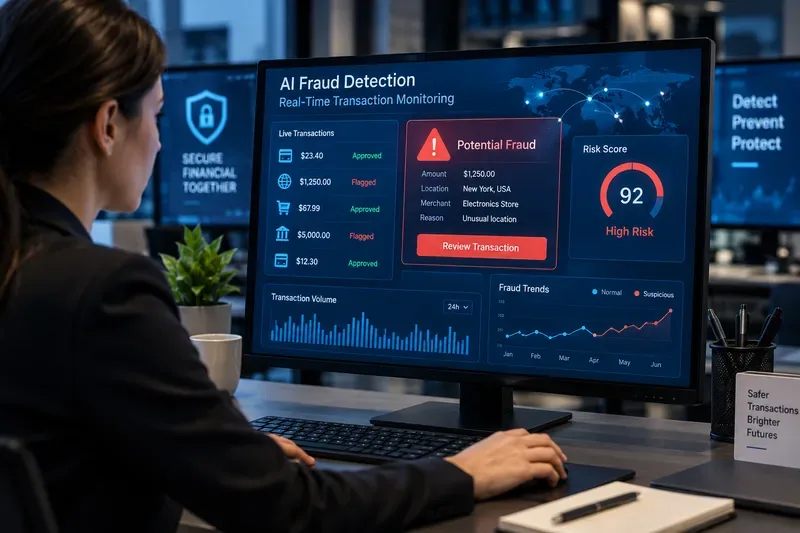
Ένας αναλυτής επιχειρήσεων απάτης εξετάζει τα σήματα συναλλαγών και μια ειδοποίηση υψηλού κινδύνου κατά την παρακολούθηση σε πραγματικό χρόνο. Η οθόνη αντιπροσωπεύει μια γενική ροή εργασίας παρακολούθησης απάτης και όχι μια συγκεκριμένη διεπαφή τράπεζας ή προμηθευτή.
Γιατί εξακολουθούν να είναι απαραίτητοι οι κανόνες αν η Τεχνητή Νοημοσύνη είναι πιο προσαρμοστική;
Οι κανόνες παραμένουν χρήσιμοι επειδή ορισμένοι έλεγχοι θα πρέπει να είναι ντετερμινιστικοί. Εάν ένας λογαριασμός βρίσκεται σε μια επαληθευμένη λίστα απόρριψης, εάν η ταχύτητα συναλλαγής υπερβαίνει ένα καθορισμένο όριο ή εάν η πολιτική απαγορεύει μια συγκεκριμένη ενέργεια, το ίδρυμα μπορεί να επιθυμεί ένα προβλέψιμο αποτέλεσμα αντί για μια πιθανολογική βαθμολογία. Οι κανόνες είναι επίσης πιο εύκολο να ελεγχθούν και να αλλάξουν γρήγορα κατά τη διάρκεια μιας ενεργής εκστρατείας απάτης.
Η αδυναμία είναι η συντήρηση. Τα μεγάλα σύνολα κανόνων μπορούν να συσσωρεύσουν εξαιρέσεις, να αλληλεπιδράσουν με απροσδόκητους τρόπους και να δημιουργήσουν υπερβολικές ειδοποιήσεις. Τείνουν επίσης να ανιχνεύουν αυτό που ήδη γνωρίζει το ίδρυμα. Για αυτόν τον λόγο, μια πρακτική αρχιτεκτονική συνήθως διατηρεί κανόνες για αυστηρούς περιορισμούς και προφανή μοτίβα, ενώ χρησιμοποιεί τη Μηχανική Μάθηση (ML) για να κατατάξει το ασαφές μέσο.
Οι λειτουργικές διαδικασίες FedNow της Ομοσπονδιακής Τράπεζας για το 2026 καταδεικνύουν αυτήν την πολυεπίπεδη ιδέα. Η FedNow παρέχει αρνητικές λίστες και όρια δραστηριότητας λογαριασμού που μπορούν να διαμορφωθούν από τους συμμετέχοντες ως πρόσθετους ελέγχους μετριασμού της απάτης, ενώ τα τοποθετεί ρητά ως εργαλεία που ενισχύουν τις δικές τους πρακτικές απάτης. Οι τρέχουσες διαδικασίες είναι διαθέσιμες στις Λειτουργικές Διαδικασίες της Υπηρεσίας FedNow, Φεβρουάριος 2026, Έκδοση 3.5 .
Πότε η εποπτευόμενη μηχανική μάθηση γίνεται η βασική μηχανή;
Η εποπτευόμενη μηχανική μάθηση (ML) είναι πιο χρήσιμη όταν ένα ίδρυμα έχει αρκετές αντιπροσωπευτικές ιστορικές συναλλαγές και εύλογα αξιόπιστα αποτελέσματα απάτης. Το μοντέλο μπορεί να μάθει συνδυασμούς που είναι δύσκολο να εκφραστούν ως κανόνες: για παράδειγμα, ένα ποσό που είναι φυσιολογικό για έναν πελάτη αλλά ασυνήθιστο για έναν άλλο ή μια συναλλαγή που φαίνεται ακίνδυνη μεμονωμένα αλλά είναι επικίνδυνη δεδομένων των πρόσφατων αλλαγών στη συσκευή και της ταχύτητας πληρωμής.
Η επιχειρησιακή πρόκληση έγκειται στο γεγονός ότι οι ετικέτες απάτης είναι ατελείς και καθυστερούν. Οι αντιστροφές χρεώσεων, οι αναφορές πελατών, οι έρευνες απάτης και οι επιβεβαιωμένες υποθέσεις ανάληψης λογαριασμών μπορούν να φτάσουν ημέρες ή εβδομάδες μετά την εξουσιοδότηση. Αυτό σημαίνει ότι ένα μοντέλο που έχει εκπαιδευτεί με τις ετικέτες του χθες μπορεί να μαθαίνει μια ατελή εικόνα. Συνεπώς, τα ιδρύματα χρειάζονται παρακολούθηση μοντέλων, δοκιμές εκ των υστέρων, δοκιμές champion/challenger και μια καθορισμένη διαδικασία για την αντιμετώπιση της απόκλισης, αντί να υποθέτουν ότι ένα μοντέλο θα «μαθαίνει συνεχώς» με ασφάλεια από μόνο του.
Πού προσθέτουν αξία η ανάλυση γραφημάτων και η ευφυΐα δικτύων;
Τα μοντέλα σε επίπεδο συναλλαγής απαντούν στην ερώτηση «Φαίνεται αυτή η πληρωμή επικίνδυνη;» Τα μοντέλα γραφημάτων μπορούν να θέσουν μια διαφορετική ερώτηση: «Με τι συνδέεται αυτή η πληρωμή;» Οι κοινόχρηστες συσκευές, οι λογαριασμοί δικαιούχων, οι αριθμοί τηλεφώνου, οι διευθύνσεις, οι έμποροι, τα εύρη IP ή οι πηγές χρηματοδότησης μπορούν να αποκαλύψουν συντονισμένη συμπεριφορά που θα ήταν δύσκολο να διαπιστωθεί συναλλαγή προς συναλλαγή.
Αυτό είναι ιδιαίτερα χρήσιμο για δίκτυα mule και οργανωμένη απάτη. Το αντάλλαγμα είναι η υποδομή. Τα χαρακτηριστικά γραφήματος ενδέχεται να απαιτούν επίλυση οντοτήτων, ενημερώσεις σχέσεων ροής και προσεκτικούς ελέγχους για την αποτροπή της μόλυνσης των αποφάσεων από παλιές ή αδύναμες συσχετίσεις. Τα ιδρύματα με μικρούς όγκους συναλλαγών ενδέχεται να αποκομίσουν μεγαλύτερη αξία καταναλώνοντας δικτυακή ευφυΐα από έναν πάροχο πληρωμών παρά κατασκευάζοντας τα ίδια μια μεγάλη πλατφόρμα γραφημάτων.
Ένα τρέχον παράδειγμα είναι το API FedNow Network Intelligence της Ομοσπονδιακής Τράπεζας, το οποίο κυκλοφόρησε για τους πρώτους χρήστες στις 28 Απριλίου 2026. Παρέχει στα ιδρύματα αποστολής δεδομένα σε επίπεδο λογαριασμού παραλήπτη που παρατηρούνται μέσω της υπηρεσίας FedNow, για να συμπληρώσουν τις δικές τους διαδικασίες κινδύνου. Η Ομοσπονδιακή Τράπεζα περιγράφει το εργαλείο στην επίσημη ανακοίνωσή της για το API Network Intelligence . Το σημαντικό σημείο σχεδιασμού δεν είναι ότι τα δεδομένα δικτύου αντικαθιστούν τα τοπικά μοντέλα, αλλά προσθέτουν πληροφορίες που διαφορετικά δεν θα είχε ο αποστολέας.
Τι γίνεται με την ανίχνευση ανωμαλιών και την ανάλυση συμπεριφοράς;
Η ανίχνευση ανωμαλιών είναι ελκυστική επειδή δεν απαιτεί την εκ των προτέρων επισήμανση κάθε μοτίβου απάτης. Ένα σύστημα μπορεί να συγκρίνει μια πληρωμή με την κανονική συμπεριφορά του πελάτη, τη συμπεριφορά των συνομηλίκων ή μια μαθημένη αναπαράσταση τυπικής δραστηριότητας. Αυτό μπορεί να βοηθήσει στην ανακάλυψη νέων μοτίβων επίθεσης.
Το κόστος είναι η ακρίβεια. Το ασυνήθιστο δεν σημαίνει αυτόματα δόλιο. Ένας πελάτης που ταξιδεύει, αγοράζει μια ακριβή συσκευή, στέλνει χρήματα σε ένα νέο μέλος της οικογένειας ή αλλάζει συσκευές μπορεί να φαίνεται ασυνήθιστος ενώ είναι νόμιμος. Επομένως, οι βαθμολογίες ανωμαλίας είναι συχνά πιο χρήσιμες ως ένα χαρακτηριστικό σε ένα σύνολο ή ως έναυσμα για την αναβάθμιση του ελέγχου ταυτότητας, παρά ως ο μοναδικός λόγος απόρριψης μιας πληρωμής.
Θα πρέπει η παραγωγική τεχνητή νοημοσύνη να λαμβάνει αποφάσεις έγκρισης ή απόρριψης;
Η γενετική τεχνητή νοημοσύνη μπορεί να βοηθήσει τις ομάδες απάτης να συνοψίσουν υποθέσεις, να ανακτήσουν σχετικά στοιχεία, να εξηγήσουν τα σήματα των μοντέλων σε γλώσσα φιλική προς τους αναλυτές και να επιταχύνουν την έρευνα. Ορισμένα προϊόντα εμπορικής απάτης αρχίζουν επίσης να ενσωματώνουν γενετικές τεχνικές στη λήψη αποφάσεων. Η Mastercard, για παράδειγμα, περιγράφει γενετικά στοιχεία και τεχνικές γραφημάτων στα τρέχοντα υλικά της για το Decision Intelligence Pro.
Αυτό δεν σημαίνει ότι ένα γλωσσικό μοντέλο γενικής χρήσης θα πρέπει να τοποθετείται απευθείας στη διαδρομή κρίσιμης εξουσιοδότησης. Οι αποφάσεις πληρωμής απαιτούν περιορισμένη καθυστέρηση, σταθερά αποτελέσματα, αναπαραγωγιμότητα, ασφάλεια και μετρήσιμα ποσοστά σφάλματος. Για τα περισσότερα ιδρύματα, το ασφαλέστερο μοτίβο είναι η χρήση ντετερμινιστικών υπηρεσιών και επικυρωμένων μοντέλων πρόβλεψης για τη λήψη απόφασης συναλλαγής, ενώ παράλληλα χρησιμοποιούνται γενετικά συστήματα σε ροές εργασίας με βοήθεια αναλυτών, εκτός εάν το γενετικό στοιχείο έχει σχεδιαστεί, δοκιμαστεί, παρακολουθηθεί και ρυθμιστεί ειδικά για τη συγκεκριμένη χρήση.
Γιατί είναι πιο δύσκολο να ασφαλιστούν οι άμεσες πληρωμές;
Οι παραδοσιακές επιχειρήσεις απάτης συχνά βασίζονταν στον χρόνο: μια παρτίδα μπορούσε να ελεγχθεί, μια μεταφορά μπορούσε να κρατηθεί ή ένα ύποπτο στοιχείο μπορούσε να διερευνηθεί πριν από την τελική εκκαθάριση. Οι άμεσες πληρωμές συμπιέζουν αυτό το χρονικό περιθώριο. Το σύστημα πρέπει να συλλέγει αποδεικτικά στοιχεία, να βαθμολογεί τον κίνδυνο και να εφαρμόζει ελέγχους αρκετά γρήγορα ώστε η ασφάλεια να μην ακυρώνει τον σκοπό της πληρωμής σε πραγματικό χρόνο.
Αυτό καθιστά τους ελέγχους πριν από τη συναλλαγή πιο σημαντικούς. Μια χρήσιμη στοίβα μπορεί να περιλαμβάνει επαλήθευση δικαιούχου, όπου είναι διαθέσιμη, ιστορικό λογαριασμού και συσκευής, ελέγχους ταχύτητας, σήματα σε επίπεδο δικτύου, δείκτες κινδύνου απάτης και στοχευμένη επιβεβαίωση πελατών για μεταφορές υψηλότερου κινδύνου. Η απόφαση θα πρέπει να είναι αναλογική: η προσθήκη τριβής σε κάθε πληρωμή μπορεί να μειώσει την απάτη, αλλά μπορεί να καταστήσει την υπηρεσία άχρηστη.
Η ευρύτερη απειλή επίσης μετατοπίζεται. Η έκθεση απειλών της Visa για την άνοιξη του 2026 ανέφερε ότι οι εγκληματίες έδιναν όλο και μεγαλύτερη έμφαση στις απάτες και την κοινωνική μηχανική, όπου το θύμα μπορεί να εγκρίνει την πληρωμή. Αυτό έχει σημασία επειδή μια συναλλαγή μπορεί να φαίνεται τεχνικά έγκυρη ακόμη και όταν ο πελάτης έχει εξαπατηθεί. Δείτε την ανακοίνωση της έκθεσης απειλών της Visa για τον Μάιο του 2026 .
Πώς θα πρέπει διαφορετικά χρηματοπιστωτικά ιδρύματα να επιλέξουν μια στοίβα;
Για μια μικρότερη τράπεζα ή πιστωτικό ίδρυμα
Δώστε προτεραιότητα στη διαχειριζόμενη βαθμολόγηση κινδύνου, στους ισχυρούς κανόνες, στους ελέγχους δικαιούχων και συσκευών, στις πληροφορίες που παρέχονται από το δίκτυο και σε ένα μικρό σύνολο καλά ρυθμισμένων ουρών αξιολόγησης. Η δημιουργία μιας προσαρμοσμένης πλατφόρμας βαθιάς μάθησης ή γραφημάτων ενδέχεται να μην δικαιολογείται εάν ο όγκος δεδομένων και το εξειδικευμένο προσωπικό είναι περιορισμένα. Το κλειδί είναι η ποιότητα ενσωμάτωσης και η δυνατότητα προσαρμογής των ορίων στους πελάτες του ίδιου του ιδρύματος.
Για έναν μεγάλο εκδότη καρτών
Χρησιμοποιήστε την εποπτευόμενη Μηχανική Μάθηση (ML) ως βασικό επίπεδο βαθμολόγησης, εμπλουτισμένο με χαρακτηριστικά δικτύου, ιστορικό συμπεριφοράς, σήματα συσκευών και στοχευμένους κανόνες. Οι μεγάλοι εκδότες συνήθως έχουν αρκετό όγκο για να υποστηρίξουν την τμηματοποίηση, τα μοντέλα αμφισβητιών και τη συνεχή παρακολούθηση της απόδοσης. Η πρόκληση μετατοπίζεται από το "Μπορούμε να δημιουργήσουμε ένα μοντέλο;" στο "Μπορούμε να διατηρήσουμε υπό έλεγχο τις ψευδείς μειώσεις και την απόκλιση του μοντέλου σε όλα τα χαρτοφυλάκια;"
Για έναν πάροχο άμεσων πληρωμών
Δώστε έμφαση στα σήματα προπληρωμής, στους ελέγχους ταχύτητας, στον κίνδυνο του δικαιούχου, στην ευφυΐα δικτύου και στην ενορχήστρωση που μπορούν να επιστρέψουν μια απόφαση εντός αυστηρών ορίων καθυστέρησης. Τα σήματα γραφήματος είναι πολύτιμα όταν μπορούν να υπολογιστούν ή να ανακτηθούν αρκετά γρήγορα. Η χειροκίνητη αναθεώρηση θα πρέπει να προορίζεται για ροές που μπορούν πραγματικά να ανεχθούν μια αναμονή.
Για μια fintech με υψηλή ανάπτυξη
Μια υβριδική προσέγγιση προμηθευτή-συν-εσωτερικού συχνά προσφέρει την καλύτερη σχέση ταχύτητας-ελέγχου. Οι εξωτερικές υπηρεσίες μπορούν να παρέχουν πληροφορίες συσκευών, ταυτότητας ή δικτύου, ενώ τα εσωτερικά μοντέλα καταγράφουν τη συμπεριφορά που αφορά συγκεκριμένα προϊόντα. Αποφύγετε τη δημιουργία εξάρτησης από μία μόνο αδιαφανή βαθμολογία: διατηρήστε το δικό σας επίπεδο πολιτικής, την καταγραφή και τη λογική εφεδρείας.
Πώς ξέρεις αν το σύστημα είναι όντως καλό;
Η ακρίβεια από μόνη της δεν αρκεί, επειδή η απάτη είναι συνήθως σπάνια σε σχέση με τη νόμιμη δραστηριότητα. Ένας χρήσιμος πίνακας αποτελεσμάτων παραγωγής θα πρέπει να περιλαμβάνει:
Σύλληψη ή ανάκληση απάτης: πόση επιβεβαιωμένη απάτη εντοπίζει το σύστημα.
Ακρίβεια: πόσες συναλλαγές με σήμανση είναι στην πραγματικότητα δόλιες.
Ποσοστά ψευδώς θετικών και ψευδώς απορριπτικών αποτελεσμάτων: πόσο συχνά διαταράσσονται οι υπηρεσίες των νόμιμων πελατών.
Ποσοστό έγκρισης: εάν οι έλεγχοι απάτης καταστέλλουν τις καλές συναλλαγές.
Ποσοστό ζημιών: ζημίες από απάτη σε σχέση με τον όγκο ή την αξία των συναλλαγών.
Ποσοστό και απόδοση χειροκίνητης αναθεώρησης: πόση χωρητικότητα αναλυτών καταναλώνεται και πόσο παραγωγικές είναι αυτές οι αναθεωρήσεις.
Λανθάνουσα κατάσταση απόφασης: εάν το σύστημα παραμένει σταθερά εντός του χρονικού προϋπολογισμού της γραμμής πληρωμών, συμπεριλαμβανομένης της ουράς λανθάνουσας κατάστασης και όχι μόνο των μέσων όρων.
Βαθμονόμηση και σταθερότητα: εάν οι βαθμολογίες κινδύνου σημαίνουν περίπου το ίδιο πράγμα με την πάροδο του χρόνου και σε όλα τα τμήματα πελατών.
Αυτές οι μετρήσεις θα πρέπει να αξιολογούνται από κοινού. Ένα μοντέλο που εντοπίζει περισσότερες περιπτώσεις απάτης διπλασιάζοντας τις ψευδείς απορρίψεις μπορεί να είναι χειρότερο για την επιχείρηση. Ένα μοντέλο που βελτιώνει τη μέση καθυστέρηση αλλά περιστασιακά λήγει κατά τη διάρκεια των αιχμών της κυκλοφορίας μπορεί να είναι ακατάλληλο για εξουσιοδότηση σε πραγματικό χρόνο. Το κατάλληλο σημείο λειτουργίας εξαρτάται από τα οικονομικά στοιχεία του προϊόντος, τις προσδοκίες των πελατών, τον τύπο πληρωμής και την όρεξη ανάληψης κινδύνου του ιδρύματος.
Πώς θα πρέπει να διέπονται τα συστήματα απάτης μέσω της Τεχνητής Νοημοσύνης;
Τα μοντέλα απάτης επηρεάζουν άμεσα τους πελάτες, επομένως η διακυβέρνηση πρέπει να καλύπτει περισσότερα από την απόδοση του μοντέλου. Τα ιδρύματα θα πρέπει να τεκμηριώνουν τις πηγές δεδομένων, την προβλεπόμενη χρήση, τα όρια, τις παρακάμψεις, την παρακολούθηση, τα ενεργοποιητικά ενεργοποίησης επανεκπαίδευσης, τους ελέγχους ασφαλείας και τις οδούς ανθρώπινης κλιμάκωσης. Οι απαιτήσεις εξηγησιμότητας ενδέχεται να διαφέρουν μεταξύ ενός εργαλείου αναλυτή και μιας αυτοματοποιημένης απόρριψης που απευθύνεται στον πελάτη, αλλά και τα δύο χρειάζονται ιχνηλασιμότητα.
Το Πλαίσιο Διαχείρισης Κινδύνων Τεχνητής Νοημοσύνης του NIST παραμένει ένα χρήσιμο διακλαδικό σημείο αναφοράς για τη διαχείριση του κινδύνου Τεχνητής Νοημοσύνης μέσω της διακυβέρνησης, της χαρτογράφησης, της μέτρησης και της διαχείρισης. Από τον Σεπτέμβριο του 2026, το NIST δηλώνει ότι το AI RMF 1.0 αναθεωρείται, επομένως τα ιδρύματα θα πρέπει να το αντιμετωπίζουν ως ένα τρέχον πλαίσιο με συνεχείς ενημερώσεις και όχι ως ένα παγωμένο πρότυπο συμμόρφωσης.
Τι δεν μπορεί να λύσει από μόνη της η ανίχνευση απάτης με τεχνητή νοημοσύνη;
Η Τεχνητή Νοημοσύνη δεν μπορεί να μετατρέψει κάθε επικίνδυνη πληρωμή σε μια συγκεκριμένη απάντηση. Το αραιό ιστορικό, οι δικαιούχοι για πρώτη φορά, οι παραβιασμένες ταυτότητες, οι συνθετικοί λογαριασμοί, οι καθυστερημένες ετικέτες, η αντιφατική συμπεριφορά και η νόμιμη αλλά ασυνήθιστη δραστηριότητα πελατών δημιουργούν ασάφεια. Οι εξουσιοδοτημένες απάτες είναι ιδιαίτερα δύσκολες επειδή ο πελάτης μπορεί να περάσει τον έλεγχο ταυτότητας και να υποβάλει σκόπιμα την πληρωμή αφού χειραγωγηθεί.
Γι' αυτό το λόγο, η ισχυρή πρόληψη της απάτης είναι ένα σύστημα, όχι ένα μοντέλο. Η πιο ανθεκτική προσέγγιση συνδυάζει την ταχεία προγνωστική βαθμολόγηση με ντετερμινιστικούς ελέγχους, το περιβάλλον δικτύου, την επαλήθευση ταυτότητας, την επικοινωνία με τους πελάτες, την έρευνα μετά τη συναλλαγή και τους βρόχους ανατροφοδότησης. Ο στόχος δεν είναι η μεγιστοποίηση του αριθμού των μπλοκαρισμένων συναλλαγών. Στόχος είναι η μείωση των απωλειών από απάτη, διατηρώντας παράλληλα τη νόμιμη ροή πληρωμών και διατηρώντας κάθε αυτοματοποιημένη απόφαση εντός μιας εξηγήσιμης, παρακολουθούμενης διαδικασίας κινδύνου.
Συμπέρασμα
Δεν υπάρχει καθολικά η καλύτερη αρχιτεκτονική ανίχνευσης απάτης μέσω Τεχνητής Νοημοσύνης. Οι κανόνες είναι οι καλύτεροι για αυστηρούς περιορισμούς και γνωστά μοτίβα. Η εποπτευόμενη Μηχανική Μάθηση (ML) είναι ισχυρότερη όταν υπάρχουν ετικέτες και όγκος υψηλής ποιότητας. Η ανίχνευση ανωμαλιών βοηθά στην ανάδειξη άγνωστης συμπεριφοράς, αλλά χρειάζεται προστατευτικά κιγκλιδώματα. Η ανάλυση γραφημάτων είναι πολύτιμη για συνδεδεμένους κύκλους απάτης. Τα σήματα συμπεριφοράς και συσκευών βελτιώνουν το πλαίσιο γύρω από την ανάληψη λογαριασμού. Η νοημοσύνη δικτύου καλύπτει κενά που δεν μπορεί να δει ένα μόνο ίδρυμα.
Για τα περισσότερα χρηματοπιστωτικά ιδρύματα, η πρακτική σύσταση είναι μια πολυεπίπεδη στοίβα με μια μηχανή λήψης αποφάσεων που ελέγχεται από πολιτικές στο κέντρο. Μετρήστε μαζί την ανίχνευση απάτης, τις ψευδείς απορρίψεις, τα ποσοστά έγκρισης, τις απώλειες, το βάρος αξιολόγησης και την καθυστέρηση. Προσθέστε πιο σύνθετη Τεχνητή Νοημοσύνη μόνο όταν παράγει μια μετρήσιμη βελτίωση υπό αυτούς τους περιορισμούς. Έτσι, η ανίχνευση απάτης σε πραγματικό χρόνο γίνεται ένας αξιόπιστος έλεγχος και όχι απλώς μια εξελιγμένη βαθμολογία.