GYED, GYES és CSED – mi a különbség, és melyik mikor jár?
CSED, GYED vagy GYES? Összefoglaljuk a 2026-os fő szabályokat, összegeket, időtartamot, munkavégzést és a leggyakoribb félreértéseket.
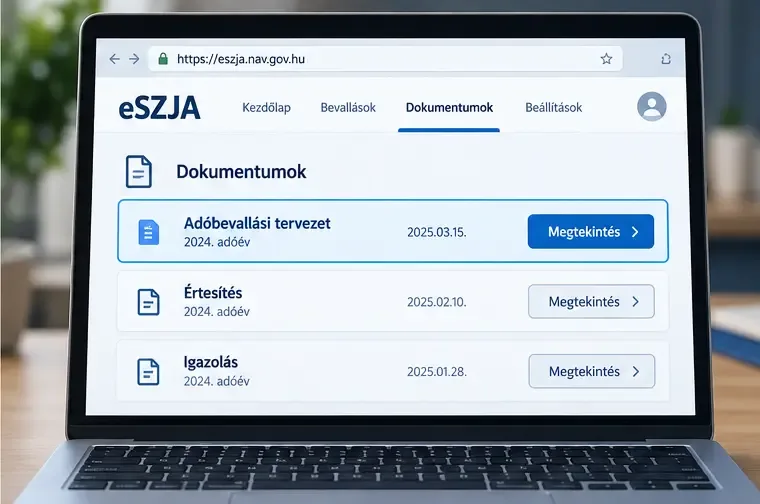
Megnyitod az eSZJA-tervezetet, majd összeveted a saját táblázatoddal vagy a munkáltatói igazolással, és a két végeredmény nem ugyanaz. Az egyik szerint visszajár pénz, a másik szerint fizetned kellene; vagy csak néhány tízezer forint az eltérés, de nem látod, miből adódik. Ilyenkor nem az a leghasznosabb kérdés, hogy „melyik szám a helyes?”, hanem az, hogy ugyanazokból az adatokból, ugyanazzal az adózási logikával számolt-e a két oldal.
A 2026-os bevallási szezonban a NAV a 2025-ben szerzett jövedelmekről készített tervezetet. A NAV hivatalos tájékoztatása szerint a tervezet alapját elsősorban a munkáltatók és kifizetők által közölt adatok adják. Ez sok esetben elég a teljes bevalláshoz, de nem minden jövedelemről, kedvezményről vagy egyéni választásról áll automatikusan rendelkezésre minden szükséges információ. A kiindulópont ezért az legyen, hogy a tervezetet ellenőrizendő adóbevallási alapnak, ne pedig a saját irataid helyettesítőjének tekintsd. A NAV 2026-os szja-információi itt érhetők el: 2025-ben szerzett jövedelem bevallása.
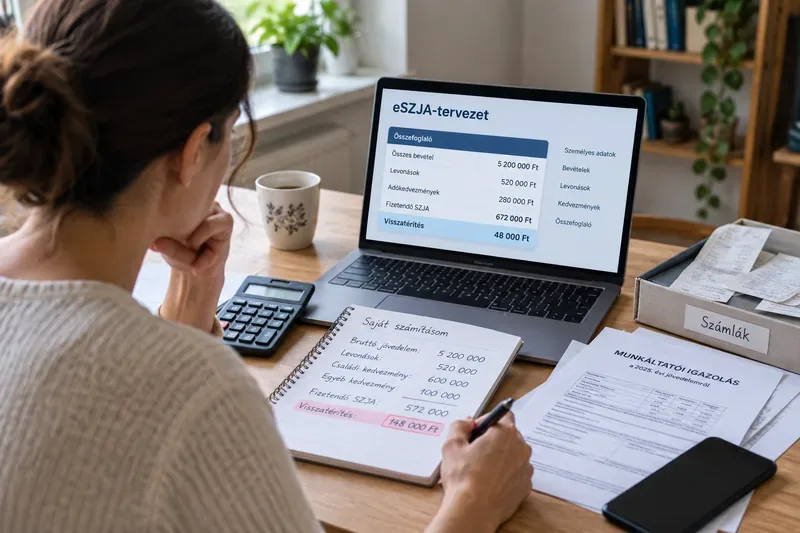
A cél nem pusztán az, hogy a két végösszeg ugyanaz legyen. Egy jó ellenőrzés után azt is tudod, miért ugyanaz vagy miért tér el. Különösen fontos, hogy egyezzenek vagy megmagyarázhatóan térjenek el az alábbi rétegek:
Ha csak a legalsó sort hasonlítod össze, könnyű rossz következtetésre jutni. Két különböző számítás akár véletlenül ugyanarra a végeredményre is juthat, miközben az egyikben hiányzik egy jövedelem, a másikban pedig rosszul szerepel egy kedvezmény. A megbízható eredmény jele az, hogy a fő köztes tételek is visszavezethetők az igazolásokra és a szabályokra.
Az eSZJA-tervezet a NAV rendelkezésére álló adatokból épül fel. A saját számításod ezzel szemben tipikusan munkáltatói igazolásokból, bankszámlakivonatokból, brókerkimutatásokból, bérleti szerződésekből, számlákból vagy saját nyilvántartásból készül. Ha az egyik forrásban van olyan tétel, amely a másikban nincs, a végösszeg természetesen eltérhet.
A NAV 2026. március 14-i tájékoztatója külön is felhívta a figyelmet arra, hogy a tervezetet ki kell egészíteni azokkal a 2025-ben szerzett jövedelmekkel, amelyekről a hivatalnak nincs információja; példaként az ingatlan-bérbeadás, valamint az ingó- és ingatlanértékesítés jövedelmét említette. A közlemény itt olvasható: Már elérhetők az adóbevallási tervezetek.
Ez az egyik legfontosabb eltérési ok. Ha például magánszemélynek adtál bérbe lakást, értékesítettél olyan ingatlant vagy ingóságot, amelyből adóköteles jövedelmed keletkezett, illetve más olyan bevételed volt, amelyről a NAV nem kapott megfelelő évközi adatot, a saját számításod magasabb adóalapot mutathat, mint a tervezet.
Ugyanez a gondolat külföldi jövedelemnél is fontos: nem érdemes abból kiindulni, hogy ami külföldön vagy külföldi szolgáltatón keresztül keletkezett, az biztosan teljes körűen szerepel a magyar tervezetben. A külföldi adóztatás ráadásul egyezmények és az adóügyi illetőség miatt összetettebb lehet. Ha ilyen jövedelmed van, a puszta végösszeg-összehasonlítás helyett forrásonként kell ellenőrizni a bevallási kötelezettséget.
Előfordulhat, hogy a saját számításodat egy korábban kapott igazolás alapján készítetted el, miközben a kifizető később helyesbítette a NAV felé küldött adatot. Ilyenkor a tervezet és a nálad lévő dokumentum eltérhet. Nem célszerű automatikusan egyik oldalnak sem elsőbbséget adni: azt kell tisztázni, melyik adat a végleges.
A 2026-os NAV-határidők között szerepelt, hogy a munkáltató, kifizető és társadalombiztosítási kifizetőhely február elején összesített igazolást, 25M30-at ad a magánszemélynek. Az aktuális szja-határidők és hivatalos tájékoztatók a NAV szja-oldalán ellenőrizhetők.
Sok eltérés nem jövedelmi, hanem kedvezményi kérdés. Ha év közben nem kérted valamely adóalap-kedvezmény érvényesítését a munkáltatódtól, attól még bizonyos esetekben a bevallásban utólag érvényesítheted. A NAV 2026-ban külön kiemelte, hogy aki jogosult volt kedvezményre, de azt év közben nem érvényesítette, annak a tervezetet ki kell egészítenie ahhoz, hogy a jogos összeget érvényesítse.
Ilyen eltérés lehet például családi kedvezménynél, személyi kedvezménynél, első házasok kedvezményénél vagy az adott évben alkalmazható más adóalap-kedvezménynél. A saját táblázatodban lehet, hogy egész évre számoltál jogosultsággal, miközben valójában csak bizonyos hónapok jogosultak; vagy a kedvezményt a házastársaddal más arányban osztottad meg, mint ahogy az év közben történt.
A helyes összevetéshez legalább három dolgot különíts el:
Ha ezek közül akár egy is más a saját számításodban, mint a tervezetben, a visszaigényelhető összeg látványosan eltérhet anélkül, hogy a bruttó éves jövedelemben bármilyen különbség lenne.
Ez gyakori számítási hiba. A fizetendő éves személyi jövedelemadó és az év közben már levont vagy befizetett adóelőleg két külön tétel. A bevallás végén azért keletkezhet visszaigényelhető összeg, mert az év során a végleges kötelezettségnél több adóelőleget vontak le; és azért keletkezhet befizetendő összeg, mert kevesebbet.
Ezért ha a saját számításodban a „fizetendő adó” alatt valójában az éves adókötelezettséget érted, az eSZJA pedig már az adóelőlegekkel csökkentett egyenleget mutatja, akkor két külön fogalmat hasonlítasz össze. Előbb az éves adó összegét, utána a levont előlegeket, végül az egyenleget vesd össze.
Az önkéntes kölcsönös pénztári befizetéshez kapcsolódó rendelkezést sok saját számítás hibásan közvetlen „adó-visszatérítésként” kezeli. A 2025. évi bevallásról szóló NAV-tájékoztató szerint az önkéntes pénztár az igazolás adatait megküldi a NAV-nak, ezért a tervezet a pénztári rendelkező nyilatkozatot is automatikusan tartalmazhatja. Ettől még a rendelkezés logikáját külön kell kezelni az adóalap-kedvezményektől.
Ha a saját táblázatod a pénztári összeget egyszerűen levonja az éves adóból, miközben az eSZJA más jogcímen mutatja, a két végeredmény nem lesz közvetlenül összehasonlítható. Az erről szóló hivatalos NAV-válasz elérhető a szja-bevallási gyakori kérdések között.
Egyéni vállalkozónál a bevallási tervezet nem feltétlenül „kész bevallás”, amelyet csak el kell fogadni. 2026-ban a NAV bővítette az adatkiajánlást: az egyéni vállalkozói tervezetekben a rendelkezésére álló online számla-, pénztárgép-, szocho- és járulékadatokat is felhasználta. Ez javíthatja az előkészített adatok teljességét, de nem szünteti meg az adózó ellenőrzési kötelezettségét.
A saját számítás eltérhet például azért, mert más költségelszámolási módot, más időszakot vagy más tevékenységi besorolást vettél alapul. Egyéni vállalkozónál ezért különösen fontos, hogy ne csak a bevételi adatot, hanem az adózási módhoz tartozó teljes számítási logikát vesd össze.
A leghatékonyabb módszer, ha nem próbálod egyszerre újraszámolni az egész bevallást. Haladj a nagy összegű és jól dokumentált tételektől az összetettebbek felé.
| Ellenőrzési pont | Mit hasonlíts össze? | Mi jelzi, hogy tovább kell vizsgálni? |
|---|---|---|
| 1. Jövedelmek | 25M30, kifizetői igazolások, saját nyilvántartás, tervezet | Hiányzó forrás vagy eltérő éves összeg |
| 2. Besorolás | Munkabér, önálló tevékenység, külön adózó jövedelem stb. | Ugyanaz az összeg más jogcímen szerepel |
| 3. Költségek | Elszámolható költségek és választott módszer | A saját számítás nettó jövedelme más |
| 4. Kedvezmények | Jogosultsági hónapok, megosztás, év közbeni igénybevétel | A kedvezmény összege vagy jogosultsága eltér |
| 5. Adóelőleg | Év közben levont/befizetett összegek | Az éves adó azonos, de az egyenleg más |
| 6. Rendelkezések | Pénztári, biztosítási és más kapcsolódó nyilatkozatok | A saját táblázat közvetlen kedvezményként kezeli őket |
Tegyük fel, hogy a saját számításod szerint 120 000 forint jár vissza, az eSZJA pedig csak 40 000 forintot mutat. Először nézd meg, hogy az éves adóalap azonos-e. Ha igen, ellenőrizd a kedvezményeket. Lehet, hogy a saját számításod egy családi kedvezményt teljes egészében nálad vett figyelembe, miközben a tervezetben csak a rád jutó rész szerepel. Ha a kedvezmények is egyeznek, a következő lépés az adóelőleg: elképzelhető, hogy a saját táblázatod magasabb levont előleggel számolt, mint amennyi a kifizetői adatokban szerepel.
Ez a példa nem azt jelenti, hogy bármelyik konkrét összeg „tipikus”. A lényeg a hibakeresési sorrend: adóalap → kedvezmény → adó → előleg → egyenleg. Így gyorsan kiderül, melyik rétegben nyílik szét a két számítás.
Érdemes könyvelőhöz, adótanácsadóhoz vagy a NAV ügyfélszolgálatához fordulni, ha az eltérés külföldi jövedelmet, több ország adóztatási jogát, vállalkozói tevékenységet, értékpapír- vagy más összetettebb tőkejövedelmet, nagy összegű ingatlanügyletet vagy korábbi évek javítását érinti. Ugyanez igaz akkor is, ha nem tudod egyértelműen megállapítani, melyik igazolás tekinthető véglegesnek.
A cél ilyenkor nem az, hogy mindenáron a saját számításodhoz igazítsd a tervezetet. A helyes megközelítés az, hogy minden módosítás mögött legyen igazolható adat vagy jogszabályi indok.
A 2025. évi jövedelmekre vonatkozó rendes bevallási határidő 2026. május 20. volt. Ha magánszemélyként nem módosítottad a tervezetet és rád vonatkozott az automatikus bevallássá válás szabálya, a tervezet a határidővel bevallássá válhatott. Ez azonban nem jelenti azt, hogy egy utóbb felismert hibát figyelmen kívül kell hagyni.
A NAV 25SZJA nyomtatványa kifejezetten szolgál a 2025. évi személyijövedelemadó-bevallás helyesbítésére és önellenőrzésére is. Ha az eltérés már beadott vagy automatikusan véglegessé vált bevallást érint, azt kell először eldönteni, hogy helyesbítésről vagy önellenőrzésről van-e szó. A hivatalos 25SZJA oldal és az aktuális programverziók itt találhatók: 25SZJA – NAV.
A munkát akkor tekintsd lezártnak, ha az alábbi kérdések mindegyikére egyértelmű választ tudsz adni:
Ha ezek rendben vannak, a végösszeg már nem „fekete doboz”: tudod, miből áll össze. Ha viszont marad olyan tétel, amelyhez nincs igazolásod, vagy amelynek az adójogi besorolása bizonytalan, akkor érdemes megállni és más módszerre váltani: kérj pontosító igazolást a kifizetőtől, nézd meg a NAV hivatalos útmutatóját, vagy összetettebb ügyben kérj szakmai segítséget.
Röviden: az eSZJA-tervezet és a saját számítás közötti eltérés önmagában még nem bizonyít hibát. A megbízható eredményhez azt kell feltárni, hogy a két számítás ugyanazokat a jövedelmeket, kedvezményeket, költségeket és adóelőlegeket használja-e. A legjobb ellenőrzés nem ott ér véget, hogy „egyezik a szám”, hanem ott, hogy pontosan érted, miért egyezik.
CSED, GYED vagy GYES? Összefoglaljuk a 2026-os fő szabályokat, összegeket, időtartamot, munkavégzést és a leggyakoribb félreértéseket.
2026. május 1-től a hideg élelmiszer bolti vásárlása már nem fizethető általánosan SZÉP-kártyával. Éttermi, elviteles és más vendéglátási szolgáltatás viszont továbbra is lehet jogosult.
Rossz e-matrica-kategóriát választottál? Mutatjuk, mikor kell kategóriamódosítás, díjkülönbözet vagy ügyfélszolgálati egyeztetés.
Összefoglaljuk, mire használható a SZÉP-kártya 2026-ban: meddig lehetett hideg élelmiszert venni, mire jó az Aktív Magyarok zseb, és mely szolgáltatások fizethetők vele.
Mutatjuk, hogyan módosíthatja vagy egészítheti ki az eSZJA-tervezetet, mikor kell beadni, és mi a teendő jóváhagyás után.
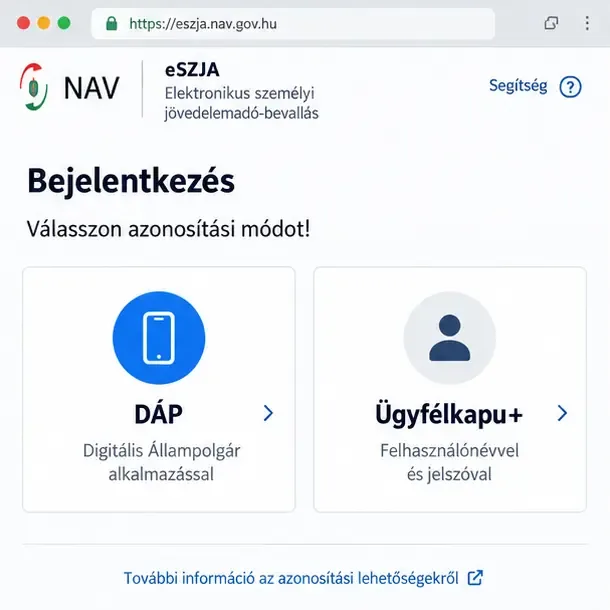
Megmutatjuk, hol találod a NAV adóbevallási tervezetét az eSZJA-portálon, hogyan léphetsz be DÁP-pal vagy Ügyfélkapu+-szal, és mit ellenőrizz.
A DÁP-pal már beléphetsz állami és piaci szolgáltatókhoz, kérhetsz igazolásokat, foglalhatsz időpontot, aláírhatsz dokumentumokat és autót is adhatsz-vehetsz.
A DÁP a Digitális Állampolgárság Program rendszere. Nézd meg, mire használható 2026-ban, hogyan működik, mi kell hozzá, és mik a jelenlegi korlátai.
Nem jelennek meg a DÁP értesítései? Mutatjuk, mit érdemes ellenőrizni iPhone-on és Androidon, és mikor lehet szolgáltatási vagy alkalmazásoldali ok.
GYED vagy GYES? Ismerd meg a jogosultsági feltételeket, időtartamot, összegeket, munkavégzési szabályokat és az igénylés menetét 2026-ban.