Kezdőlap
» Hogyan kell
»
Ingatlan eladása az adóbevallásban: mikor kell feltüntetni 2026-ban?
Ingatlan eladása az adóbevallásban: mikor kell feltüntetni 2026-ban?
Röviden: az ingatlan eladását akkor kell feltüntetni a személyi jövedelemadó-bevallásban, ha az ügyletből adóköteles jövedelem keletkezik. Nem minden értékesítés után kell adót fizetni: ha az ingatlant a 2026-os eladás előtt legalább öt adóévvel szerezted, vagy az igazolt költségek miatt a számított összeg nulla, a bevételt a NAV tájékoztatója szerint nem kell bevallani. Ha viszont adóköteles jövedelem marad, azt az eladást követő év május 20-áig kell bevallani és az adót eddig kell megfizetni.
Az alábbi útmutató magánszemélyek tipikus, nem üzletszerű ingatlanértékesítésére készült. A szabályok az ingatlan mellett bizonyos ingatlanhoz kapcsolódó vagyoni értékű jogok, például egyes haszonélvezeti jogok átruházására is kiterjedhetnek. Az összegek és határidők a 2026-ban szerzett jövedelemre vonatkozó, 2026-ban közzétett NAV-tájékoztató szerint szerepelnek.
" alt="Magánszemély ingatlaneladáshoz kapcsolódó iratokat, számlákat és számológépet ellenőriz egy asztalnál">
Illusztráció: adásvételi iratok, felújítási számlák és számológép áttekintése az ingatlanértékesítés adóbevallása előtt.
1. Először azt döntsd el: keletkezett-e adóköteles jövedelem?
Az adózás szempontjából nem az eladási ár teljes összege a jövedelem. A bevétel jellemzően az eladási ár és az ügyletből származó egyéb ellenérték, a számított összeg pedig a bevétel igazolt költségekkel csökkentett része. A NAV szerint a számított összeg legalább nulla lehet: költséget csak a bevétel mértékéig lehet elszámolni.
A számítás fő lépései:
Rögzítsd az értékesítésből származó teljes bevételt.
Vond le a szabályok szerint elszámolható, bizonylattal igazolt költségeket.
Az így kapott számított összeget csökkentsd a tulajdonban tartás alapján meghatározott százalékkal.
A fennmaradó adóköteles jövedelem után számítsd ki a 15 százalékos személyi jövedelemadót.
A jövedelemszerzés időpontja nem feltétlenül az a nap, amikor a teljes vételár megérkezik. Részletfizetésnél is a teljes vételár a jövedelemszerzés évének bevétele lehet, mert az értékesítéshez kapcsolódó időpont az adásvételi szerződés ingatlanügyi hatósághoz történő benyújtásához kötődik.
2. Hogyan működik az ötéves szabály?
Az úgynevezett ötéves szabály azt jelenti, hogy a számított összegnek csak egy része minősül jövedelemnek, és az ötödik évben ez a rész már nulla. A NAV 2026-os példája szerint 2026-os értékesítésnél a szerzés éve alapján a következő arányokat kell figyelembe venni:
A szerzés éve
A számított összegből jövedelem
2026
100%
2025
100%
2024
90%
2023
60%
2022
30%
2021 vagy korábban
0%
Ez adóévekhez kötött szabály, ezért a szerzés és az eladás évét kell pontosan azonosítani. 2026-os eladásnál tehát a 2021-ben vagy korábban szerzett ingatlanból a normál szabály szerint már nem keletkezik adóköteles jövedelem, még akkor sem, ha az eladási ár jelentősen magasabb a korábbi vételárnál.
Fontos különbség: az ötéves szabály nem azt mondja, hogy minden eladás adómentes, ha „körülbelül öt év telt el”. A naptári adóév, a szerzés jogilag releváns időpontja és az értékesítés éve együtt számít. Ha a tulajdonszerzés összetett volt, például építés, ráépítés vagy alapterület-növelés történt, több szerzési időpont is befolyásolhatja a számítást.
3. Milyen költségeket lehet levonni?
A bevételből csak olyan kiadás vonható le, amelyet a szabályok elfogadnak, és amelyet számlával vagy más megfelelő okirattal igazolni tudsz. A legfontosabb csoportok:
az ingatlan megszerzésére fordított összeg és az ehhez kapcsolódó egyéb kiadások;
az ingatlan értékét növelő beruházások;
az értékesítéssel kapcsolatos igazolt kiadások.
Értéknövelő beruházás lehet például egy olyan dokumentált korszerűsítés, amely ténylegesen növeli az ingatlan szokásos piaci értékét. Az állagmegóvási munkákra külön korlát vonatkozik: a NAV tájékoztatója szerint az eladást megelőző 24 hónapon belül elvégzett, igazolt állagmegóvás akkor számolható el ebben a körben, ha meghaladja az adásvételi szerződés szerinti bevétel 5 százalékát. A saját munkád értéke nem számolható el költségként.
Ne dobd ki a számlákat csak azért, mert az adásvétel után már nincs szükséged rájuk. A 2026-os jövedelemszerzéshez kapcsolódó szerződéseket, számlákat és okiratokat a NAV információs füzete szerint az adó megállapításához való jog elévüléséig, jelen tájékoztatás alapján 2032. december 31-éig kell megőrizni.
4. Számítási példa kezdőknek
Fiktív példa, nem valódi bevallás és nem adóhatósági kalkuláció: Dóra 2026-ban 55 millió forintért elad egy lakást, amelyet 2023-ban 40 millió forintért vásárolt. A felújításból 5 millió, az értékesítéshez kapcsolódó kiadásokból 1 millió forintról van szabályos bizonylata.
A 15 százalékos személyi jövedelemadó ebben a leegyszerűsített példában 810 000 forint lenne. Dórának így a 2027-ben benyújtandó, 2026-os jövedelemről szóló szja-bevallásban fel kell tüntetnie az értékesítést és az adóköteles jövedelmet, majd 2027. május 20-áig meg kell fizetnie az adót. A példa nem veszi figyelembe az összetett tulajdonszerzést, különleges mentességet, gazdasági tevékenységet vagy más egyedi körülményt.
5. Örökölt vagy ajándékba kapott ingatlannál más adatok kellenek
Öröklésnél nem a korábbi tulajdonos eredeti vételára az automatikus kiindulópont. A megszerzési érték meghatározásánál a hagyatéki leltárban vagy a hagyatéki eljárásban az ingatlan értékeként feltüntetett összegnek lehet szerepe. Ha az illetékkiszabás a bevallási határidőig nem történt meg, a NAV külön szabályokat ír le, és később önellenőrzésre is szükség lehet.
Ajándékozásnál szintén speciális szabályok érvényesülnek. Bizonyos esetekben a bevétel 75 százaléka szolgál kiindulópontként, és más költség nem vonható le; más esetben a dokumentált építési, bővítési vagy értékesítési kiadások figyelembevétele mellett kell számolni. Ezért örökölt vagy ajándékozással szerzett ingatlannál előbb gyűjtsd össze a hagyatéki, ajándékozási és illetékiratokat, és csak ezután töltsd ki a bevallást.
6. Mikor nem kell feltüntetni az eladást?
A NAV egyértelmű tájékoztatása szerint sem az ingatlan, sem az ingatlanhoz kapcsolódó vagyoni értékű jog átruházásából származó bevételt nem kell bevallani, ha az ügylet adómentes, vagy abból nem keletkezik jövedelem. Ilyen lehet a 2026-os eladásnál a 2021-ben vagy korábban szerzett ingatlan, illetve az az ügylet, amelynél a levonható költségek után nulla marad.
Vannak különleges adómentes esetek is, például bizonyos házassági vagyonközösség-megszüntetések, magánszemélyek közötti tartási, életjáradéki vagy öröklési szerződések alapján történő átruházások, valamint egyes termőföld- és műemléki szabályok. Ezek feltételei szűkebbek lehetnek, ezért egy általános „öt év után nincs adó” mondat nem helyettesíti az ügylet iratainak vizsgálatát.
7. Hogyan egészítsd ki az szja-bevallást?
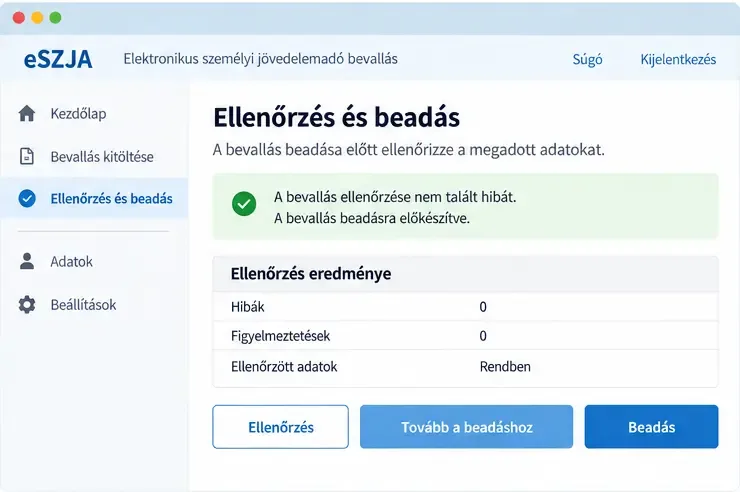
Ha az értékesítésből adóköteles jövedelem keletkezett, a következő év személyi jövedelemadó-bevallását kell kiegészíteni. A NAV elkészítheti az adóbevallási tervezetet, de az ingatlaneladás adatai nem feltétlenül jelennek meg benne automatikusan úgy, hogy neked már semmit sem kell tenned. Elektronikus hozzáférés esetén az eSZJA-felületen ellenőrizd a tervezetet, add hozzá a szükséges ingatlanértékesítési adatokat, majd végezd el az ellenőrzést és a beküldést.
A határidő az értékesítés évét követő év május 20. Például:
Az értékesítés éve
A bevallás és az adó megfizetésének határideje
2025
2026. május 20.
2026
2027. május 20.
A bevallásban szereplő adatokat úgy készítsd elő, hogy visszakereshető legyen az eladási ár, a szerzés értéke, a szerzés éve, minden levont beruházás és az értékesítés költsége. Ha a szerződés szerint részletekben fizet a vevő, a teljes vételárat is kezeld a megfelelő jövedelemszerzési év szabályai szerint.
8. Gyakori hibák, amelyeket érdemes elkerülni
Csak a vételár beérkezését figyeled
Az értékesítés adóéve nem feltétlenül az utolsó részlet kifizetésének éve. A földhivatali benyújtás és az adásvételi okirat időpontja meghatározó lehet.
A teljes eladási árat jövedelemnek tekinted
Előbb le kell vonni a szabályosan igazolható költségeket, majd alkalmazni kell a szerzési évhez kapcsolódó százalékot. Ugyanakkor egy költség csak akkor használható, ha jogszerűen elszámolható és megfelelően dokumentált.
Számla nélkül számolod el a saját felújításodat
A házilagos munkavégzés értéke nem számolható el. A nagyobb beruházásokhoz és az értékesítés költségeihez ezért őrizd meg a számlát, szerződést vagy más elfogadható bizonylatot.
Automatikusan elfogadod a NAV tervezetét
Az adóbevallási tervezetet ellenőrizni és szükség esetén kiegészíteni kell. Az ingatlanértékesítésből származó jövedelem bevallása a magánszemély feladata, ha arra köteles.
Üzletszerű értékesítést magáneladásként kezelsz
Ha az ingatlanértékesítés tartós, rendszeres és ellenérték elérésére irányuló gazdasági tevékenység része, más adózási szabályok merülhetnek fel. Több ingatlan rövid időn belüli, rendszeres értékesítésénél kérj könyvelői vagy adószakértői segítséget.
Gyors ellenőrzőlista beadás előtt
Megvan az adásvételi szerződés és a földhivatali benyújtás releváns dátuma?
Biztosan azonosítottad a szerzés évét és az esetleges további szerzési időpontokat?
Összegyűjtötted a vételárhoz, beruházáshoz és értékesítéshez kapcsolódó igazolt költségeket?
Alkalmaztad a 2026-os eladásnál érvényes 100/90/60/30/0 százalékos táblát?
Megnézted, hogy marad-e adóköteles jövedelem, vagy az ügyletet nem kell bevallani?
Ellenőrizted az eSZJA-tervezetet, a bevallási határidőt és a fizetendő összeget?
Ha a papírokból nem állapítható meg biztosan a szerzés értéke, több tulajdonos vagy több szerzési időpont érintett, illetve az ügylet nem egyszeri magáneladás, a bevallás beküldése előtt kérj személyre szabott szakmai segítséget. A cél nem az, hogy minden eladás után automatikusan adót fizess, hanem az, hogy a megfelelő évben, a megfelelő jövedelmet, a megfelelő bizonylatok alapján tüntesd fel.