GYED, GYES és CSED – mi a különbség, és melyik mikor jár?
CSED, GYED vagy GYES? Összefoglaljuk a 2026-os fő szabályokat, összegeket, időtartamot, munkavégzést és a leggyakoribb félreértéseket.
Rövid válasz: az eSZJA-tervezetben az ingatlan-bérbeadásból származó éves bevételt, a választott költségelszámolás szerint figyelembe vehető költséget, az ezekből kiszámított jövedelmet és a már megfizetett adóelőleget kell feltüntetni. A NAV 2025. évi szja-bevalláshoz készült, 2026-ban közzétett útmutatója szerint a módosítható tervezetben a „Ingatlan bérbeadásából és egyéb hasznosításából származó jövedelem” témakör alatt találhatók a hosszú távú bérbeadáshoz tartozó mezők. A 2025-ös bevallásnál ez a 708. sorhoz kapcsolódott; más adóévben a sor száma vagy a felület elrendezése eltérhet.
Fontos: az alábbi történet kifejezetten példa illusztrációként szolgál. Anna és a számok nem valós személyt, nem valós ügyintézési eredményt és nem egyedi adótanácsadást jelentenek.
Az első hibát általában nem a NAV felületén követik el, hanem már az adatok összegyűjtésekor. A bevalláshoz ne csak a bérleti szerződést készítsd elő, hanem állítsd össze az egész adóévre vonatkozó pénzügyi összesítést is. A bérleti díj hónaponként eltérhet, lehetnek üres hónapok, és a közüzemi tételek sem mindig ugyanúgy kezelendők.
Érdemes egy egyszerű táblázatban külön vezetni:
Az ingatlan-bérbeadásból származó jövedelem magánszemélynél főszabály szerint önálló tevékenységből származó jövedelem, amely az összevont adóalap része, és 15 százalék személyi jövedelemadó terheli. A NAV 2026. február 3-án közzétett információs füzete ezt a szabályt az ingatlan-bérbeadás alapvető adózási módjaként írja le.
Nem feltétlenül. A NAV a tervezetet a munkáltatói, kifizetői bevallások és adatszolgáltatások alapján készíti. Ha a lakást magánszemélynek adtad bérbe, a NAV-nak jellemzően nincs olyan kifizetői adata, amelyből a teljes bérbeadási jövedelmet automatikusan be tudná írni. Ilyenkor neked kell kiegészítened a tervezetet.
Ha a bérlő cég vagy más kifizető volt, előfordulhat, hogy a tervezet a kifizető által közölt jövedelmet és levont adóelőleget már tartalmazza. Ettől még ellenőrizni kell az adatokat. A NAV kifejezetten jelzi, hogy ha az ingatlan-bérbeadási tevékenység miatt áfafizetési kötelezettség áll fenn, a tervezetet nem lehet módosítás nélkül elfogadni.
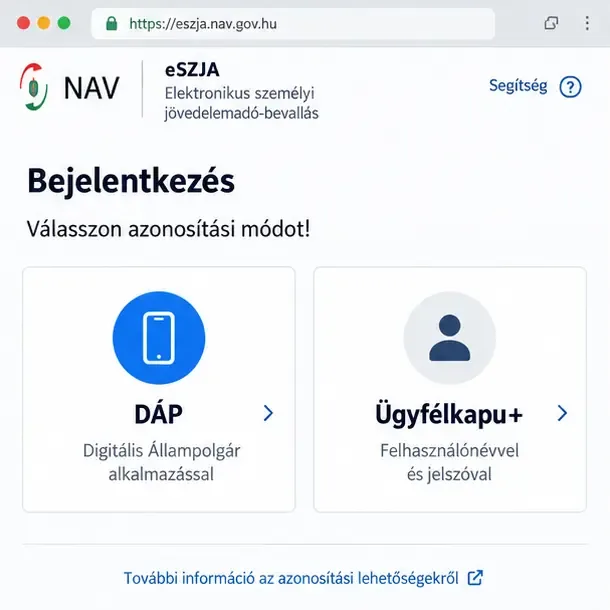
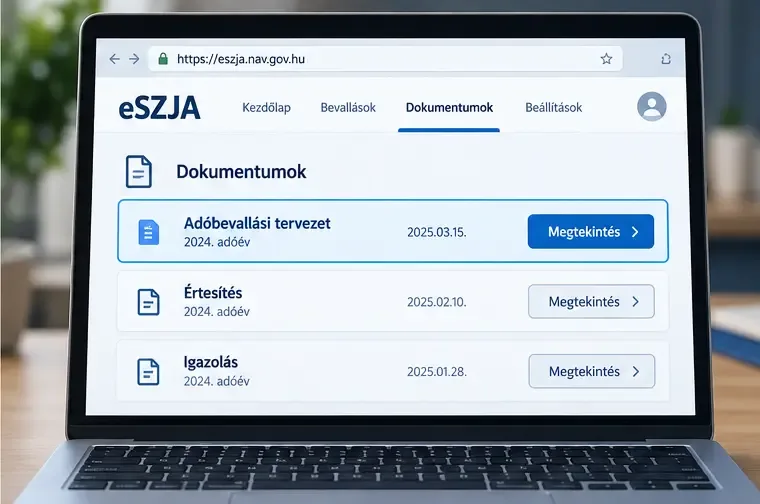
A gyakorlati teendő tehát: lépj be a NAV eSZJA-portáljára DÁP-pal vagy Ügyfélkapu+ kétfaktoros azonosítással, és először nézd meg, szerepel-e már bérbeadásból származó adat. Ne írj be újra olyan adóelőleget, amelyet a tervezet már helyesen tartalmaz.
A NAV 2025. évi szja-bevallásról szóló kérdés-válasz dokumentuma szerint a módosításkor a bal oldali témakörlistában az „Ingatlan bérbeadásából és egyéb hasznosításából származó jövedelem” cím alatt kell keresni. A keresőmezőben a „bérbeadás” vagy az „ingatlan bérbeadás” kifejezés is használható.
A hosszú távú lakáskiadás és a rövid távú szálláshely-szolgáltatás nem ugyanaz a kategória. A NAV útmutatója ezeket külön kezeli: a 2025. évi bevallásban a hosszú távú bérbeadáshoz a 708. sor, a rövid távú bérbeadás vagy szálláshely-szolgáltatás jövedelméhez a 713. sor kapcsolódott. Ha lakást hónapokra vagy évekre adtál bérbe lakhatási célra, ne a rövid távú szálláshely-szolgáltatás mezőjét válaszd.
Ez a sorhivatkozás a NAV 2025. évi bevallási útmutatójának állapota. Az eSZJA felülete és a bevallási nyomtatvány adóévenként frissülhet, ezért a képernyőn megjelenő mező megnevezése és sorszáma mindig elsőbbséget élvez a régebbi útmutatóval szemben.
A bevétel nem automatikusan csak a szerződésben szereplő „tiszta” bérleti díj. Bevétel lehet a bérleti díj mellett az olyan megtérített összeg is, amelyet a bérlő nem a tényleges fogyasztás alapján fizet meg, például a közös költség vagy a fix összegű rezsiátalány. A társasházi biztosítás, takarítás, közös képviselő díja és a felújítási alapba fizetett összeg is bevételként kezelendő, ha azt a bérlő megfizeti a bérbeadónak.
Más a helyzet a fogyasztásmérők alapján, pontos összegben továbbhárított közüzemi díjjal. Ha a bérlő a tényleges fogyasztás összegét fizeti meg, és te is a tényleges fogyasztás alapján számolsz el a szolgáltatóval, ez a tétel nem számít ingatlan-bérbeadásból származó bevételnek. Ha azonban a szolgáltatónak átalányt fizetsz, miközben a bérlőnek a mérőóra szerinti összeget számítod fel, a NAV tájékoztatója szerint ez a kedvező szabály nem alkalmazható.
Anna példájában – továbbra is csak szemléltető esetként – a bérlő minden hónapban 150 000 forint bérleti díjat fizetett, összesen 1 800 000 forintot. Emellett 25 000 forint társasházi közös költséget is neki térített meg havonta. Ez további 300 000 forint bevétel, így a bevételi mezőbe nem 1 800 000, hanem 2 100 000 forint kerülne, ha a közös költséget a bérbeadó szedte be és számolta el. A mérőóra szerinti, tényleges fogyasztással azonos közüzemi továbbhárítás ettől eltérően kezelhető.
A hasznos lépés: készíts éves összesítést, és minden tétel mellé írd oda, hogy bérleti díj, fix térítés, közös költség vagy tényleges fogyasztás szerinti közüzem. Így nem kevered össze az adózási szempontból eltérő tételeket.
Az ingatlan-bérbeadás jövedelme két fő módszerrel állapítható meg.
| Módszer | Mit jelent? | Mikor lehet praktikus? |
|---|---|---|
| 10 százalékos költséghányad | A bevétel 90 százaléka lesz a jövedelem. A 10 százalékot költségként külön számlák nélkül veszed figyelembe. | Ha kevés igazolható kiadásod van, és az egyszerűség fontos. |
| Tételes költségelszámolás | A bevételszerző tevékenységgel közvetlenül összefüggő, ténylegesen kifizetett és szabályosan igazolt költségeket vonod le. | Ha a javítás, karbantartás, felújítás, értékcsökkenés vagy más elszámolható tétel jelentős. |
A 10 százalékos módszer gyors, de a 10 százalékon felül ugyanarra a bevételre nem számolhatsz el további költséget. A tételes elszámolás több nyilvántartást és bizonylatot igényel, viszont a NAV tájékoztatója szerint elszámolható lehet például a használattal kapcsolatos kiadás, a javítás, a karbantartás és bizonyos feltételekkel az értékcsökkenés.
Anna ugyanebben a példában a 2 100 000 forintos bevételre a 10 százalékos költséghányadot választaná. A számítás: 210 000 forint költséghányad, 1 890 000 forint jövedelem, ennek 15 százaléka 283 500 forint szja a példában. Ha viszont 430 000 forint szabályosan igazolt és ténylegesen kifizetett költsége lenne, akkor a tételes módszer szerinti jövedelem 1 670 000 forint lehetne. Ez csak számítási minta: azt, hogy egy konkrét kiadás elszámolható-e, a bizonylat, a használat célja és az adott adóév szabályai döntik el.
A NAV külön kiemeli, hogy az év közben alkalmazott költségelszámolási nyilatkozat és az éves bevallás között lehet eltérés: a bevallás elkészítésekor a 10 százalékos módszerről át lehet térni tételes elszámolásra, de ha az év közben tételes költségelszámolásról nyilatkoztál, az éves bevallásban már nem választhatod a 10 százalékos költséghányadot.
A felületen mindig az adott adóévhez tartozó éves összegekkel dolgozz. Ne a havi bérleti díjat írd be, ha a mező éves bevételt kér, és ne vond le még egyszer azokat a közüzemi tételeket, amelyek eleve nem minősülnek bevételnek. A számítás logikája:
A költségeket csak akkor kezeld levonhatóként, ha közvetlenül kapcsolódnak a bevételszerző tevékenységhez, az adóévben ténylegesen kifizetted őket, és szabályosan igazolhatók. A NAV 2026-os tájékoztatója szerint a költség legfeljebb az adott tevékenységből származó bevétel mértékéig számolható el. A bizonylatokat általában nem kell feltölteni a bevallás mellé, de meg kell őrizni őket, mert ellenőrzéskor szükség lehet rájuk.
Ha magánszemélynek adtad ki az ingatlant, akkor az adóelőleget neked kell megállapítanod és negyedévente, a negyedévet követő hónap 12. napjáig megfizetned a NAV-nak. Az éves bevallásban ezt a már megfizetett előleget kell figyelembe venni, nem pedig újra teljes adóként beírni.
Ha a bérlő kifizető, például gazdasági társaság, a kifizető főszabály szerint megállapítja és levonja az adóelőleget. Ilyenkor az igazolás és a tervezet adatai alapján ellenőrizd, mennyi került már levonásra. Különösen fontos, hogy ne szerepeljen ugyanaz az összeg kétszer: egyszer a NAV által előre betöltött adóelőlegként, egyszer pedig kézzel hozzáadva.
Az ingatlan-bérbeadásból származó jövedelem után a NAV 2026-os tájékoztatója szerint nem kell szociális hozzájárulási adót fizetni. Ez azonban nem jelenti azt, hogy a rövid távú szálláshely-szolgáltatás, az áfa vagy más adónem szabályai automatikusan azonosak lennének. A tevékenység jellegét mindig külön vizsgáld meg.
Ne fogadd el módosítás nélkül a tervezetet, ha a bérbeadásból származó bevétel hiányzik, ha hibás a kifizető által közölt összeg, ha más költségelszámolási módot választasz, vagy ha áfafizetési kötelezettséged van. Ugyancsak külön figyelmet igényel a garázs, parkoló, rövid távú szálláshely, üzlethelyiség és a közös tulajdonú ingatlan, mert ezeknél az áfa- és a bevételi szabályok eltérhetnek a klasszikus lakáskiadástól.
A NAV 2026-os tájékoztatója szerint a főszabály szerinti ingatlan-bérbeadás áfamentes lehet, de bizonyos ügyletek, például a parkolás biztosítása vagy a kereskedelmi szálláshely-szolgáltatás, kivételt képezhetnek. 2026. január 1-jétől az alanyi adómentesség értékhatára a NAV információs füzete szerint 20 millió forintra emelkedett, de ez nem váltja ki a tevékenység egyedi áfaminősítését. Ha nem egyértelmű a helyzet, a bevallás beadása előtt kérj könyvelői vagy adószakértői segítséget.
Miután minden mezőt kitöltöttél, használd a felület Mentés funkcióját, majd ellenőrizd a számítás eredményét. A NAV útmutatója szerint a módosított adatok megfelelő volta esetén a „Tovább a beadáshoz”, majd a „Beadás” gombbal nyújtható be a bevallás. A beadás után mentsd el a visszaigazolást és őrizd meg a bérleti szerződést, a bevételi nyilvántartást, a költségbizonylatokat és az előlegfizetések igazolását.
A szabályok és a felületi lépések ellenőrzéséhez használd a NAV 2026. február 3-án közzétett, ingatlan-bérbeadásról szóló információs füzetét, a NAV 2025. évi szja-bevallásról szóló kérdés-válasz dokumentumát és a NAV lakáskiadásról szóló tájékoztató oldalát. A konkrét bevallási év, a mezők és a határidők változhatnak, ezért beadás előtt mindig az adott év hivatalos útmutatóját ellenőrizd.
CSED, GYED vagy GYES? Összefoglaljuk a 2026-os fő szabályokat, összegeket, időtartamot, munkavégzést és a leggyakoribb félreértéseket.
2026. május 1-től a hideg élelmiszer bolti vásárlása már nem fizethető általánosan SZÉP-kártyával. Éttermi, elviteles és más vendéglátási szolgáltatás viszont továbbra is lehet jogosult.
Rossz e-matrica-kategóriát választottál? Mutatjuk, mikor kell kategóriamódosítás, díjkülönbözet vagy ügyfélszolgálati egyeztetés.
Összefoglaljuk, mire használható a SZÉP-kártya 2026-ban: meddig lehetett hideg élelmiszert venni, mire jó az Aktív Magyarok zseb, és mely szolgáltatások fizethetők vele.
Mutatjuk, hogyan módosíthatja vagy egészítheti ki az eSZJA-tervezetet, mikor kell beadni, és mi a teendő jóváhagyás után.
Megmutatjuk, hol találod a NAV adóbevallási tervezetét az eSZJA-portálon, hogyan léphetsz be DÁP-pal vagy Ügyfélkapu+-szal, és mit ellenőrizz.
A DÁP-pal már beléphetsz állami és piaci szolgáltatókhoz, kérhetsz igazolásokat, foglalhatsz időpontot, aláírhatsz dokumentumokat és autót is adhatsz-vehetsz.
A DÁP a Digitális Állampolgárság Program rendszere. Nézd meg, mire használható 2026-ban, hogyan működik, mi kell hozzá, és mik a jelenlegi korlátai.
Nem jelennek meg a DÁP értesítései? Mutatjuk, mit érdemes ellenőrizni iPhone-on és Androidon, és mikor lehet szolgáltatási vagy alkalmazásoldali ok.
GYED vagy GYES? Ismerd meg a jogosultsági feltételeket, időtartamot, összegeket, munkavégzési szabályokat és az igénylés menetét 2026-ban.