Kezdőlap
» Hogyan kell
»
Hogyan lehet módosítani az eSZJA-tervezetet? Lépésről lépésre
Hogyan lehet módosítani az eSZJA-tervezetet? Lépésről lépésre
Rövid válasz: az eSZJA-tervezetet az eSZJA-portálon lehet módosítani vagy kiegészíteni, ha még nem hagyta jóvá és nem küldte be. Bejelentkezés után nyissa meg a „Bevallás 2025. évről” felületet, válassza az „Átnézem”, majd a „Módosítás, kiegészítés” lehetőséget. A mentés önmagában még nem beadás: a végén az „Ellenőrzés”, a „Tovább a beadáshoz”, végül a „Beadás” gombot is használni kell.
Fontos időbeli megjegyzés: a NAV 2026-os tájékoztatása a 2025-ben szerzett jövedelmek bevallására vonatkozik. Ebben az időszakban a tervezetek március 15-től voltak elérhetők, a bevallás és az esetleges adófizetés határideje 2026. május 20. volt. A határidő és a nyomtatvány jele adóévenként változhat, ezért másik év bevallásánál ellenőrizze az aktuális NAV-oldalt.
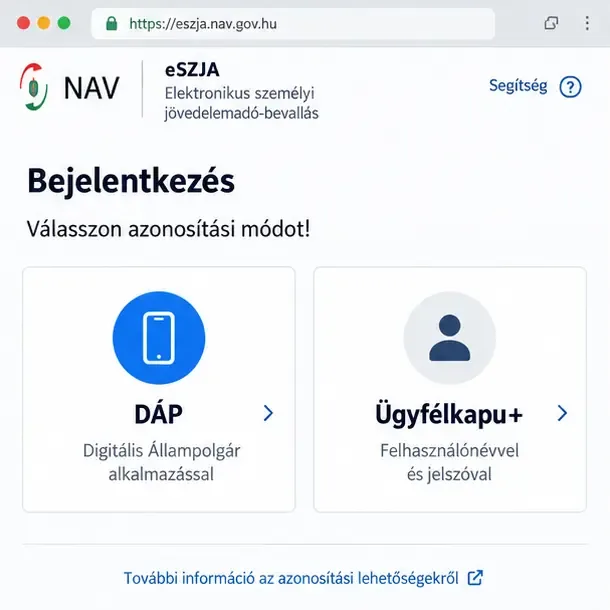
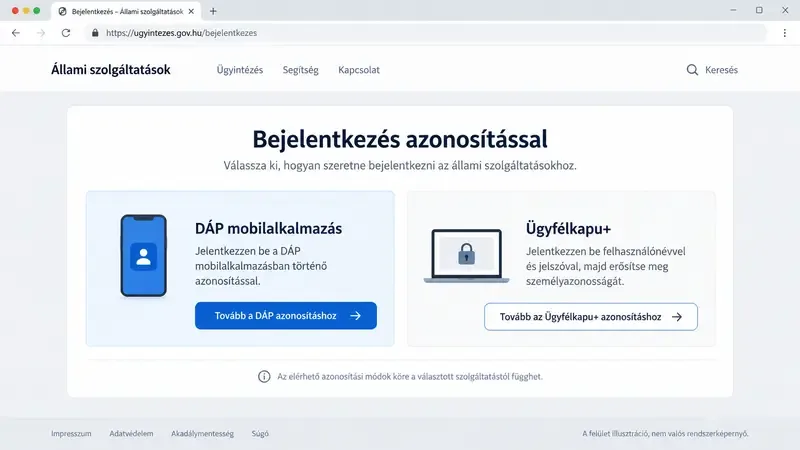
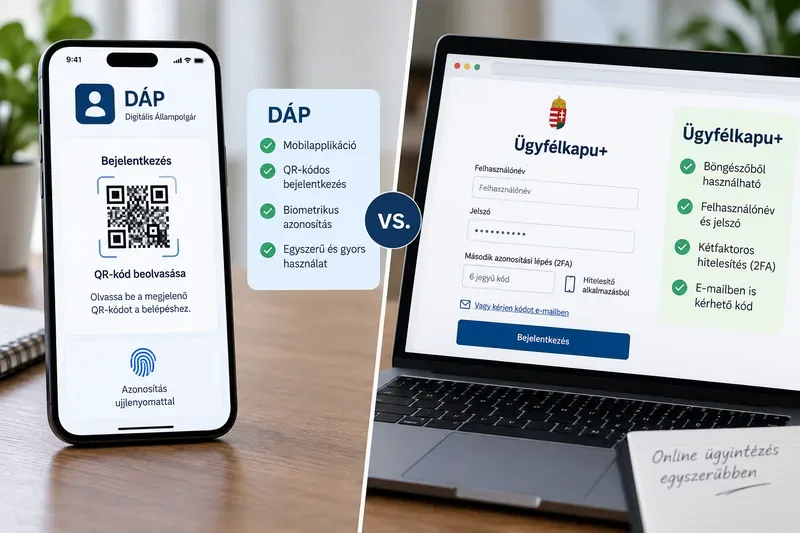
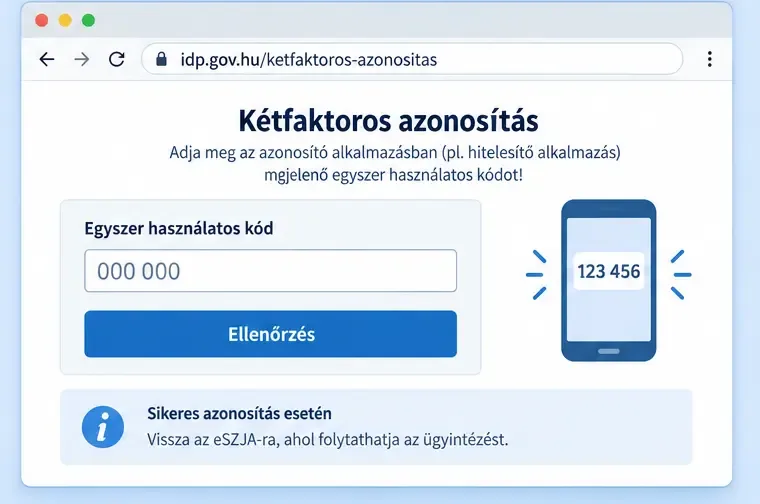
A szemléltető felületen két azonosítási mód, a DÁP és az Ügyfélkapu+ jelenik meg; a módosítást csak sikeres bejelentkezés után lehet elkezdeni.
Mit jelent a tervezet módosítása és a kiegészítése?
A „módosítás” általában azt jelenti, hogy a NAV által előre betöltött adat hibás vagy hiányos, ezért javítani kell. A „kiegészítés” pedig azt, hogy olyan jövedelmet, kedvezményt, visszaigénylési adatot vagy nyilatkozatot ad hozzá, amely nem szerepel a tervezetben. A gyakorlatban a két művelet ugyanabban a webes kitöltőprogramban történik.
Ellenőrzött tény: a NAV a rendelkezésére álló munkáltatói, kifizetői bevallások és adatszolgáltatások alapján készíti a tervezetet. Ez nem azt jelenti, hogy minden lehetséges jövedelem automatikusan benne van. Például az ingatlan-bérbeadásból vagy ingatlanértékesítésből származó adóköteles jövedelemhez szükséges adatok egy része az adózónál van.
Teendő: a szerkesztés előtt gyűjtse össze a munkáltatói igazolásokat, kedvezményre jogosító igazolásokat, bérbeadási vagy értékesítési bizonylatokat, valamint az év közben befizetett adóelőleg igazolását. Ne csak a tervezet végösszegét nézze meg.
Lépésről lépésre: hogyan módosítható az eSZJA-tervezet?
1. Lépjen be az eSZJA-portálra
Nyissa meg a NAV eSZJA-portálját, majd kattintson a „Bejelentkezés” gombra. A 2026-os NAV-útmutatás szerint DÁP-mobilalkalmazással vagy Ügyfélkapu+ kétfaktoros azonosítással lehet belépni. A belépési mód kiválasztásakor csak a saját azonosítási adatait használja.
Gyakori félreértés: a tárhelyértesítés hiánya nem feltétlenül jelenti azt, hogy nincs elkészült tervezet. A NAV szerint a tervezet az értesítéstől függetlenül is elérhető lehet az eSZJA-portálon, ugyanakkor egyes hozzáférési vagy technikai problémák az adott felhasználó körülményeitől függnek.
Teendő: ha nem talál értesítést, közvetlenül az eSZJA-portálon próbáljon belépni; ha az azonosítás nem sikerül, a DÁP vagy az Ügyfélkapu+ hivatalos tájékoztatását, illetve szükség esetén a NAV 1819-es Infóvonalát használja.
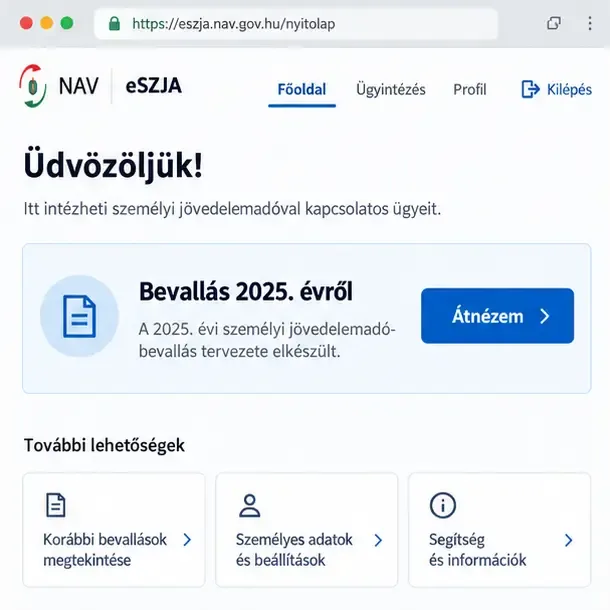
A felületi illusztráció azt a kezdő lépést mutatja, amikor az adózó megnyitja a „Bevallás 2025. évről” kártyát az „Átnézem” gombbal.
2. Nyissa meg a megfelelő bevallást
A kezdőoldalon keresse meg a bevallási kártyát, majd válassza az „Átnézem” gombot. Ezután a tervezet megtekinthető állapotban jelenik meg. A NAV részletes kérdés-felelet tájékoztatója szerint a „Módosítás, kiegészítés” gomb megnyitja a kitöltőprogramot.
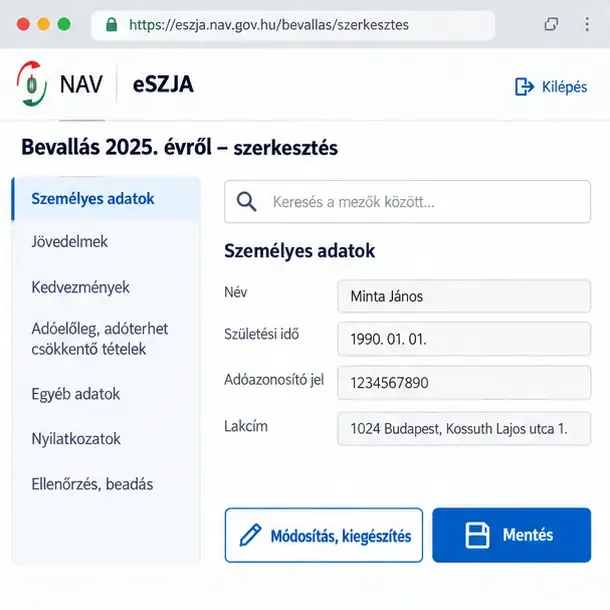
Ellenőrzött tény: a szerkesztőben bal oldalon témakörlista segíti a navigációt. A témakörök között jövedelmek, kedvezmények, adóelőleg, egyéb adatok és nyilatkozatok is szerepelhetnek. A kereső nem csak szakkifejezésekre, hanem köznyelvi kulcsszavakra és egyes sorszámokra is használható.
Teendő: először az „Azonosító adatok” és a személyes adatok ellenőrzésével kezdjen, majd haladjon végig a jövedelmeken és a kedvezményeken. Ha egy mezőt nem talál, próbáljon köznyelvi keresőszót is, például „ingatlan” vagy „önkéntes pénztár”.
3. Javítsa a hibás vagy hiányzó adatokat
Válassza ki azt a témakört, amelyhez az eltérés tartozik. Hibás munkabér- vagy adóelőlegadatnál először hasonlítsa össze a tervezetet a munkáltatói igazolással. Kedvezménynél vizsgálja meg, hogy fennállt-e a jogosultság, mely hónapokra vonatkozott, és év közben mennyit vett igénybe. A NAV által közzétett 2025. évi példák is azt mutatják, hogy az év közben nem érvényesített kedvezmény bizonyos feltételekkel a bevallásban kérhető.
Ha például ingatlanértékesítésből származó adóköteles jövedelme volt, a NAV útmutatása szerint meg kell adni többek között a szerzés évét, az értékesítési bevételt, a megszerzésre fordított összeget, az értéknövelő beruházást és az értékesítéssel kapcsolatos költségeket. A program ezekből számítja ki a kapcsolódó adatokat, de az alapadatok helyességéért az adózó felel.
Körülményfüggő: egy kedvezmény vagy bevétel helyes kezelése nem dönthető el pusztán a mező nevéből. Függhet például a jogosultsági hónapoktól, a jövedelem típusától, a költségelszámolástól vagy attól, hogy ugyanazt a kedvezményt év közben már figyelembe vették-e.
Teendő: ha nem tudja egyértelműen igazolni az adatot vagy a jogosultságot, ne írjon be becsült összeget. Nézze meg az adott sor „i” ikonnal elérhető súgóját, a NAV aktuális útmutatóját, vagy kérjen személyre szabott szakmai segítséget.
A szerkesztési szakaszban a témakörlista és a kereső segít megtalálni a megfelelő mezőt; a rögzített adatokat a „Mentés” gombbal kell elmenteni.
4. Mentse el, majd futtassa az ellenőrzést
Minden módosítás után használja a „Mentés” gombot. Ezután indítsa el az ellenőrzést. A program jelezheti, ha kötelező mező maradt üresen, egymásnak ellentmondó adatot adott meg, vagy egy számítás nem egyezik a kapcsolódó sorokkal. A technikai ellenőrzés azonban nem helyettesíti a bizonylatok tartalmi összevetését.
Gyakori félreértés: a hibamentes ellenőrzés nem bizonyítja, hogy az adat adójogilag biztosan helyes. A rendszer elsősorban a kitöltés logikai és formai összefüggéseit vizsgálja; azt, hogy például valóban jogosult-e egy kedvezményre, az igazoló dokumentumok és az adott szabályok alapján kell eldönteni.
Teendő: a beadás előtt ellenőrizze külön a fizetendő vagy visszaigényelhető összeget, a bankszámlaszámot vagy postázási címet, valamint az 1+1 százalékos nyilatkozatot. Ha a visszaigényelhető adót ki szeretné utaltatni, a NAV tájékoztatója szerint a kiutalási adatokat is meg kell adni.
5. Adja be a módosított tervezetet
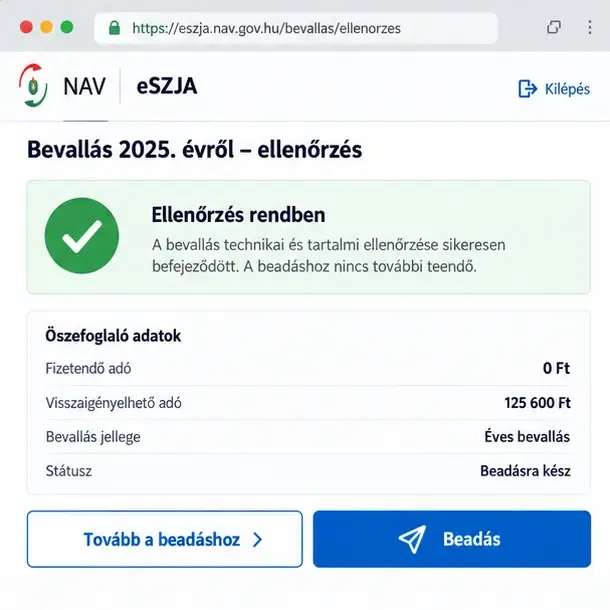
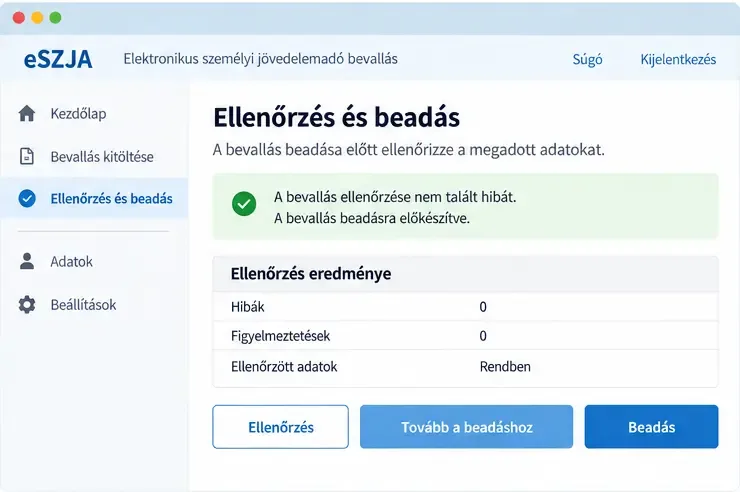
Ha a mentés és az ellenőrzés rendben van, válassza a „Tovább a beadáshoz”, majd a „Beadás” gombot. A NAV 2026-os kérdés-felelet dokumentuma szerint sikeres beküldés után a bevallás státusza „Beadott” lesz, a Profil oldalon pedig megjelenik a sikeres beküldést jelző üzenet.
Ellenőrzött tény: a „Mentés” és a „Beadás” két külön művelet. A mentett, de el nem küldött tervezet nem feltétlenül vált érvényes bevallássá.
Teendő: ne zárja be az oldalt a mentés után. Menjen végig a beadási folyamaton, és a Profil oldalon ellenőrizze a „Beadott” státuszt. A visszaigazolást őrizze meg.
A végső ellenőrzési képernyőn a beadás előtti állapot, az összegzés és a két következő művelet látható: „Tovább a beadáshoz”, majd „Beadás”.
Mi történik, ha már jóváhagyta a tervezetet?
A már jóváhagyott tervezet érvényes bevallássá válik, ezért ugyanazt a dokumentumot utólag nem lehet egyszerűen visszanyitni és átírni. A NAV 2026-os GYIK-je szerint az adót vagy adóalapot érintő változtatást ilyenkor önellenőrzéssel lehet elvégezni, elektronikus vagy papíralapú 25SZJA-bevallás benyújtásával, az önellenőrzés jelölésével.
Gyakori félreértés: az önellenőrzés nem ugyanaz, mint a még be nem adott tervezet szerkesztése. Az önellenőrzésnél egy korábban érvényesen beadott bevallás adatait korrigálja, ezért más mezők és számítások is megjelenhetnek.
Teendő: ha csak a tervezetet mentette el, de még nem adta be, térjen vissza a szerkesztéshez. Ha már „Beadott” vagy jóváhagyott állapotú, az „Adóév választás” és az önellenőrzés támogatása funkció lehet a megfelelő kiindulópont. A konkrét önellenőrzési esetet a NAV útmutatója alapján kezelje.
Kinek kell különösen alaposan átnéznie a tervezetet?
A NAV külön kiemeli azokat, akiknek a tervezet csak részben tartalmazhatja a szükséges adatokat. Ilyen lehet az egyéni vállalkozó, a mezőgazdasági őstermelő és az áfás magánszemély; számukra a bevallás önálló benyújtása szükséges, kivéve az adott évre vonatkozó speciális eseteket, például a NAV által jelzett teljes szüneteltetést. Ugyancsak fontos a kiegészítés annak, akinek ingatlan-bérbeadásból, ingatlanértékesítésből, ingó értékesítésből vagy más, a NAV-nál nem teljes körűen ismert forrásból volt jövedelme.
Amit nem lehet általánosan megmondani: abból, hogy valaki kapott tervezetet, még nem következik, hogy változtatás nélkül elfogadhatja. Az egyéni kötelezettség a jövedelem típusától, az adózói státusztól és az adott évi szabályoktól függ.
Teendő: ha többféle jövedelme volt, vállalkozói vagy őstermelői tevékenységet végzett, illetve kedvezményt kíván utólag érvényesíteni, az elfogadás előtt készítsen saját ellenőrzőlistát, és szükség esetén kérjen könyvelői segítséget.
Mi a helyzet a papíralapú tervezettel?
A papíron megküldött tervezetet nem lehet úgy javítani, mint az elektronikus felületen. Ha az adatokkal nem ért egyet, vagy olyan jövedelmet kell hozzáadnia, amely hiányzik, a NAV szerint a megfelelő évi szja-bevallást kell benyújtani. A 2026-os tájékoztatóban ez a 2025. évi jövedelmekhez kapcsolódó 25SZJA-bevallás volt.
Gyakori félreértés: a papíralapú tervezet visszaküldése nem minden esetben jelenti a módosítást. Ha a tervezettel egyetért, bizonyos esetekben nincs további teendő; ha viszont változtatna, külön bevallásra lehet szükség.
Teendő: papíralapú tervezetnél olvassa el a NAV mellékelt tájékoztatóját, és ne írja át kézzel a lapokat abban a reményben, hogy az automatikusan feldolgozható lesz.
Gyors beadás előtti ellenőrzőlista
Ellenőrizendő
Mit nézzen meg?
Azonosítás
Saját DÁP- vagy Ügyfélkapu+ hozzáféréssel lépett-e be?
Jövedelmek
Minden bevétel és a hozzá tartozó igazolás szerepel-e?
Kedvezmények
Jogosultság, időszak és év közben igénybe vett összeg egyezik-e?
Frissítési megjegyzés: a cikk 2026. szeptember 16-án ellenőrzött NAV-információkra támaszkodik. A következő adóévek felületi feliratai, nyomtatványszámai és határidői eltérhetnek.