Početna
» New Trends
»
Otkrivanje prijevara umjetnom inteligencijom u plaćanjima u stvarnom vremenu: Kompromisi koje banke moraju upravljati
Otkrivanje prijevara umjetnom inteligencijom u plaćanjima u stvarnom vremenu: Kompromisi koje banke moraju upravljati
Otkrivanje prijevara u stvarnom vremenu nije jedinstveni model koji odlučuje je li plaćanje „dobro“ ili „loše“. U produkciji, financijske institucije obično kombiniraju nekoliko slojeva: deterministička pravila, ocjene rizika strojnog učenja, signale identiteta i uređaja, analizu odnosa ili grafova, inteligenciju na razini mreže i sloj orkestracije koji odlučuje hoće li odobriti, odbiti, zadržati ili pojačati autentifikaciju. Najbolji dizajn je onaj koji zadovoljava ciljeve tolerancije gubitka i korisničkog iskustva institucije unutar vremenskog proračuna platnog sustava.
Taj kompromis je važniji kako se povećava brzina plaćanja. Trenutni prijenos može se provesti prije nego što ga ljudski istražitelj stigne pregledati, pa se odluka o riziku mora donijeti prije ili tijekom autorizacije. Istovremeno, preagresivno blokiranje stvara lažna odbijanja, pritužbe kupaca, napuštene kupnje i skupe ručne preglede. Umjetna inteligencija pomaže proširiti skup signala koji se mogu brzo procijeniti, ali ne eliminira potrebu za pravilima, ljudskim nadzorom ili jasnim ograničenjima rizika.
Što se zapravo događa prije odobrenja transakcije?
Tipičan tok odlučivanja u stvarnom vremenu započinje kada institucija primi transakciju ili nalog za plaćanje. Sustav ga obogaćuje kontekstom kao što su povijest računa, brzina nedavnih transakcija, karakteristike uređaja ili sesije, podaci o trgovcu ili korisniku, lokacija, događaji autentifikacije i poznati odnosi između entiteta. Pravila i modeli zatim proizvode signale ili rezultate. Mehanizam za odlučivanje kombinira te izlaze s pravilima: aktivnost niskog rizika može proći, aktivnost srednjeg rizika može pokrenuti dodatnu autentifikaciju ili pregled, a aktivnost visokog rizika može biti odbijena ili zaustavljena kada to dopuštaju shema plaćanja i primjenjiva pravila.
Taj slojeviti dizajn u skladu je s načinom na koji glavne platne mreže opisuju trenutno sprječavanje prijevara. Visa kaže da njezini sustavi za prijevare kombiniraju analitiku u stvarnom vremenu, bodovanje temeljeno na umjetnoj inteligenciji, pravila, informacije o ponašanju i kontrole autorizacije, umjesto da se oslanjaju na jednu statičku crnu listu. Pogledajte službeni pregled Vise za otkrivanje prijevara umjetnom inteligencijom . Mastercard također opisuje donošenje odluka u stvarnom vremenu koje koristi kontekst transakcije, ponašanje korisnika kartice, odnose s trgovcima, tehnike grafova i umjetnu inteligenciju u svojoj dokumentaciji o inteligenciji odlučivanja .
Koji je pristup otkrivanju prijevara najbolji za koji posao?
Pristup
Gdje je najjače
Glavni kompromis
Najbolje pristaje
Pravila i pragovi
Poznati obrasci, ograničenja pravila, provjere brzine, blokirani entiteti
Lako objasniti, ali krhko kada napadači promijene ponašanje
Osnovne kontrole, zaštitne mjere za trenutno plaćanje, regulatorna ili politička ograničenja
Nadzirano strojno učenje
Rangiranje transakcija prema vjerojatnosti naučene prijevare
Jak kada su oznake dobre; slabiji pod oznakama kao što su delay, drift ili novi tipovi napada.
Autorizacija kartica, zreli platni portfelji, kanali s velikim prometom
Otkrivanje anomalija
Pronalaženje ponašanja koje odstupa od ponašanja kupca ili skupine vršnjaka
Može otkriti nove prijetnje, ali često stvara više lažno pozitivnih rezultata
Uočavanje rizika koje jedna institucija ne može uočiti iz vlastite povijesti
Šira vidljivost dolazi s pitanjima vanjske ovisnosti, dijeljenja podataka i integracije
Trenutna plaćanja, novi korisnici, rijetka lokalna povijest
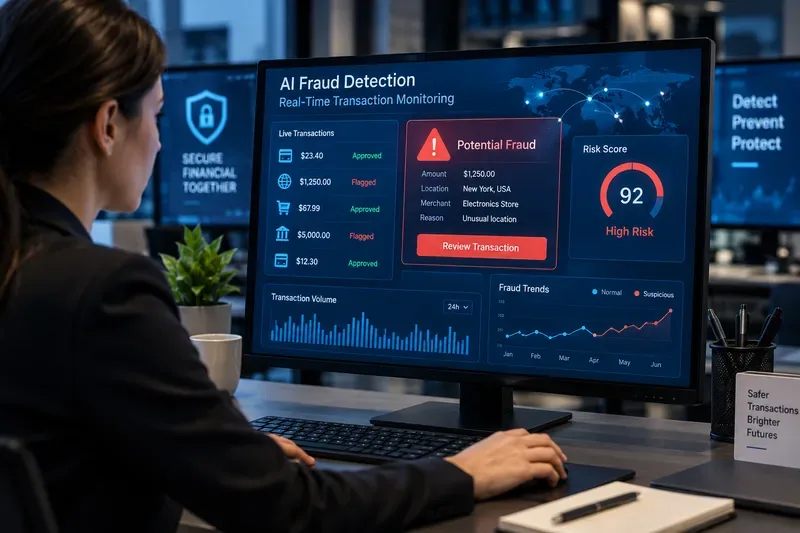
Analitičar za operacije prijevara pregledava signale transakcija i upozorenje o visokom riziku tijekom praćenja u stvarnom vremenu. Zaslon predstavlja generički tijek rada za praćenje prijevara, a ne specifično sučelje banke ili dobavljača.
Zašto su pravila i dalje potrebna ako je umjetna inteligencija prilagodljivija?
Pravila ostaju korisna jer neke kontrole trebaju biti determinističke. Ako je račun na provjerenom popisu odbijenih, ako brzina transakcije prelazi definirani prag ili ako politika zabranjuje određenu radnju, institucija može htjeti predvidljiv ishod, a ne probabilistički rezultat. Pravila je također lakše revidirati i brzo mijenjati tijekom aktivne kampanje prijevare.
Slabost je održavanje. Veliki skupovi pravila mogu akumulirati iznimke, međusobno djelovati na neočekivane načine i generirati prekomjeran broj upozorenja. Također imaju tendenciju otkrivanja onoga što institucija već zna. Iz tog razloga, praktična arhitektura obično zadržava pravila za stroga ograničenja i očite obrasce dok koristi strojno učenje za rangiranje dvosmislene sredine.
Operativni postupci FedNow Federalnih rezervi iz 2026. ilustriraju ovu višeslojnu ideju. FedNow pruža negativne popise koje sudionici mogu konfigurirati i pragove aktivnosti računa kao dodatne provjere za ublažavanje prijevara, dok ih istovremeno eksplicitno pozicionira kao alate koji proširuju vlastite prakse prijevara sudionika. Trenutni postupci dostupni su u Operativnim postupcima usluge FedNow, veljača 2026., verzija 3.5 .
Kada nadzirano strojno učenje postaje glavni motor?
Nadzirano strojno učenje najkorisnije je kada institucija ima dovoljno reprezentativnih povijesnih transakcija i razumno pouzdane ishode prijevara. Model može naučiti kombinacije koje je teško izraziti kao pravila: na primjer, iznos koji je normalan za jednog klijenta, ali neuobičajen za drugog, ili transakciju koja se sama po sebi čini bezopasnom, ali je rizična s obzirom na nedavne promjene uređaja i brzinu plaćanja.
Operativni izazov je što su oznake prijevare nesavršene i kasne. Povrati uplata, izvješća korisnika, istrage prijevara i potvrđeni slučajevi preuzimanja računa mogu stići danima ili tjednima nakon autorizacije. To znači da model obučen na jučerašnjim oznakama možda uči nepotpunu sliku. Institucije stoga trebaju praćenje modela, back-testiranje, testiranje prvaka/izazivača i definirani proces za reagiranje na pomak, umjesto pretpostavke da će model "kontinuirano učiti" sigurno sam od sebe.
Gdje analitika grafova i mrežna inteligencija dodaju vrijednost?
Modeli na razini transakcija odgovaraju na pitanje: „Izgleda li ovo plaćanje rizično?“ Grafovski modeli mogu postaviti drugačije pitanje: „S čime je ovo plaćanje povezano?“ Dijeljeni uređaji, računi korisnika, telefonski brojevi, adrese, trgovci, IP rasponi ili izvori financiranja mogu otkriti koordinirano ponašanje koje bi bilo teško vidjeti transakciju po transakciju.
Ovo je posebno korisno za mreže mazgi i organizirane prijevare. Kompromis je infrastruktura. Značajke grafa mogu zahtijevati razlučivanje entiteta, ažuriranja strujnih odnosa i pažljive kontrole kako bi se spriječilo da zastarjele ili slabe asocijacije kontaminiraju odluke. Institucije s malim volumenima transakcija mogu dobiti veću vrijednost korištenjem mrežnih informacija od pružatelja usluga plaćanja nego izgradnjom velike platforme za grafove same.
Trenutni primjer je FedNow Network Intelligence API Federalnih rezervi, pokrenut za rane korisnike 28. travnja 2026. On pruža institucijama pošiljateljima podatke na razini računa primatelja koji se promatraju putem FedNow usluge kako bi se nadopunili njihovi vlastiti procesi upravljanja rizikom. Federalne rezerve opisuju alat u svojoj službenoj objavi Network Intelligence API-ja . Važna stvar u dizajnu nije da mrežni podaci zamjenjuju lokalne modele; oni dodaju informacije koje pošiljatelj možda inače ne bi imao.
Što je s otkrivanjem anomalija i analitikom ponašanja?
Otkrivanje anomalija je privlačno jer ne zahtijeva da se svaki obrazac prijevare unaprijed označi. Sustav može usporediti plaćanje s normalnim ponašanjem kupca, ponašanjem vršnjaka ili naučenim prikazom tipične aktivnosti. To može pomoći u otkrivanju novih obrazaca napada.
Cijena je preciznost. Neobično ne znači automatski prijevarno. Kupac koji putuje, kupuje skupi uređaj, šalje novac novom članu obitelji ili mijenja uređaje može izgledati anomalno, a pritom biti legitiman. Stoga su rezultati anomalija često najkorisniji kao jedna značajka u ansamblu ili kao okidač za postupnu autentifikaciju, a ne kao jedini razlog za odbijanje plaćanja.
Treba li generativna umjetna inteligencija donositi odluke o odobravanju ili odbijanju?
Generativna umjetna inteligencija može pomoći timovima za prijevare da sažmu slučajeve, pronađu povezane dokaze, objasne signale modela jezikom prilagođenim analitičarima i ubrzaju istragu. Neki komercijalni proizvodi za prijevare također počinju uključivati generativne tehnike u donošenje odluka; Mastercard, na primjer, opisuje generativne komponente i tehnike grafova u svojim trenutnim materijalima Decision Intelligence Pro.
To ne znači da bi se jezični model opće namjene trebao izravno postaviti u kritični put autorizacije. Odluke o plaćanju zahtijevaju ograničenu latenciju, stabilne izlaze, ponovljivost, sigurnost i mjerljive stope pogrešaka. Za većinu institucija sigurniji je obrazac korištenje determinističkih usluga i validiranih prediktivnih modela za donošenje odluka o transakciji, dok se generativni sustavi koriste u tijekovima rada uz pomoć analitičara, osim ako generativna komponenta nije posebno projektirana, testirana, praćena i regulirana za tu upotrebu.
Zašto je teže osigurati trenutna plaćanja?
Tradicionalne operacije prijevara često su se oslanjale na vrijeme: serija se mogla pregledati, prijenos se mogao zadržati ili se sumnjiva stavka mogla istražiti prije konačne namire. Trenutačna plaćanja smanjuju taj vremenski okvir. Sustav mora prikupljati dokaze, bodovati rizik i primjenjivati kontrole dovoljno brzo da sigurnost ne uništi svrhu plaćanja u stvarnom vremenu.
Zbog toga su provjere prije transakcije važnije. Koristan skup može uključivati provjeru korisnika gdje je dostupna, povijest računa i uređaja, kontrole brzine, signale na razini mreže, pokazatelje rizika od prijevare i ciljanu potvrdu korisnika za transfere s većim rizikom. Odluka bi trebala biti proporcionalna: dodavanje trenja svakom plaćanju može smanjiti prijevaru, ali može učiniti uslugu neupotrebljivom.
Šira prijetnja se također mijenja. Izvješće o prijetnjama tvrtke Visa za proljeće 2026. navodi da kriminalci sve više naglašavaju prijevare i društveni inženjering, gdje žrtva može odobriti plaćanje. To je važno jer transakcija može izgledati tehnički valjana čak i kada je kupac prevaren. Pogledajte objavu izvješća o prijetnjama tvrtke Visa za svibanj 2026 .
Kako bi različite financijske institucije trebale odabrati stog?
Za manju banku ili kreditnu uniju
Dajte prioritet upravljanom bodovanju rizika, strogim pravilima, provjerama korisnika i uređaja, obavještajnim podacima koje pruža mreža i malom skupu dobro podešenih redova čekanja za pregled. Izgradnja prilagođene platforme za duboko učenje ili grafove možda neće biti opravdana ako su količina podataka i stručno osoblje ograničeni. Ključna je kvaliteta integracije i mogućnost podešavanja pragova prema vlastitim klijentima institucije.
Za velikog izdavatelja kartica
Koristite nadzirano strojno učenje kao temeljni sloj bodovanja, obogaćen mrežnim značajkama, poviješću ponašanja, signalima uređaja i ciljanim pravilima. Veliki izdavatelji obično imaju dovoljno volumena za podršku segmentaciji, modelima izazivača i kontinuiranom praćenju performansi. Izazov se prebacuje s "Možemo li izgraditi model?" na "Možemo li kontrolirati lažne padove i pomicanje modela u portfeljima?"
Za pružatelja usluga trenutnog plaćanja
Naglasite signale plaćanja unaprijed, kontrolu brzine, rizik korisnika, mrežnu inteligenciju i orkestraciju koja može vratiti odluku unutar strogih ograničenja latencije. Grafički signali su vrijedni kada se mogu dovoljno brzo izračunati ili dohvatiti. Ručni pregled treba biti rezerviran za tokove koji zapravo mogu tolerirati zadržavanje.
Za brzorastuću fintech tvrtku
Hibridni pristup dobavljača i internog upravljanja često daje najbolji kompromis između brzine i kontrole. Vanjske usluge mogu pružiti podatke o uređaju, identitetu ili mreži, dok interni modeli bilježe ponašanje specifično za proizvod. Izbjegavajte stvaranje ovisnosti o jednoj neprozirnoj ocjeni: zadržite vlastiti sloj pravila, zapisivanje i rezervnu logiku.
Kako znate je li sustav zapravo dobar?
Sama točnost nije dovoljna jer je prijevara obično rijetka u odnosu na legitimne aktivnosti. Korisna tablica rezultata proizvodnje trebala bi uključivati:
Zabilježavanje ili opoziv prijevara: koliko potvrđenih prijevara sustav otkrije.
Preciznost: koliko je označenih transakcija zapravo lažno.
Stope lažno pozitivnih i lažno odbijenih rezultata: koliko često su legitimni kupci poremećeni.
Stopa odobrenja: potiskuju li kontrole prijevara dobre transakcije.
Stopa gubitaka: gubici od prijevara u odnosu na volumen ili vrijednost transakcija.
Stopa i prinos ručnih pregleda: koliko se analitičkih kapaciteta troši i koliko su ti pregledi produktivni.
Latencija odluke: ostaje li sustav dosljedno unutar vremenskog budžeta platne pruge, uključujući latenciju repa, a ne samo prosjeke.
Kalibracija i stabilnost: znače li ocjene rizika otprilike istu stvar tijekom vremena i u različitim segmentima kupaca.
Te metrike treba procijeniti zajedno. Model koji otkriva više prijevara udvostručavanjem lažnih odbijanja može biti lošiji za poslovanje. Model koji poboljšava prosječnu latenciju, ali povremeno prekida rad tijekom skokova prometa, može biti neprikladan za autorizaciju u stvarnom vremenu. Prava operativna točka ovisi o ekonomiji proizvoda, očekivanjima kupaca, vrsti plaćanja i sklonosti riziku institucije.
Kako bi trebalo upravljati sustavima za prijevare s umjetnom inteligencijom?
Modeli prijevara izravno utječu na korisnike, stoga upravljanje treba obuhvaćati više od same učinkovitosti modela. Institucije bi trebale dokumentirati izvore podataka, namjeravanu upotrebu, pragove, poništavanja, praćenje, okidače za prekvalifikaciju, sigurnosne kontrole i putove ljudske eskalacije. Zahtjevi za objašnjenjem mogu se razlikovati između analitičkog alata i automatiziranog odbijanja usmjerenog na korisnike, ali oboje zahtijevaju sljedivost.
Okvir za upravljanje rizicima umjetne inteligencije NIST-a i dalje je korisna međuindustrijska referenca za upravljanje rizicima umjetne inteligencije putem upravljanja, mapiranja, mjerenja i upravljanja. Od rujna 2026. NIST navodi da se AI RMF 1.0 revidira, stoga bi ga institucije trebale tretirati kao trenutni okvir s kontinuiranim ažuriranjima, a ne kao zamrznuti standard usklađenosti.
Što otkrivanje prijevara umjetnom inteligencijom ne može riješiti samo od sebe?
Umjetna inteligencija ne može svako rizično plaćanje pretvoriti u siguran odgovor. Rijetka povijest, korisnici prve uplate, kompromitirani identiteti, sintetički računi, odgođene oznake, neprijateljsko ponašanje i legitimna, ali neobična aktivnost kupaca stvaraju dvosmislenost. Ovlaštene prijevare su posebno teške jer kupac može proći autentifikaciju i namjerno poslati plaćanje nakon što je manipuliran.
Zato je snažno sprječavanje prijevara sustav, a ne model. Najotporniji pristup kombinira brzo prediktivno bodovanje s determinističkim kontrolama, mrežnim kontekstom, autentifikacijom, komunikacijom s klijentima, istragom nakon transakcije i povratnim petljama. Cilj nije maksimizirati broj blokiranih transakcija. Cilj je smanjiti gubitke od prijevara uz očuvanje legitimnog toka plaćanja i održavanje svake automatizirane odluke unutar objašnjivog, nadziranog procesa upravljanja rizikom.
Zaključak
Ne postoji univerzalno najbolja arhitektura za otkrivanje prijevara putem umjetne inteligencije. Pravila su najbolja za stroga ograničenja i poznate obrasce. Nadzirano strojno učenje je najjače kada postoje visokokvalitetne oznake i volumen. Otkrivanje anomalija pomaže u otkrivanju nepoznatog ponašanja, ali treba zaštitne ograde. Analitika grafova je vrijedna za povezane krugove prijevara. Signali ponašanja i uređaja poboljšavaju kontekst oko preuzimanja računa. Mrežna inteligencija popunjava praznine koje pojedinačna institucija ne može vidjeti.
Za većinu financijskih institucija, praktična preporuka je slojevit stog s mehanizmom za donošenje odluka kontroliranim politikama u središtu. Zajedno mjerite otkrivanje prijevara, lažna odbijanja, stope odobrenja, gubitke, opterećenje pregledom i latenciju. Dodajte složeniju umjetnu inteligenciju samo kada ona proizvodi mjerljivo poboljšanje pod tim ograničenjima. Tako otkrivanje prijevara u stvarnom vremenu postaje pouzdana kontrola, a ne samo sofisticirana ocjena.