Domů
» Zprávy
»
AI bublina a dot-com krize: podobnosti, rozdíly a rizika v roce 2026
AI bublina a dot-com krize: podobnosti, rozdíly a rizika v roce 2026
Aktualizováno: 20. listopadu 2026 ve 22:05, Praha, SEČ (UTC+01:00).
O „AI bublině“ se znovu mluví proto, že investice do datacenter, čipů a výpočetní infrastruktury rostou rychleji než jistota, jaké výnosy nakonec přinesou. Listopadová zpráva Evropské centrální banky (ECB) popisuje vysoká očekávání zisků, silnou koncentraci investic a rostoucí financování dluhem. Upozorňuje také, že emise akcií spojených s AI míří jako podíl amerického HDP nad vrchol z dot-com éry. Neříká tím, že krach je jistý: upozorňuje na zranitelnost, pokud budoucí výnosy zaostanou.
Srovnání s internetovou horečkou konce 90. let je užitečné hlavně jako otázka ocenění a financování, ne jako předpověď stejného scénáře. Internet byl skutečnou revoluční technologií, přesto řada tehdejších firem nepřežila a Nasdaq po vrcholu v březnu 2000 prudce klesl. Podobně může být umělá inteligence dlouhodobě významná, zatímco dnešní ceny některých akcií nebo tempo výstavby infrastruktury mohou předbíhat skutečně dosažitelné zisky.
Hlavní body
ECB v listopadu 2026 upozornila na vysoká očekávání zisků, koncentrované investice do AI a rostoucí dluhové financování infrastruktury.
Americké technologické firmy plánují podle ECB kapitálové výdaje kolem 5,5 bilionu dolarů do roku 2030; jde o odhad, který se může měnit.
Dot-com krize ukázala, že správná technologická teze nezaručuje správnou cenu akcie ani přežití každé firmy.
ČNB označuje AI za nový zdroj rizik pro ekonomiku a finanční trhy, zároveň zdůrazňuje nejistotu budoucích přínosů.
Proč se dnes mluví o AI bublině?
Burzovní bublina vzniká, když ceny aktiv dlouhodobě stojí na očekáváních, která se odtrhnou od realistických výnosů. Samotný růst cen ale není důkazem bubliny. Rozhodující je, zda firmy dokážou investice proměnit v tržby, produktivitu a zisk dříve, než jim dojdou peníze nebo trpělivost investorů.
ECB ve své Financial Stability Review z listopadu 2026 uvádí, že ocenění amerických technologických firem se od rekordů zmírnilo, ale ceny zůstávají citlivé na mimořádně ambiciózní očekávání zisku. Zpráva popisuje, že v roce 2026 se u většiny amerických hyperscalerů kapitálové výdaje na AI infrastrukturu dostaly nad provozní cash flow; firmy proto častěji sahají po externím financování, včetně dluhopisů. Kumulované kapitálové výdaje velkých amerických technologických firem do roku 2030 odhaduje přibližně na 5,5 bilionu dolarů, přičemž samotná ECB upozorňuje, že odhady se výrazně liší.
Další nejistota spočívá v tom, kdo z hodnotového řetězce AI skutečně vydělá. Provozovatelé cloudů, výrobci čipů, vývojáři modelů i firmy, které AI zavádějí, mohou mít rozdílné výsledky. Levnější otevřené modely mohou snížit cenu služeb a zároveň zmenšit marže firem, které dnes investují nejvíce. ECB zároveň zmiňuje propojení mezi firmami a kruhové financování, které může ztížit posouzení, kolik poptávky pochází od běžných zákazníků.
V čem se AI boom podobá dot-com éře?
V obou obdobích investoři sázejí na technologii, která má změnit ekonomiku. V 90. letech šlo o internet a komercializaci webu, dnes o generativní AI a automatizaci úloh. V obou případech se slib budoucího trhu promítá do dnešních cen akcií a budování infrastruktury. Firmy, které chtějí získat náskok, mohou investovat dříve, než je jasné, kdo za nové služby zaplatí a jak vysoké budou jejich dlouhodobé marže.
Historické měřítko je tvrdé: americký Federální rezervní systém v roce 2001 uváděl, že Nasdaq byl na konci prvního čtvrtletí více než 60 procent pod rekordem z března 2000. Do roku 2002 se pokles prohloubil a z trhu zmizela značná část bohatství domácností. Přesto internet nezmizel. Zůstala infrastruktura, technologie i obchodní modely, jen mnoho firem a investorů zaplatilo za příliš optimistická očekávání.
Právě zde leží hlavní poučení: „technologie funguje“ a „akcie jsou za dnešní cenu výhodné“ jsou dvě rozdílná tvrzení. Ekonomická hodnota může vzniknout i po prudké korekci, ale výnos konkrétní firmy závisí na ceně, kterou zaplatila za růst, na konkurenci a na schopnosti převést používání produktu na zisk.
V čem je současná situace jiná?
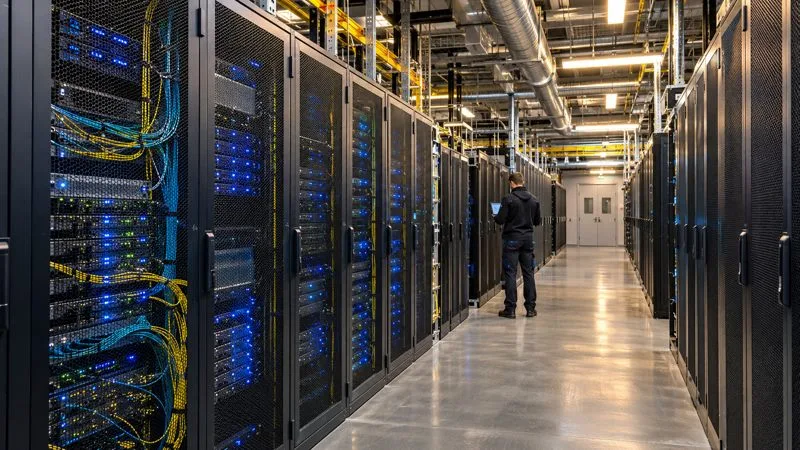
ECB ve své analýze zdůrazňuje, že velké technologické společnosti jsou dnes často zavedené, ziskové podniky s existujícími cloudovými a reklamními příjmy. To je jiné než část internetových firem kolem roku 2000, které měly malý nebo žádný trvalý příjem. Současný boom navíc stojí na fyzicky náročné infrastruktuře: datacentra vyžadují čipy, elektřinu, chlazení, pozemky a připojení do sítí. Tyto investice mohou mít užitek i pro jiné digitální služby, ale také nesou náklady, které se nevrátí, pokud poptávka nebude odpovídat kapacitě.
Současně se mění způsob financování. Zatímco velcí hráči zpočátku výstavbu hradili hlavně z vlastních zisků, nyní roste význam dluhu a emisí akcií. To neznamená automatickou krizi. Vyšší úroky však zvyšují náklady na obsluhu dluhu a snižují současnou hodnotu zisků, které mají přijít až v budoucnu. Čím déle trvá, než se investice vrátí, tím větší význam mají cena kapitálu a využití postavených kapacit.
Co může srovnání říct českým čtenářům?
Česká národní banka ve shrnutí Zprávy o finanční stabilitě z jara 2026 označila rozvoj AI za nový zdroj rizik pro ekonomiku a finanční trhy. Zmiňuje růst hodnoty technologických společností a koncentraci investic, zatímco budoucí ekonomické přínosy zůstávají nejisté. ČNB zároveň připomíná, že výraznější přecenění finančních aktiv může zasáhnout hodnotu úspor domácností a investičních fondů.
Pro českou ekonomiku by případná korekce nemusela probíhat přímo přes domácí AI akcie. Přenos může přijít přes globální fondy, zahraniční poptávku, exportní trhy nebo opatrnější financování firem. Jde o možný kanál, nikoli o předpověď dopadu na českou ekonomiku. ECB upozorňuje, že evropské trhy mohou reagovat na technologický šok z USA změnou nálady investorů, i když jsou méně koncentrované v technologickém sektoru.
Praktické otázky, které pomáhají posoudit rozdíl mezi příběhem a výsledky, jsou například: rostou tržby z AI produktů nezávisle na nákupech mezi partnerskými firmami? Dokáže provozovatel datacentra dlouhodobě využít svou kapacitu? Převyšují nové příjmy náklady na čipy, energii a odpisy? A jak velkou část financování tvoří dluh? Odpovědi se liší podle firmy; jeden ukazatel ani samotné slovo „AI“ nestačí.
Co sledovat dál a co zatím nelze vědět?
V následujících čtvrtletích bude důležité sledovat skutečné tržby a marže AI produktů, hotovostní toky, zadlužení a využití nových datacenter. Pokud výnosy porostou rychle a kapacity budou vytížené, investice mohou dávat smysl i při vysokých částkách. Pokud se poptávka zpomalí, modely zlevní rychleji než náklady na infrastrukturu nebo firmy odloží nákupy, může se očekávání upravit a ceny akcií klesnout. To je podmíněný scénář, nikoli tvrzení, že takový propad je nevyhnutelný.
Žádná zpráva ECB, ČNB ani historické srovnání neumí určit přesné datum či rozsah případné korekce. Dot-com zkušenost varuje před záměnou technologického pokroku za jistý finanční výnos; sama o sobě však nedokazuje, že se historie zopakuje. AI může přinést skutečný růst produktivity a současně může být část dnešních očekávání přehnaná.
Ne. Růst cen a investic ukazuje na rizika, ale samotná existence bubliny ani její případné prasknutí nejsou prokázané.
Jaký je hlavní rozdíl proti dot-com krizi?
Mnoho dnešních největších AI investorů jsou zavedené a ziskové firmy. Současné investice jsou ale mimořádně velké a stále více využívají externí financování.
Může se historie zopakovat?
Je možná korekce, pokud výnosy zaostanou za očekáváním, její načasování a rozsah však nelze spolehlivě předpovědět.
Ilustrační fotografie datacentra: výstavba výpočetní infrastruktury je jednou z hlavních investičních složek současného AI boomu.