Lze eDoklady použít v bance? Pravidla a praktické rady
Zjistěte, zda lze eDoklady použít v bance, kdy stačí k ověření totožnosti a proč může banka požadovat i další doklady.
Krátká odpověď: Ano, eDoklady lze v České republice použít i v bance při osobním prokazování totožnosti. Banky jsou na oficiálním seznamu soukromých subjektů, které mají od 1. ledna 2025 přijímat eDoklady, pokud jim právní předpis ukládá ověřit totožnost nebo jiný osobní údaj. To ale neznamená, že aplikace nahradí všechny dokumenty, které může banka při konkrétním úkonu potřebovat.
Rozhodující je rozdíl mezi prokázáním totožnosti a vyřízením celého bankovního požadavku. eDoklad je digitální stejnopis českého občanského průkazu. Potvrzuje, kdo jste, ale sám o sobě nemusí dokazovat adresu pro určitý produkt, oprávnění jednat za firmu, zdroj peněz, účel transakce nebo jiné údaje vyžadované interními a zákonnými postupy banky.
Nejbezpečnější formulace je: eDoklady mají být přijaty při osobním ověřování totožnosti v bance, ale konkrétní bankovní služba může vyžadovat také další kroky. Oficiální portál eDoklady uvádí banky mezi soukromými osobami a institucemi, které spadají do etapy od 1. ledna 2025. Přehled je založen na zákonné povinnosti ověřovat totožnost; nejde o tvrzení, že každá banka musí vyřídit každý typ smlouvy pouze z aplikace.
Pokud jdete například aktualizovat osobní údaje, prokázat se u přepážky nebo zahájit úkon, při kterém banka ověřuje vaši totožnost, eDoklady jsou relevantní možnost. Jestliže však současně podepisujete úvěrovou smlouvu, měníte údaje firmy nebo řešíte nestandardní transakci, banka může potřebovat další informace. Před návštěvou proto ověřte nejen to, zda pobočka eDoklady přijímá, ale i seznam dokumentů ke konkrétní službě.
| Situace | Co může eDoklad pokrýt | Na co se připravit |
|---|---|---|
| Osobní ověření u přepážky | Prokázání údajů z českého občanského průkazu. | Banka může ověřit další údaje podle účelu návštěvy. |
| Online přihlášení do banky | eDoklady nejsou samy o sobě přihlašovací metodou. | Používá se přihlášení banky, například BankID nebo její vlastní postup. |
| Úvěr, hypotéka nebo složitější smlouva | Identifikace klienta. | Mohou být vyžádány příjmy, doklady k účelu a další podklady. |
| Jednání za firmu nebo jinou osobu | Vaše osobní totožnost. | Navíc je třeba doložit oprávnění k zastupování. |
Tabulka shrnuje praktický rozdíl, nikoli univerzální seznam požadavků všech bank. Rozsah dokumentů se může lišit podle produktu, rizikovosti klienta, způsobu uzavření smlouvy a interního systému banky.
Ne. eDoklady jsou mobilní aplikace určená především k fyzickému prokázání totožnosti při osobní kontrole. eObčanka je funkce čipu fyzického občanského průkazu, která slouží k přihlašování k některým online službám. BankID je samostatný bankovní prostředek elektronické identifikace, který může banka nebo jiný poskytovatel použít při vzdáleném ověření.
Praktický příklad: když jdete na pobočku a pracovník vás požádá o občanský průkaz, můžete nabídnout eDoklady. Když ale vyplňujete žádost o účet v internetovém bankovnictví, aplikace eDoklady obvykle není tlačítkem pro přihlášení. V takovém případě postupujte podle možností zobrazených v bankovní aplikaci nebo na webu banky.
Finanční analytický úřad (FAÚ) popisuje BankID jako prostředek k identifikaci fyzické osoby na smluvním základě. To je jiný mechanismus než předložení eDokladu u přepážky. Pokud banka nabízí BankID, neznamená to automaticky, že její online proces přijímá eDoklady, a naopak.
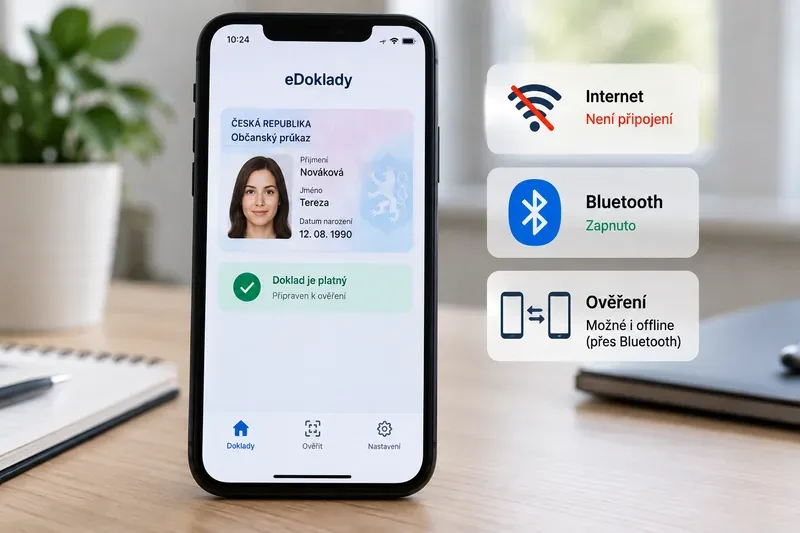
Při ověřování se nepředává fotografie displeje ani běžný snímek obrazovky. Ověřovatel používá vlastní aplikaci nebo čtečku a váš telefon s aplikací eDoklady naváže spojení. Podle oficiálního návodu může ověřovatel například načíst QR kód, načež se vám v aplikaci zobrazí požadované údaje. Vy potom rozhodnete, zda je sdílíte.
Před návštěvou si připravte:
Oficiální návod pro ověřovatele uvádí, že mobilní kontrola využívá Bluetooth mezi telefony. U webové čtečky může být potřeba připojení k internetu a práce s QR kódem. Z toho plyne důležitá praktická rada: nechoďte na pobočku s aplikací, kterou jste nikdy neotevřeli, aniž byste předem aktualizovali údaje.
Nejdříve zjistěte, zda šlo o odmítnutí eDokladů, nebo o technický či procesní problém. Zeptejte se pracovníka, zda pobočka umí provést ověření eDokladem a jaký konkrétní údaj nebo dokument ještě chybí. Banka může mít nárok požadovat další podklady, ale to není totéž jako tvrzení, že eDoklady jako způsob ověření totožnosti neplatí.
Časté technické příčiny jsou neaktualizovaný digitální výpis, vybitý či poškozený telefon, vypnuté Bluetooth, nepovolený fotoaparát nebo neúspěšné spojení mezi zařízeními. Oficiální podpora eDokladů upozorňuje, že digitální výpis může být starší než 48 hodin a aplikace může vyžadovat aktualizaci přes internet. V takové situaci aplikaci otevřete doma s připojením k internetu a zkontrolujte stav dokladu.
Jestliže potřebujete bankovní úkon vyřídit bez odkladu, je rozumné vzít s sebou také fyzický občanský průkaz. Ten zůstává platným dokladem a je praktickou zálohou při výpadku telefonu, baterie, Bluetooth nebo čtečky. Jeho přítomnost neznamená, že eDoklady nejsou použitelné; pouze snižuje riziko, že budete muset návštěvu opakovat.
Ne nutně. Harmonogram eDokladů se týká prokazování totožnosti ověřovateli, zejména při osobním jednání. Aplikace sama není univerzální elektronický podpis, přihlašovací služba ani náhrada všech bankovních formulářů. Online žádost se řídí technickými možnostmi a právními požadavky daného bankovního procesu.
Pokud banka umožňuje založení účtu na dálku, může použít BankID, videoidentifikaci nebo jinou metodu. Podle pravidel proti praní špinavých peněz může finanční instituce potřebovat zaznamenat další identifikační údaje a provést kontrolu klienta. Proto se může stát, že eDoklady postačí při osobním ověření, ale online proces vyžaduje jinou metodu nebo další doklady.
Fyzický doklad doporučujeme jako zálohu zejména v těchto případech:
eDoklady lze v bance použít při osobním ověření totožnosti a banky patří mezi soukromé subjekty uvedené v oficiálním harmonogramu od 1. ledna 2025. eDoklady však nejsou totéž co BankID ani eObčanka a neznamenají, že banka musí vyřídit celý požadavek bez dalších podkladů. Rozhoduje konkrétní služba, způsob ověření a další povinnosti banky.
Před běžnou návštěvou aktualizujte aplikaci, nabijte telefon a zjistěte si požadavky pobočky. U hypotéky, úvěru, podnikatelského účtu nebo nestandardní žádosti vezměte také fyzickou občanku a dokumenty, které banka požaduje. Aktuální pravidla a výjimky ověřte na oficiálním přehledu míst, kde lze eDoklady použít, a v návodu pro řešení problémů s ověřením. Informace v tomto článku byly zkontrolovány 16. září 2026.
Zjistěte, zda lze eDoklady použít v bance, kdy stačí k ověření totožnosti a proč může banka požadovat i další doklady.
Zjistěte, kdy musí velké obchody o svátcích zavřít, jak platí režim na Štědrý den a které prodejny mají ze zákazu výjimku.
eDoklady mohou při mobilním ověření fungovat i bez internetu. Zjistěte, kdy stačí Bluetooth, kdy je internet nutný a proč je důležitá hranice 48 hodin.
Datová schránka nefunguje? Zkontrolujte novou adresu, přihlášení, heslo, Mobilní klíč, přílohy i doručení a zjistěte, kdy volat infolinku.
Zjistěte, jak se u superdávky posuzují úspory domácnosti, jaké platí limity 200–400 tisíc Kč, co se do nich nezapočítává a jak si nárok předem ověřit.
Zjistěte, kdy musíte u superdávky hlásit změnu domácnosti do 8 dnů, kdy se příjmy dokládají po 3 měsících a jak změnu bezpečně doložit Úřadu práce.
Praktický přehled pracovního bonusu u superdávky: podmínky, započítávané příjmy, výpočet, rozdíl proti pracovní aktivitě a co si zkontrolovat.
eDoklady po aktualizaci žádají PIN? Zjistěte, kdy jde o běžnou bezpečnostní kontrolu, kdy selhala biometrie a kdy řešit problém přes podporu.
Srovnání jednodenní a desetidenní dálniční známky v ČR pro rok 2026: ceny, platnost, příklady cest a rychlý checklist, kdy se která vyplatí.
Datový trezor, Archivace v Portálu občana, nebo vlastní ZFO archiv? Porovnáme cenu, pohodlí, kontrolu i dlouhodobou průkaznost zpráv.